

最近のニュースでも話題になりましたが、医療保険制度の見直しにより、令和9年以降は市販薬でも代用できる薬(OTC類似薬)を病院で処方された場合、患者の自己負担額が少し増える方向で調整が進められています。
このような制度変更を背景に、「少しの体調不良なら、まずは市販薬で様子を見よう」と考える方が今後さらに増えるかもしれません。
筆者はファイナンシャルプランナーとして、日々家計相談をお受けするなかで、「ドラッグストアで買った薬も税金の控除対象になるなんて知らなかった」と驚かれるお客様に何度も出会ってきました。知っているだけで年間数万円の差が出ることも珍しくありません。
今回は、家計防衛の強い味方となる「医療費控除」と「セルフメディケーション税制」について、対象になる費用の具体例や、どちらを選ぶべきかの3つのステップを初心者の方にもわかりやすく解説します。
1. 医療費控除、最高200万円の控除額「保険金が支払われたときはどうなる?」
医療費控除とは、1年間(1月1日から12月31日まで)に、自分自身や生計を一にする(生活費を共有している)家族のために支払った医療費が一定額を超えた場合に、その超えた金額を所得(税金の計算のベースとなるお金)から差し引くことができる制度です。
会社員の方が行う年末調整では手続きができず、ご自身で確定申告を行う必要がある点が、まず押さえておきたい大切なポイントです。
控除額は、次の式で計算します(最高200万円)
- 医療費控除額 = 実際に支払った医療費の合計額 − 保険金などで補てんされた金額 − 10万円
なお、その年の総所得金額等が200万円未満の方の場合は、10万円の代わりに「総所得金額等の5%」を差し引いて計算します。
ここで注意しておきたいのが「保険金などで補てんされた金額」です。民間の生命保険から受け取った入院給付金だけでなく、健康保険から支給される高額療養費(ひと月の医療費が上限を超えた場合に戻ってくるお金)や、家族療養費、出産育児一時金なども、この補てん金に含まれます。高額療養費として後から戻ってきた分は、医療費控除を計算するうえで、支払った医療費からしっかり差し引いておく必要があります。
手続きの面では、「医療費控除の明細書」を作成し、確定申告書に添付して税務署へ提出します。現在、レシートや領収書そのものを提出する必要はありませんが、自宅で5年間大切に保管しておくことが義務付けられています。最近は、マイナポータル(政府が運営するオンラインサービス)と連携することで、医療費通知情報を自動入力できる便利な仕組みもあります。病院にかかる機会が多く、レシートの枚数が多い方は、こうしたデジタルサービスを活用すると確定申告の手間を大きく減らすことができます。
2. 【具体例】医療費控除の対象になるもの・ならないもの10選
医療費控除の対象となるのは、医師などによる「診療や治療のために直接必要な費用」です。健康診断や、病気を未然に防ぐ予防目的の支出は原則として対象に含まれません。
ここでは、国税庁の基準をもとに、判断に迷いやすい事例を10選としてまとめました。
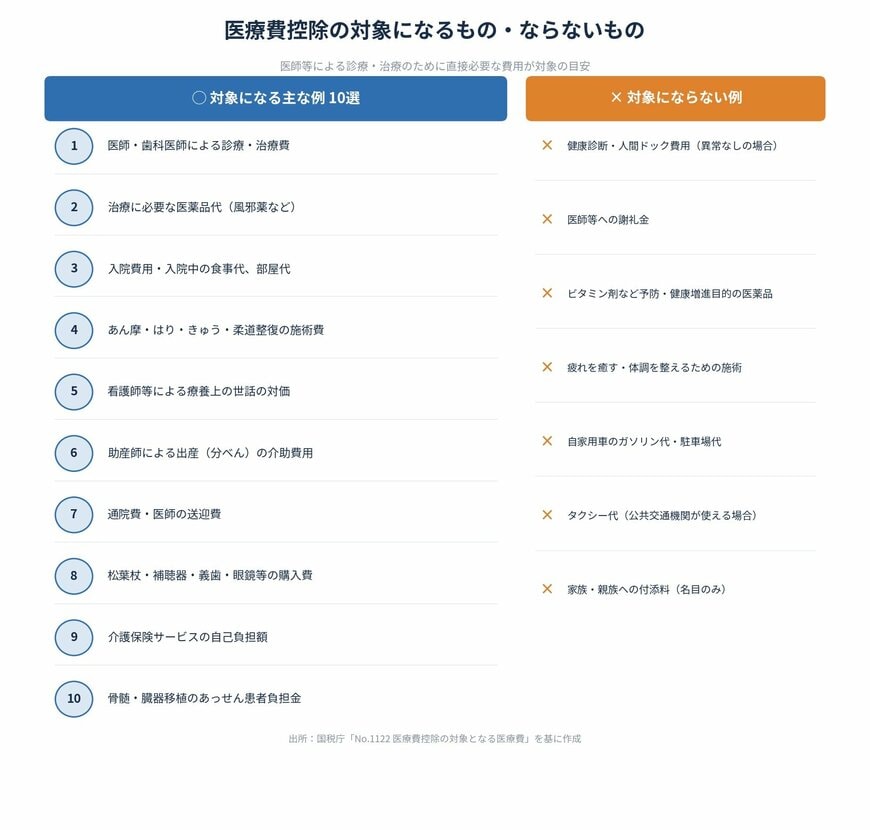

- 医師・歯科医師による診療・治療費:診療や治療そのものの対価です。ただし、健康診断の費用や医師等への謝礼金は原則として含まれません。
- 治療に必要な医薬品代:風邪をひいた際の風邪薬などの購入代金は対象になりますが、ビタミン剤など病気の予防や健康増進のための医薬品は対象になりません。
- 入院費用・入院中の食事代、部屋代:病院や介護老人保健施設などへ収容されるための人的役務の提供の対価が対象です。
- あん摩・はり・きゅう・柔道整復の施術費:あん摩マッサージ指圧師、はり師、きゅう師、柔道整復師による施術の対価です。ただし、疲れを癒す、体調を整えるといった治療に直接関係のない施術は対象になりません。
- 看護師等による療養上の世話の対価:保健師、看護師、准看護師、または特に依頼した人による療養上の世話の対価です。家政婦に病人の付添いを頼んだ場合の対価も含まれますが、家族や親類縁者に付添料の名目でお金を支払っても対象にはなりません。
- 助産師による出産(分べん)の介助費用:出産にともなう分べんの介助にかかる費用です。
- 通院費・医師の送迎費:通院のための交通費や、医師の送迎にかかる費用のうち通常必要なものが対象です。ただし、公共交通機関が利用できない場合を除き、タクシー代は対象になりません。自家用車のガソリン代や駐車場料金も対象外です。
- 松葉杖・補聴器・義歯・眼鏡等の購入費:医師等による診療や治療を受けるために直接必要な、義手、義足、松葉杖、補聴器、義歯、眼鏡などの購入費用です。
- 介護保険サービスの自己負担額:介護保険等制度で提供された一定の施設サービス・居宅サービスの自己負担額が対象です。
- 骨髄・臓器移植のあっせん患者負担金:日本骨髄バンクに支払う骨髄移植のあっせんに係る患者負担金や、日本臓器移植ネットワークに支払う臓器移植のあっせんに係る患者負担金です。
一方で、健康診断や人間ドックの費用(異常が見つからなかった場合)、医師への謝礼金、予防・健康増進目的の医薬品、自家用車のガソリン代や駐車場代、家族・親族への付添料などは、医療費控除の対象にはなりません。「治療に直接必要かどうか」が、対象になるかどうかの一つの目安といえそうです。


