6. 年収に対する貯蓄の倍率で見る「他の階級との位置」
次に、世帯年間収入に対する貯蓄額の倍率(貯蓄÷年間収入、LIMO編集部試算)を年間収入階級別に確認してみましょう(全階級の比較データより抜粋)。
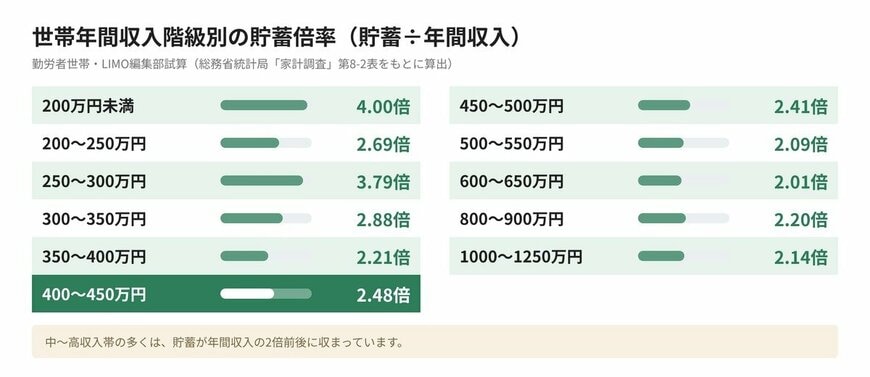
- 200万円未満層:4.00倍
- 200〜250万円層:2.69倍
- 250〜300万円層:3.79倍
- 300〜350万円層:2.88倍
- 350〜400万円層:2.21倍
- 400〜450万円層:2.48倍
- 450〜500万円層:2.41倍
- 500〜550万円層:2.09倍
- 600〜650万円層:2.01倍
- 800〜900万円層:2.20倍
- 1000〜1250万円層:2.14倍
年収に対する貯蓄の倍率は、年収が向上しても一方的に上昇し続けるわけではなく、中〜高収入帯の多くの階級において年間収入の2倍前後の水準に収まる傾向が見られます。「年収の何年分にあたる資産を保有しているか」という相対的な尺度で見ると、中〜高収入帯での比率の開きは比較的限定的です。
7. 有価証券の比率は年収帯によってどう変わるか
貯蓄全体に占める有価証券の比率(有価証券÷貯蓄、LIMO編集部試算)の推移を年間収入階級別に整理しました(代表的な階級の抜粋)。
- 400〜450万円層:11.2%
- 450〜500万円層:25.9%
- 600〜650万円層:12.9%
- 800〜900万円層:20.4%
- 1000〜1250万円層:26.6%
- 1250〜1500万円層:28.1%
- 1500万円以上層:27.5%
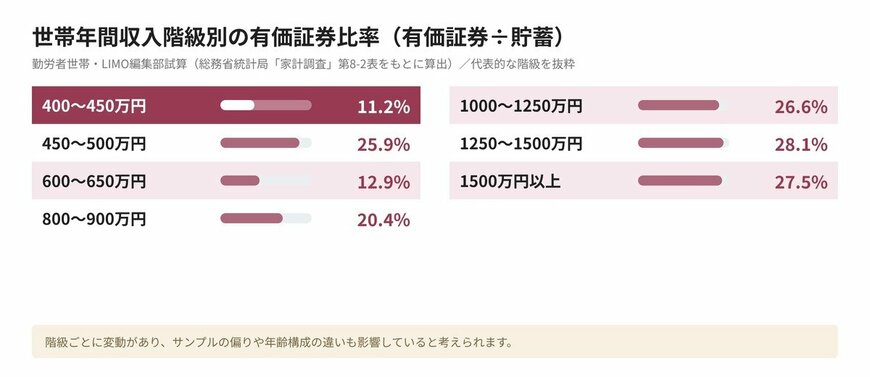
高収入帯に向かうほど有価証券の比率が高くなる傾向がうかがえます。ただし、450〜500万円層の数値が高めに出るなど階級ごとに変動が存在しており、サンプルの偏りや年齢構成の違いも影響しているため、「投資を行っているから貯蓄が多い」という単一の因果関係として捉えることは適していません。
8. 今日からできる家計の点検
公的データを参考にしながら、自身の家庭で取り組める家計点検のステップをまとめました。
8.1 ステップ1:世帯年収の確認とデータの参照
個人単位の給料ではなく、世帯全体の年間収入を計算し、家計調査の該当する階級の数字を確認します。自家のおおまかな位置づけを知る目安として活用すると有効です。
8.2 ステップ2:金融資産と負債の棚卸し
保有している貯蓄を「預貯金」「保険」「有価証券」に分類して整理し、住宅ローンなどの負債残高を差し引いた純資産額を算出します。
8.3 ステップ3:中長期的な資産形成の検討
預貯金を一定額確保した上で、新NISAなどを活用した長期運用を選択肢のひとつとして検討します。制度の運用ルールや注意点については、金融庁などの一次情報を確認して計画を立てることが推奨されます。
9. まとめにかえて|貯蓄額の数字だけでなく「家計のバランス」を確認しよう
世帯年収400〜450万円の勤労者世帯における平均貯蓄額は1053万円ですが、その中身は預貯金が65.1%を占め、同時に428万円の負債も存在しています。
単に「いくら貯蓄があるか」という表面的な数字だけでなく、負債を含めた純資産や資産の構成バランスを見極めることが健全な家計管理に繋がります。

老後資金や教育費のことを考えると「周りの家庭と比べて貯蓄が少ないのではないか」と不安を感じる場面は誰にでも生じるものです。
しかし、ほんとうに大切なのは他人や平均値との比較ではなく、自身の世帯における資産と負債の全体像を正確に整理することです。
十分な生活防衛資金を預貯金として残しつつ、住宅ローンの返済計画と合わせた着実な管理を進めることが安心に繋がります。