
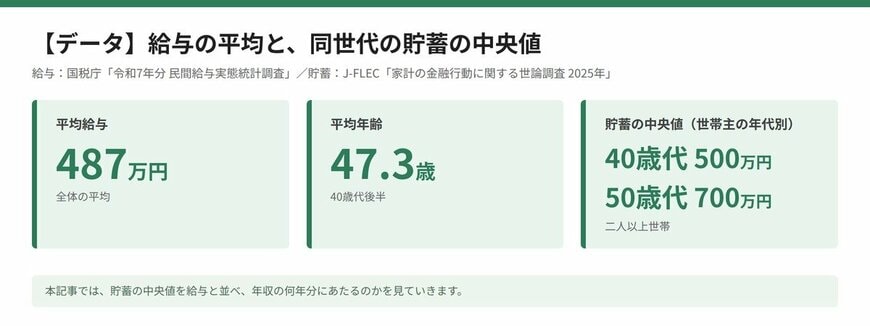
40〜50歳代の家庭は、どのくらい貯蓄しているのでしょうか。国税庁が2026年9月に公表した「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円、平均年齢は47.3歳(40歳代後半)でした。
一方で、同じ世代の貯蓄は平均と中央値が大きく離れており、金額だけでは自分の位置をつかみにくいものです。そこで本記事では、貯蓄の中央値を給与と並べ、年収の何年分にあたるのかを見ていきます。
1. 40〜50歳代の貯蓄、中央値は500万円と700万円
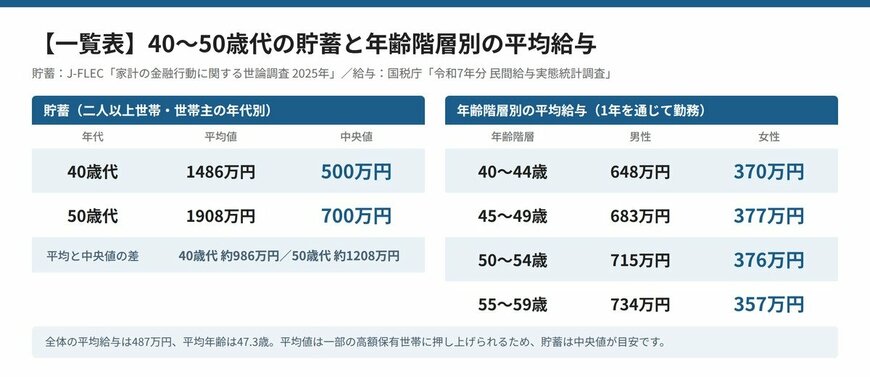
まずは、40〜50歳代の貯蓄の実態を確認しましょう。金融経済教育推進機構(J-FLEC)が2025年12月に公表した「家計の金融行動に関する世論調査 2025年」(二人以上世帯、非保有世帯を含む)によると、世帯主が40歳代の世帯は平均1486万円に対して中央値500万円、50歳代は平均1908万円に対して中央値700万円でした。
金融資産(預貯金、保険、投資信託、株式など)を、以下では貯蓄と表記します。金融資産を持たない世帯は40歳代で18.8%、50歳代で18.2%です。
平均と中央値の差は、40歳代で約986万円、50歳代で約1208万円に及びます。平均は一部の高額保有世帯に押し上げられている可能性があり、中央値を目安にするのが適切でしょう。
2. 40〜50歳代の年間給与はいくら?
国税庁の同調査で、年齢階層別の平均給与(1年を通じて勤務した給与所得者、単位:万円)は次のとおりです。
- 40〜44歳:男性648万円/女性370万円
- 45〜49歳:男性683万円/女性377万円
- 50〜54歳:男性715万円/女性376万円
- 55〜59歳:男性734万円/女性357万円
男性は55〜59歳の734万円まで上昇し、女性は357万〜377万円台でおおむね横ばいです。
3. 貯蓄は給与の何年分?
貯蓄の中央値を男性の平均給与で割ると、40歳代は約0.7〜0.8年分(500万円÷648万円で約0.77、500万円÷683万円で約0.73)、50歳代は約1年分(700万円÷715万円で約0.98、700万円÷734万円で約0.95)にあたります。たとえば50歳代の中央値700万円は、50〜54歳男性の平均給与715万円とほぼ同額です。
一方、女性の平均給与で割ると40歳代は約1.3〜1.4年分、50歳代は約1.9〜2.0年分となり、基準にする給与で倍率は変わります。
【一覧表】40〜50歳代の貯蓄(平均値・中央値)と年齢階層別の平均給与2/3
出所:国税庁「令和7年分 民間給与実態統計調査」、J-FLEC「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
4. 筆者からのコメント

統計の数字を見るとき、つい注目してしまうのは平均ではないでしょうか。ただ、貯蓄のように一部の大きな値に引っ張られやすいデータでは、平均が多くの人の実感から離れることがあります。
真ん中にあたる人の数字である中央値を併せて見ておくと、受け止め方が落ち着くでしょう。また、こうした統計は、世帯の構成も働き方も異なる人たちをひとまとめにした集計です。
同じ年代でも、教育費がかさむ時期の世帯もあれば、住まいの費用が重い世帯もあります。数字が自分より大きくても小さくても、それだけで家計の良し悪しは決まりません。
周りの数字が気になったときは、その数字がどの世帯を対象にしているのか、平均なのか中央値なのかを一度確かめてみてください。それだけでも、数字との向き合い方が少し変わるはずです。
数字は、あくまで出発点にすぎません。比べて一喜一憂するためではなく、自分の立ち位置を知るひとつの物差しとして、気軽に使ってみましょう。