9月も末になりました。今年度上半期の区切りを迎えて、手元のお金をいちど並べ直す方が増えるタイミングです。
株式会社野村総合研究所の推計によると、純金融資産1億円以上の世帯は全体の約2.75%、5億円以上の世帯は約0.21%にとどまります。
2023年調査では、この層の世帯数が2005年以降で最多を更新しました。
ただ、そこに届いた人と届かなかった人を分けているのは、稼いだ額の大きさだけではありません。
この記事では、区分の線引きと世帯数の動きを確かめたうえで、資産の置き方を見直し始める時期が5年ずれると、20年後の到達額がどこまで離れるのかを試算します。
資産の話は、「いくら持っているか」と「それをどこに置いているか」の2つに仕分けて並べると、輪郭がはっきりしてきます。
この2つを並べる作業に取りかかった時期が早い方ほど、あとから動かせる幅が広く残っている、というのがこれまで見てきた実感です。
金額の大小を気にするよりも、まず並べて見ることが先だと感じています。
なお、純金融資産1億円以上の層の割合と世帯数に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 純金融資産1億円以上という区分は、どこまでの世帯を指しているのか「富裕層と超富裕層の線引き」
お金が自然と貯まっていく人の行動と思考の中身は、資産1億円以上の富裕層に共通する3つの特徴!お金が自然と貯まる人の思考と行動【元FP会社職員監修】でくわしく解説しています。
ここで並べるのは、株式会社野村総合研究所が発表したレポート『野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計』に示された区分です。まず線引きを確かめ、そのうえで世帯数の動きを見ていきます。同社の資料では、次のように分けられています。
- 富裕層:世帯の純金融資産保有額が1億円以上5億円未満
- 超富裕層:世帯の純金融資産保有額が5億円以上
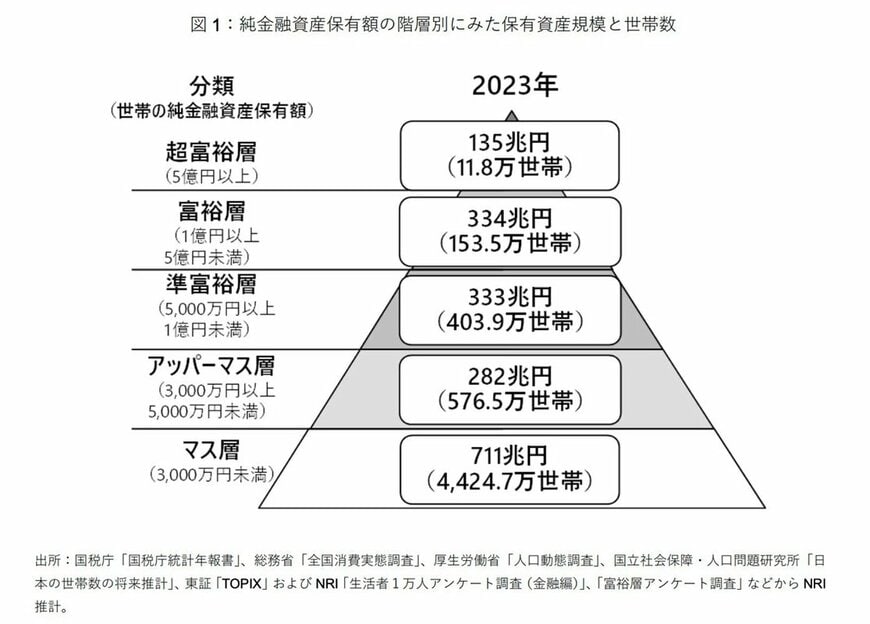
ここで押さえておきたいのは、線引きに使われているのが「純金融資産保有額」だという点です。年収がいくらかではなく、手元に残っている金融資産がどれだけあるかで区分されています。この2つは同じ方向に動くこともありますが、別々の数字です。
では、この区分に入る世帯は全体のどのくらいを占めるのか。割合は次のとおりです。
- 富裕層:約2.75%
- 超富裕層:約0.21%
2つを足しても約2.96%で、3%に届きません。100世帯のうち3世帯に満たない、という規模感になります。そして2023年調査では、この2つを合わせた世帯数が2005年以降で最多を更新しました。
割合としては小さいまま、実数としては積み上がっている、という並びです。

1.1 2023年の時点で、それぞれ何世帯まで積み上がっているのか
2023年時点の世帯数は、次のように推計されています。
- 富裕層:153万5000世帯
- 超富裕層:11万8000世帯
合わせると165万世帯を超える規模です。全体に占める割合は約2.96%にとどまりますが、実数で見ると、まったくの別世界というほどかけ離れた数ではありません。
1.2 2021年の前回調査と並べると、世帯数はどれだけ動いたのか「増えた幅」
1つ前の調査と突き合わせると、動いた向きと幅が見えてきます。2021年に実施された前回調査での世帯数は、次のとおりです。
- 富裕層:139万5000世帯
- 超富裕層:9万世帯
富裕層は139万5000世帯から153万5000世帯へ、14万世帯ぶん増えています。超富裕層は9万世帯から11万8000世帯へ、2万8000世帯ぶんの増加です。
2年ほどのあいだに、これだけの世帯が線を越えて上の区分へ移った、という読み方になります。線の向こう側は固定された顔ぶれではなく、出入りのある区分だということです。
2. まとまった資産を築いた人は、お金と時間の使い道をどう決めているのか「支出の判断軸と中長期の視点」
資産を持つ人ほど気前よくお金を使っている、という見方をされることがあります。ところが実際に話をうかがうと、支払いに対する目はむしろ厳しめです。
何かを買う場面では、その値段に見合うだけのものが返ってくるのかを、先に確かめます。見合わないと判断すれば買わず、手持ちのもので足りるなら代わりに使う。なんとなく新しいものに入れ替える、という動き方をあまりしません。ものを長く使う方も多く、周囲からは締まり屋に見えることもあるでしょう。
ここで働いているのは、節約の意識というより、お金に対する自分なりの物差しです。使わないところでは徹底して使わない一方、使うと決めたものには迷わず出します。その判断の軸が、その場の気分ではなく手元に定まっている、という違いです。
しかも、その軸の当て方が目先の損得だけではありません。いま出す金額が、数年後、十数年後に何をもたらすのかまで含めて見ています。この見方は、買い物の場面だけで働くものではありません。仕事の選び方にも、資産をどこに置くかという判断にも、同じ物差しが当てられています。
そして同じ物差しが、時間にも向けられます。仕事は忙しくても、区切りをはっきりつけて、家族や友人と過ごす時間を確保している方が多く見られます。お金と時間のどちらについても、「何に使わないか」を先に決めているのが共通点です。
3. 考えを途中で変えられる人が資産を伸ばしやすいのは、なぜなのか「中立さと軌道修正の速さ」
資産を持つ人には、自分の意見を強く押し出す印象があるかもしれません。実際に接してみると、その印象とはかなり違います。
自分の考えははっきり持っています。ただ、それを人に押しつけたり、いつまでも握って離さなかったりすることは多くありません。相手の話をひととおり聞き、自分と違う見方でも頭から否定せず、そういう立場もあるといったん受け止めます。
そのうえで、自分が持っていなかった見方でも、良いと判断すれば取り入れます。取り入れた結果、それまでの考えや動き方を変えることもあります。ここで大事なのは、変えたこと自体ではなく、変えるまでの時間が短いことです。
うまくいかなかったときも同じです。誰にでも読み違いはありますが、その事実をいったん受け止め、どこを直すのかを決めて次に移るまでが早い。判断を保留したまま置いておく期間が、そもそも短いのです。
相場も制度も、暮らし方の前提も移り変わっていきます。自分の考えを持つことと、その考えに固執することは別の話です。決めた時点では合っていた置き方が、数年後にも同じように合っているとは限りません。
決めずにいる期間は、表向き何も起きていないようでいて、選べる手を少しずつ削っていきます。迷いを一度で断ち切ろうとするより、年に一度だけ資産の置き場所を見比べる日をつくっておくのも選択肢の1つとなるでしょう。
4. 好きなことを選び続けている人の資産形成は、どこが違ってくるのか「仕事・家族・趣味への時間の配り方」
まとまった資産を持つ方に話をうかがっていて印象に残るのは、日々を楽しんでいる様子が伝わってくることです。
好きなこと、得意なことを仕事にしている方が多く、その中身を語る口ぶりに熱があります。好きで得意なことであれば、長い時間を割いても苦になりにくく、結果として続けられます。資産形成の話としては地味ですが、続けられるかどうかは、置き方を選ぶうえで大きな条件です。
うまくいかない局面でも、好きだからこそ切り替えが早く、自分の動き方を振り返って次の手に移れます。学ぶ意欲が高く、情報を拾う範囲も広いため、仕事の面で成果に結びつきやすいのだと感じます。
楽しんでいるのは仕事だけではありません。忙しくしていても家族との時間を大切にし、趣味の時間も確保しています。自分の好き嫌いを把握していて、好きなこと・得意なことに時間を寄せる。ここでも、お金の使い道と同じ物差しが当てられています。
この章までで見てきた3つは、いずれも「決める」「見直す」という動作を早い段階から回している、という点で共通しています。次は、その動作をお金そのものにも当てはめた場合の話です。
5. 預金に置いたままのお金は、いまの金利水準でどこまで増えるのか「約0.3%〜0.5%前後という現在地」
ここまでは、自分自身の行動をどう変えるかという話でした。あわせて考えたいのが、手元のお金にも働いてもらうという見方です。
2026年8月現在、銀行預金の金利は約0.3%〜0.5%前後まで上昇しました。数年前と比べれば上がっていますが、水準としてはまだ低いところにあります。すべてを預金に置いたままでは、資産を増やす力としては物足りない、という状況に変わりはありません。
そこで選択肢に挙がるのが、投資信託や株式などを使った資産運用です。値動きによって元本を割り込む可能性はありますが、そのぶん預金より高いリターンが期待できます。
種類も幅広く用意されているため、どこまでの値動きを受け止められるかに合わせて、組み合わせを選ぶこともできます。全部を動かす必要はなく、使う予定が決まっているお金は預金に残し、当面使わない部分だけを別の置き場所に移す、という分け方もあります。
ここで効いてくるのが、この分け方に取りかかる時期です。同じ毎月の額を積み立てても、始めた時期が違えば、積み上がる期間そのものが変わります。次の章では、その差がどれくらいの金額になるのかを数字で置いてみます。
この仕分けをしないまま金融商品の名前を先に比べ始めると、どれを見ても決め手が見つからず、結局そのままになってしまいがちです。
仕分けは金額の大小に関係なく今日からできますし、早く済ませておくほど、そのあとに残る時間が長くなります。
同じ毎月の額でも、想定を1つ動かすだけで結果がどこまで振れるのかは、新NISAで毎月3万円を20年積み立てたらどうなる?利回り3%・5%のシミュレーション結果を大公開【2025年の買付額は約71兆円】で確認できます。
6. 【独自試算】見直しに取りかかる時期が5年ずれると、20年後の到達額はどこまで離れるのか「毎月3万円・利回り3%と5%」
ここからは編集部による独自の試算です。同じ毎月の額を積み立てながら、取りかかる時期だけを5年ずらしたときに、20年後の到達額がどれだけ離れるのかを置きます。
あわせて、その差を積立元本の差と運用益の差に分け、5年の遅れを取り戻すには毎月いくら必要になるのかも並べます。前提は次のとおりです。
- 積み立てる額は毎月3万円で、途中で増減させたり引き出したりはしないものとする
- 見比べる時点は、どちらも同じ20年後にそろえる。すぐ取りかかった場合は積立期間が20年(240カ月)、5年遅れた場合は15年(180カ月)となり、遅れた5年間は積み立てを行わないものとする
- 想定利回りは年3%と年5%の2つを置く。あわせて、預金に置いたままの場合として、本文で見た約0.3%〜0.5%前後のうち高いほうにあたる年0.5%も並べる
- 月あたりの利回りは(1+年利)の12分の1乗から1を引いた値とし、毎月末に積み立てて、その残高に翌月からの利回りがかかる形で計算する
- 到達額は1000円未満を四捨五入して示し、差はこの丸めた金額どうしで計算する。取り戻すために必要な毎月の額は100円未満を四捨五入する
- 税金・手数料・分配金の再投資は考えない。制度上の非課税枠の上限も考慮しない
- 実際の値動きは年ごとに上下し、元本を割り込む可能性がある。ここに置いた利回りは前提として固定した目安であり、将来の成果を約束するものではない
まず、年3%で置いた場合です。20年間積み立てると到達額は約980万6000円、15年間では約678万7000円になります。差は約301万9000円です。
積立元本の差は毎月3万円の60カ月ぶんで180万円ですから、残りの約121万9000円は、運用に回っていた期間の長さから生まれた差ということになります。
次に、年5%で置いた場合です。20年間では約1217万4000円、15年間では約794万5000円で、差は約422万9000円になります。
元本の差は同じ180万円ですから、そこを超える約242万9000円が期間の長さによる差です。年3%のときの約121万9000円と比べると、およそ2倍の開きになります。
比べるために、預金に置いたままの年0.5%も並べます。20年間で約757万円、15年間で約560万6000円、差は約196万4000円です。ここでは元本の差180万円を超える部分が約16万4000円にとどまります。同じ「5年の遅れ」でも、置き場所によって差の中身がまるで違う、という並びになります。
ここが今回いちばん見ておきたいところです。5年遅れたことで積み立てそのものが減るのは、どの置き方でも180万円で同じです。
ところが到達額の差は約196万4000円、約301万9000円、約422万9000円と広がっていきます。増えているのは、運用に回っていた期間の長さから生まれる部分だけです。利回りを高く置くほど、遅れの代償も大きく出るという関係になります。
最後に、5年遅れた側が20年後に同じ到達額へ届くには、毎月いくら積み立てればよいのかを置きます。15年間で先ほどの到達額に並べようとすると、年3%なら毎月およそ4万3300円、年5%ならおよそ4万6000円、年0.5%ならおよそ4万500円が必要です。
毎月3万円に対する上乗せは、それぞれ約1万3300円、約1万6000円、約1万500円になります。100円未満を四捨五入しているため、この額で15年間積み立てたときの到達額は、先ほどの金額から1万円ほど上下します。
つまり、5年の遅れは「毎月1万円以上の上乗せ」に相当する重さを持つ、という見え方になります。あくまで前提を固定した目安であり、この金額を保証するものではありません。
実際には値動きが年ごとに上下しますし、投資には元本割れの可能性があります。手数料や税の扱いは商品と時期によって変わるケースもありますので、ご自身の数字に当てはめる段では、口座のある金融機関の窓口や、税の部分は税務署や税理士に確かめてください。
7. 【監修者コメント・熊谷良子】世帯数の推計と積立の試算は、どこまで同じ重みで並べられるのか

この記事には、性質の異なる2種類の数字が並んでいます。世帯数の推計は、調査と推計の手続きを経て導かれた数字で、時点を区切れば一定の輪郭をつかめるものです。一方、積立の試算は前提の置き方しだいで変わる推計値で、同じ毎月3万円・20年という条件でも、想定利回りを3%に置くか5%に置くかで結果は変わります。こうした性質の違いを踏まえずに2つを同じ重みで受け取ると、判断を誤りやすくなります。
記事の数字を読むうえで、補っておきたい点が3つあります。まず、約2.75%・約0.21%という割合も、153万5000世帯・11万8000世帯という数も、いずれも2023年時点の推計にあたります。前回の2021年調査と並べていますが、調査はあくまで時点ごとに区切られたものであり、そのあいだの動きが1本の線として観測されているわけではありません。
次に、区分に使われているのは「純金融資産保有額」であり、収入の多さをそのまま表す数字ではない点にも注意が必要です。資産があるかどうかと、それを使える状態にあるかどうかは、また別の問題といえます。
最後に、試算の到達額は、毎月3万円の積み立てを止めずに続け、想定利回りが期間中ずっと同じだったと置いた場合の値です。実際には値動きは年ごとに上下しますし、途中で積み立てを止める年があれば、その分だけ結果は変わってきます。
読み進める順序としては、まず使う時期が決まっているお金を分けておき、残った部分の置き場所を考えるという進め方があります。あるいは、毎月無理なく出せる額を先に決めて、その範囲で置き方を考えていく順序もよいでしょう。
どちらから入っても構いませんが、約301万9000円や約422万9000円という差額のほうを先に自分の目標に置いてしまうと、前提として固定した利回りを、将来の見込みとして扱うことになりかねません。金額を決めるより先に、時期と用途を書き出しておくほうが、結果的に整理は進みやすくなります。
なお、株式や投資信託に投じるものには元本割れの可能性があります。非課税枠や税の扱いは制度改正で変わることがありますし、預金の金利も動きます。
ご自身に当てはめる際は、口座のある金融機関の窓口や、税の部分は税務署や税理士に確かめてください。記事の数字は、考える順番を組み立てるための見取り図として使っていただければと思います。