

2026年7月3日に金融庁が公表した「NISAの利用状況」によると、2025年12月末時点のNISA口座数は2821万口座、累計の買付額は71兆円に達しました。政府は2027年12月末までに3400万口座を目標に掲げており、資産形成の手段として定着しつつあります。
「来年こそ新NISAを」と考えながら、毎月いくら積み立てるべきか決められない方もいるのではないでしょうか。本記事では、新NISAの基本ルールから月額別の積立早見表、始める前に知っておきたい落とし穴までを整理します。
1. そもそも新NISAとは?
新NISAは、投資で得た利益が非課税になる制度です。
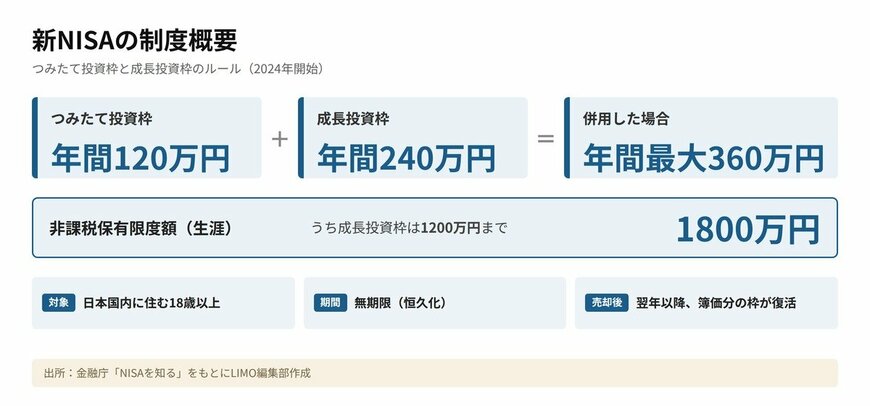
年間投資枠は、「つみたて投資枠」が120万円、「成長投資枠」が240万円となっています。両方を併用すれば、年間で最大360万円まで投資できます。生涯にわたって非課税で保有できる上限(非課税保有限度額)は全体で1800万円で、そのうち成長投資枠として使えるのは1200万円までとされています。
非課税で保有できる期間に期限はなく、日本国内に住む18歳以上(その年の1月1日時点)の方が対象です。売却した場合は、翌年以降、売却した商品の簿価(購入時の金額)の分だけ非課税投資枠が復活し、再利用できる仕組みになっています。配当や譲渡益に税金がかからない点は、長期の資産形成での大きな強みといえるでしょう。(出典:金融庁「NISAを知る」、国税庁「No.1535 NISA制度」)
2. 【新NISAつみたて早見表】月1万円から10万円まで。新NISAの積立額《月額×年数》運用期間評価額
毎月無理のない金額で積立投資を続けた場合、将来どのくらいの資産に育つのでしょうか。
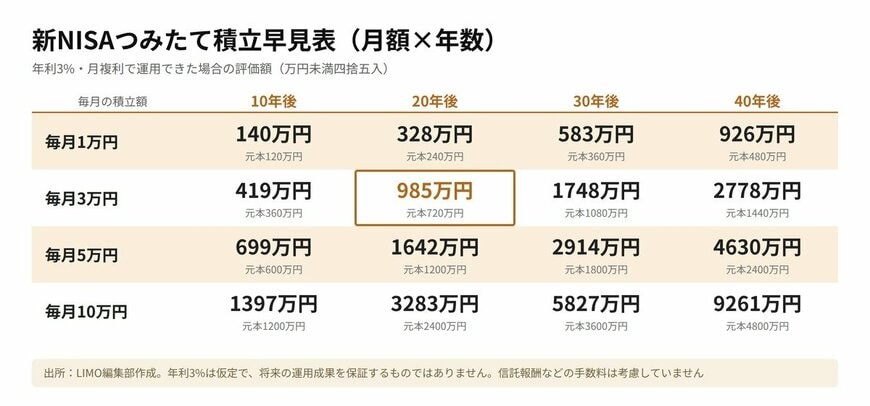
ここでは、年利3%(月複利、月利0.25%)で運用できたと仮定した、月額と年数別の早見表を確認してみましょう。
新NISAつみたて積立早見表(月額×年数)2/2
出所:LIMO編集部作成(年利3%・月複利で計算、万円未満四捨五入)
毎月1万円
- 10年:140万円(元本120万円)
- 20年:328万円(元本240万円)
- 30年:583万円(元本360万円)
- 40年:926万円(元本480万円)
毎月3万円
- 10年:419万円(元本360万円)
- 20年:985万円(元本720万円)
- 30年:1748万円(元本1080万円)
- 40年:2778万円(元本1440万円)
毎月5万円
- 10年:699万円(元本600万円)
- 20年:1642万円(元本1200万円)
- 30年:2914万円(元本1800万円)
- 40年:4630万円(元本2400万円)
毎月10万円
- 10年:1397万円(元本1200万円)
- 20年:3283万円(元本2400万円)
- 30年:5827万円(元本3600万円)
- 40年:9261万円(元本4800万円)
たとえば毎月3万円を20年続けた場合、元本720万円に対して評価額は約985万円です。
毎月10万円の積立は年間120万円にあたり、つみたて投資枠の年間上限と同額になります。月10万円で15年間積み立てると、元本はちょうど1800万円となり、生涯の非課税枠を使い切る計算です。
その後15年間据え置いた場合(据置期間は年複利で計算)、評価額は約3536万円まで成長します。
一方、毎月3万円のペースで生涯枠の1800万円を使い切るには、50年(600か月)かかります。40年間で積み立てられる元本は1440万円で、評価額は約2778万円です。新NISAは非課税枠の1800万円を使い切ることが目的ではなく、家計に合ったペースで長く続けることが大切です。
なお、年利3%は計算のために置いた仮定であり、将来の運用成果を保証するものではありません。実際の運用では元本割れが生じる可能性もあり、運用にかかる信託報酬などの手数料は考慮していません。

熊谷 良子
資産形成を考えるとき、「年利3%」のような数字を約束された利回りのように受け取ってしまう方がいらっしゃいます。ただ、株式や投資信託を使った運用で、一定の成果が保証された商品はありません。市場の動きによっては、積み立てた金額を一時的に下回る場面も当然あります。
早見表は、仮定の数字で将来を計算した目安にすぎません。数字の大きさに引っ張られて、最初から非課税枠の上限を目指す必要はないでしょう。生活に支障の出ない少額から始めて、家計の状況が変わったら積立額を見直せる点は、新NISAの使いやすい特徴です。増やす時期があっても減らす時期があっても構わないと考えておくと、気持ちに余裕が生まれます。ほかの人の積立額と比べる必要もありません。
自分の許容度に合ったペースを守ることが、長く続けるための土台になります。早見表の数字は、無理のない月額を考えるきっかけとして使ってみてください。


