

企業で働く女性は、将来いくらの厚生年金を受け取れるのでしょうか。
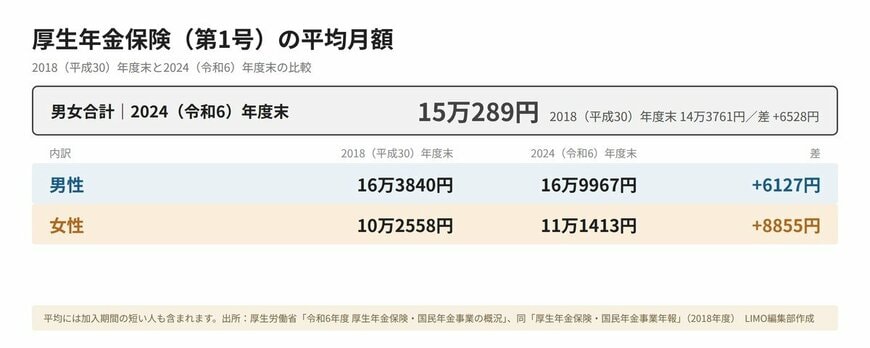
2025年12月に厚生労働省が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(第1号)を受け取る女性の平均月額は11万1413円で、2018年度末の10万2558円から8855円増えました。
ただし、これは受給者全体の平均にすぎません。本記事では、働き方による年金額の違いや現役女性の給与、夫婦で受け取る年金の目安まで確認します。
【データ】厚生年金(第1号)の平均月額|2018年度末と令和6年度末1/3
出所:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」、厚生労働省「厚生年金保険・国民年金事業年報」(2018年度)をもとにLIMO編集部作成
1. 企業で働く女性の厚生年金は月11万1413円。2018年度からどう変わった?
厚生年金は、会社などに勤める人が国民年金に上乗せして加入する年金です。ここでは、民間企業で働く人が中心の「第1号」の数字を見ていきます。
前述の「概況」では、厚生年金(第1号)の老齢年金の平均月額は、男女合計で15万289円、男性が16万9967円、女性が11万1413円でした。受給権者数は1608万5696人にのぼります。
2018年度末は、厚生労働省「厚生年金保険・国民年金事業年報」(2018年度)で、男女合計14万3761円、男性16万3840円、女性10万2558円でした。比べると、7年間で男女合計は6528円、女性は8855円、男性は6127円増えた計算です。
女性の平均月額は、10万円台前半から11万円台へと上がりました。なお、この金額には老齢基礎年金の部分も含まれている点に注意が必要です。
一方、国民年金(老齢年金)の女性の平均月額は5万7582円で、厚生年金を受け取る女性の平均は約1.9倍にあたります。
2. 女性の年金月額の分布。最も多いのは何万円台?
平均額は11万1413円ですが、受給額の分布には幅があります。
「概況」の月額階級別データによると、女性で最も多いのは「10万〜11万円未満」の81万3990人で、次いで「9万〜10万円未満」の75万1358人でした。
2018年度末は「9万〜10万円未満」が84.0万人で最多、「10万〜11万円未満」は73.4万人でしたので、最も多い階級は7年で「9万円台」から「10万円台」へ1段階上がったことになります。
とはいえ、月額15万円以上を受け取る女性は12.3%です。男性では68.8%が15万円以上のため、水準の開きは小さくないといえます。

年金の記事で「受給者の平均月額」を目にすると、自分も将来その金額を受け取れるように思えるかもしれません。
しかし、平均額は過去の就労環境のもとで働いてきた世代の結果であり、これから受け取る現役世代の年金額をそのまま表すものではないのです。将来の年金額を左右するのは、平均の動きよりも、現役時代にどんな働き方で、どれだけの期間と給与で厚生年金に加入したかという点にあります。
同じ「女性の平均」でも、厚生年金に長く加入してきた人と、加入期間が短い人とでは、受け取る額に大きな開きが生じるものです。ニュースで目にする一つの数字が、自分の立場にそのまま当てはまるとは限らないという視点を持っておくと、情報に振り回されにくくなるでしょう。
数字の表面だけで判断せず、ご自身の加入記録と働き方に目を向けてみてください。
3. 女性の年金額を見るときの注意点は3つあります
平均額だけで将来を考えると、実態とずれてしまう場合もあるでしょう。押さえておきたい注意点を、順に確認していきましょう。
3.1 注意点1|平均には「加入期間の短い人」も含まれる
2026年1月23日に厚生労働省が公表した「令和8年度の年金額改定について」には、「多様なライフコースに応じた年金額(概算)」が示されています。令和8年度の月額は次のとおりです。
- ①厚生年金期間中心(20年以上)の男性(加入39.8年/平均収入50.9万円):17万6793円(基礎年金6万9951円+厚生年金10万6842円)
- ②国民年金(第1号被保険者)期間中心の男性(加入7.6年/平均収入36.4万円):6万3513円(基礎年金4万8896円+厚生年金1万4617円)
- ③厚生年金期間中心(20年以上)の女性(加入33.4年/平均収入35.6万円):13万4640円(基礎年金7万1881円+厚生年金6万2759円)
- ④国民年金(第1号被保険者)期間中心の女性(加入6.5年/平均収入25.1万円):6万1771円(基礎年金5万3119円+厚生年金8652円)
- ⑤国民年金(第3号被保険者)期間中心の女性(加入6.7年/平均収入26.3万円):7万8249円(基礎年金6万9016円+厚生年金9234円)
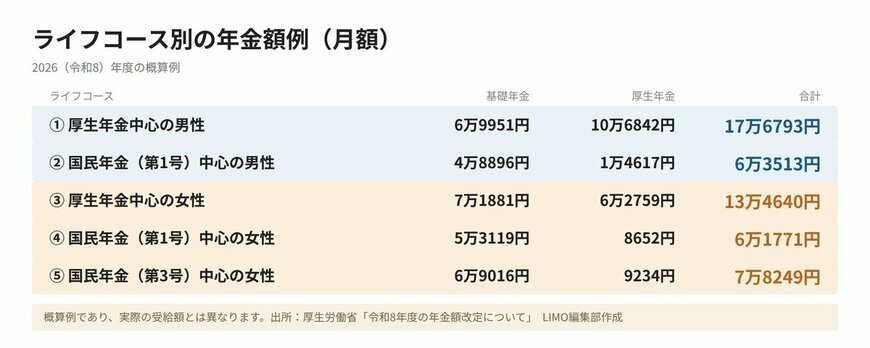
たとえば③の場合、基礎年金7万1881円と厚生年金6万2759円を足すと13万4640円になります。平均の11万1413円より高いのは、③が加入期間の長い女性に限った例で、短い人も含む平均とは対象が異なるためです。
⑤との差は5万6391円、④との差は7万2869円にのぼります。③と⑤では基礎年金の差が約2900円にとどまり、差の大半は厚生年金の部分です。一方、④の基礎年金は5万3119円で、③より約1万9000円低くなっています。
3.2 注意点2|夫婦の年金は「妻の働き方」で変わる
令和6年度末の平均月額を単純に合計すると、夫の厚生年金(16万9967円)と妻の厚生年金(11万1413円)で28万1380円です。妻が国民年金のみ(5万7582円)の場合は22万7549円で、差は月5万3831円、年間では約64万6000円(5万3831円×12か月)になります。
ライフコースの例で組み合わせると、夫が①(17万6793円)で妻が③なら31万1433円、妻が⑤なら25万5042円で、差は5万6391円です。妻が厚生年金に長く加入していたかどうかが、世帯の年金収入を左右します。ただし、いずれも平均や例の足し算であり、実在する夫婦を追った統計ではありません。
3.3 注意点3|年金は「手取り」で考える
総務省の「家計調査(家計収支編)」の2025年結果によると、65歳以上の夫婦のみの無職世帯は、実収入が平均25万4395円(うち社会保障給付が22万8614円)、消費支出が26万3979円、非消費支出(税金や社会保険料など)が3万2850円でした。
手取りにあたる可処分所得は22万1544円で、毎月4万2434円の不足が生じています。
年金収入から非消費支出の平均額を引いて比べてみます(個別の夫婦に当てはまるとは限りません)。
共働きの平均の合算(28万1380円)は約24万8500円で、消費支出に約1万5000円届きません。ライフコース例の組み合わせ(31万1433円)は約27万8600円で、約1万5000円上回ります。
妻が国民年金のみ(22万7549円)の場合の手取りは約19万4700円で、不足は約6万9000円です。
妻が第3号期間中心(25万5042円)だと約22万2200円となり、約4万2000円が足りません。額面の年金額だけでなく、手取りで家計を見る視点が欠かせません。
なお、家計調査の消費支出には介護費用が含まれていない点などには注意が必要でしょう。
4. 現役の女性の給与は平均342万円。正社員は444万円、正社員以外は179万円
将来の厚生年金額には、現役時代の給与が関わります。
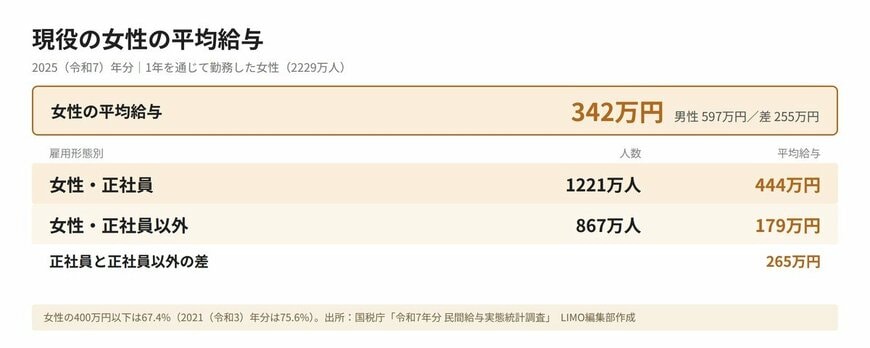
2026年9月29日に国税庁が公表した「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した女性(2229万人)の平均給与は342万円で、男性の597万円を255万円下回りました。
雇用形態別では、正社員(1221万人)が444万円、正社員以外(867万人)が179万円で、265万円の開きがあります。女性の給与階級別では、400万円以下が67.4%を占めますが、令和3年分の75.6%からは8.2ポイント下がりました。
平均給与の内訳は、給料・手当が295万円、賞与が47万円です。日本年金機構「厚生年金保険の保険料」によると、厚生
年金の保険料は、毎月の給与から決まる標準報酬月額だけでなく、賞与から決まる標準賞与額(支給1回につき150万円が上限)にもかかります。
③の平均収入35.6万円は、正社員の平均給与444万円を12で割った約37.0万円に近い水準です。
4.1 これから年金を受け取る世代は、女性の年金がどう変わる?
2024年11月5日の社会保障審議会年金部会(第19回)に、厚生労働省は「多様なライフコースに応じた年金の給付水準の示し方について」を示しました。2024年財政検証をもとにした推計です。
65歳時点の女性のうち、厚生年金期間が中心の人は、2024年度に65歳となる世代で37.7%でした。
2059年度に65歳となる世代(1994年度生まれ)では、71.0%(過去30年投影ケース)から74.6%(成長型ケース)と見込まれています。第3号期間が中心の人は、36.1%から14.0%〜12.3%に減る見通しです。
資料では、若年世代ほど厚生年金の加入期間が長くなり、特に女性は将来の平均年金額の伸びや低年金の減少が大きいと指摘されています。
ただし推計のため、前提によって結果が変わる点には注意が必要です。
5. まとめにかえて|受け取る年金は現役時代の働き方で決まる
企業で働く女性の厚生年金の平均月額は、2018年度末から8855円増えて11万1413円になりました。ただし、将来受け取る金額は、一人ひとりの給与や加入期間によって決まります。
厚生年金の加入条件は制度改正で変わる場合があるため、勤務先や日本年金機構のサイトなどで最新の条件を確認することが大切です。
まずは年に1回届く「ねんきん定期便」で、これまでの加入実績を確認してみてはいかがでしょうか。
6. 【筆者コメント】
将来の年金は、平均額に届くかどうかよりも、ご自身がどのくらいの期間、どんな条件で厚生年金に加入するかによって決まります。
結婚や出産、介護などで働き方が変わる時期があっても、加入の記録は毎年のねんきん定期便で確認できますし、勤務先の加入条件が見直される場合もあるでしょう。
年金額は現役時代の働き方の積み重ねで決まるため、途中で働き方を変える場面では、加入の条件や期間がどう変わるのかを確認しておくと安心です。
まずは手元の記録を数字で把握するところから始めてみましょう。見通しが立てば、無理のない老後の準備も進めやすくなります。ご自身の状況に合わせて、できることから整えていきましょう。勤務先の制度や公的な窓口も、遠慮なく活用してください。
参考資料
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「厚生年金保険・国民年金事業年報」
- 厚生労働省「令和8年度の年金額改定について」
- 厚生労働省 社会保障審議会年金部会(第19回)資料「多様なライフコースに応じた年金の給付水準の示し方について」
- 国税庁「令和7年分 民間給与実態統計調査」
- 総務省統計局「家計調査(家計収支編)2025年」
- 日本年金機構「厚生年金保険の保険料」
池上 翠


