新NISAで選べる商品の顔ぶれは、一度決まったら固定されるものではありません。金融庁が公表している対象商品の届出一覧は定期的に見直されており、2026年の夏の時点でも300本を超える商品が並んでいます。
口座を開くところまでは進んだものの、商品を選ぶ画面で手が止まってしまう。相談の場では、この段階でつまずいたという声をよく聞きます。候補の数が多いこと自体は選択肢の広さでもあるのですが、見ていく順番が決まっていないと、どこから手をつければよいのかが分からなくなります。
この記事では、月10万円を15年積み立てた場合と月3万円を40年積み立てた場合という2つの試算をまず並べ、毎月の金額と年数が結果にどう効いてくるのかを確かめます。そのうえで、制度の枠組み、値動きをどこまで受け入れられるか、運用にあてられる年数、受け取り方、そして始める前の注意点までを順に見ていきます。候補を1本に決める前に確かめておきたい材料を、見る順番どおりに並べた記事です。
なお、新NISAを活用した積立の試算や制度の基本に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 月10万円を15年積み立て、そのまま15年持ち続けた場合の試算
絞り込みの手順に入る前に、積立の結果がどのくらいの規模になるのかを一度つかんでおくと、そのあとの判断がしやすくなります。ここでは、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から、金融庁「NISAの活用事例」をもとにした試算を引いて確かめます。
投資には元本割れとなる可能性がありますが、長い期間にわたって積立を続けることが資産形成につながる場合もあります。まずは、つみたて投資枠を使い、積立を止めたあとも運用を続けたケースです。
1.1 毎月10万円を15年間積み立て、その後は15年間そのまま保有した場合(年利3%を一律で想定)
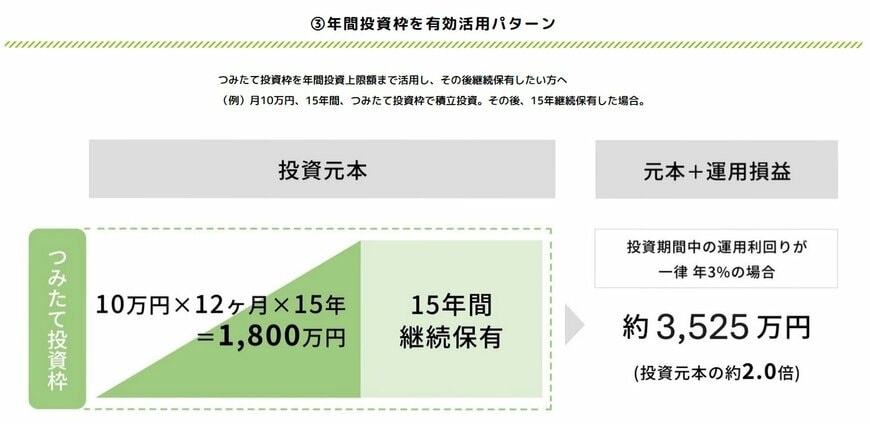
- 約3525万円(元本1800万円)
毎月10万円を15年間続けると、積み立てた元本は1800万円になります。ここで積立をやめたあとも売却せずに15年間持ち続け、年利3%で増えたと仮定した場合、最終的な資産額は約3525万円になるという試算です。
この数字で目を引くのは、積立をやめたあとの15年です。新しく入れたお金はゼロなのに、金額の差はここで大きく開いています。商品を選ぶときに「どれが一番増えそうか」を当てにいきたくなるのは自然なことですが、この試算が示しているのは、置いておいた年数そのものが結果に効いているという関係です。なお、年利3%はあくまで仮に置いた数字であり、この利回りが得られると決まっているわけではありません。
2. 毎月3万円を40年続けた場合と並べると、何が見えてくるか
とはいえ、毎月10万円という金額を続けられる家計ばかりではありません。相談の場でも「その金額は現実的ではない」という反応が返ってくることのほうが多いのが実情です。そこで、毎月3万円を40年間続けたケースも並べてみます。
2.1 毎月3万円を40年間積み立てた場合(年利3%を一律で想定)
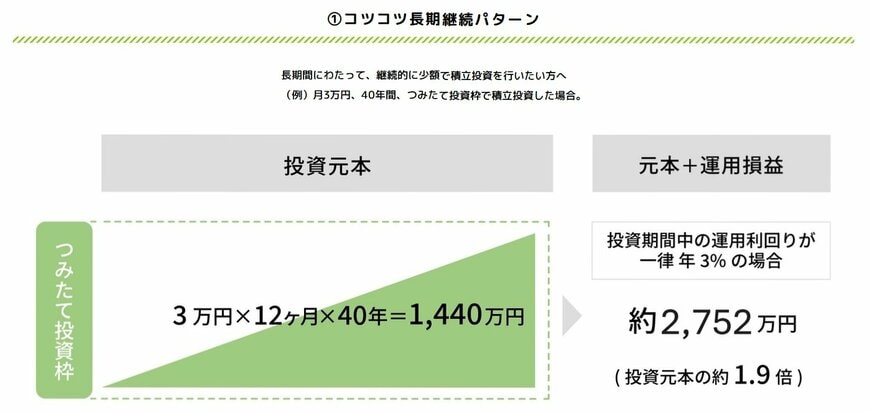
- 約2752万円(元本1440万円)
毎月3万円であれば、家計の見直しで捻出できそうだと感じる方もいらっしゃるかもしれません。こちらも年利3%で運用できたと仮定した試算ですが、40年をかけて元本1440万円を積み立てた場合、最終的な資産額は約2752万円になるという結果です。
2つを並べると、毎月の積立額は3分の1以下であるにもかかわらず、到達額は約3525万円と約2752万円となり、運用期間を長くすることで到達額の差を縮められていることがわかります。
埋めているのは年数です。毎月いくら出せるかは家計の事情で決まってしまう部分が大きい一方、どのくらいの期間を見込めるかは、使う時期の設定によって変わってきます。商品を絞り込む前に、この2つのうちどちらを動かせるのかを確かめておくと、選ぶ範囲がはっきりします。
3. そもそも新NISAとはどのような制度か|候補を絞る前に確かめる枠組み
2024年に制度改正が行われた新NISAは、投資で得た利益を非課税で保有できる仕組みを大きく広げたものです。従来のNISAと比べて年間の投資枠が拡大されたほか、非課税で保有できる期間が無期限になったことで、長い期間をかけた資産形成に取り組みやすくなりました。
絞り込みという観点で押さえておきたいのは、この制度には枠の種類があり、そのうち長期の積立を想定した「つみたて投資枠」では、一定の基準を満たしたものが対象として届け出られている、という点です。世の中にあるすべての金融商品から自力で選び出すのではなく、制度の側ですでにある程度の絞り込みが行われている、と考えることができます。
なお、制度の内容や枠の条件は改正されることがあります。最新の取り扱いは金融庁や国税庁などの公的機関の情報、あるいは口座を持つ窓口でご確認ください。社内で判断が必要な場面では、関連部署にも確認のうえで進めていただければと思います。
4. 値動きをどこまで受け入れられるか|リスク許容度という物差し
候補を減らしたあと、最後に残ったものを見比べる段階で必要になるのが、自分がどの程度の値動きまで受け入れられるかという物差しです。これをリスク許容度と呼びます。保有している資産が一時的に値下がりしたときに、家計の面でも気持ちの面でも、どのくらいまで耐えられそうかを示す目安です。
同じ下落幅でも受け止め方は人によって違います。「10%下がっても長い目で見ているので気にならない」という方もいれば、「5%下がっただけで落ち着かなくなる」という方もいらっしゃいます。どちらが正しいという話ではなく、自分がどちら寄りかを知っておくことが、比べる材料になります。
この物差しの位置は、おおむね次の3つの要素で動きます。
- 年齢や運用期間:長期間の運用ができる(若い)ほど、一時的な下落から回復する時間を確保しやすい。
- 収入・余裕資金の有無:日々の生活費やいざという時の予備資金が手元にあるほど、リスクに耐えやすい。
- 投資経験・性格:値動きに対する精神的な耐性は人それぞれ異なる。
具体的な確かめ方としては、「もし投資資産が20%下落したら、自分の生活や気持ちにどのような影響が出るか」を想像してみる方法があります。20%減った状態で保有を続けられそうか、生活費に支障が出ないかを考えてみると、自分の位置がつかみやすくなります。金融機関や業界団体が用意している診断ツールを使い、客観的に確かめてみるのも一つの方法です。
ここを先に確かめておくと、相場が下がったときに慌てて売ってしまった、自分に合わない値動きのものを選んでいた、といった行き違いを避けやすくなります。
5. 何歳から始めるかで、運用にあてられる年数が変わる
積立の話題では「毎月いくら積み立てるか」に関心が集まりがちです。ただ、先ほど2つの試算を並べて見たとおり、結果を動かしているのは金額だけではありません。どのくらいの年数を見込めるかも、同じくらい大きく効いてきます。
5.1 運用で得た利益が次の利益を生む仕組み
運用で得られた利益をそのまま再び運用に回すと、その利益がさらに利益を生む形になります。毎月同じ金額を積み立てた場合でも、10年と30年では増え方の形が変わってくるのは、この積み重なりが働く期間の長さが違うためです。年数は、あとから取り戻せない材料の一つといえます。
5.2 65歳を区切りに置いたとき、始める年齢で生じる年数の差
親記事では、65歳まで積立を続けると仮定して、始める年齢ごとの運用期間が整理されています。
- 20歳から始める場合:45年間
- 30歳から始める場合:35年間
- 40歳から始める場合:25年間
- 50歳から始める場合:15年間
20歳と50歳では30年の差があります。ただし、これは65歳という区切りを置いた場合の計算であって、いつまで運用を続けるかは人によって違います。区切りを後ろにずらせば年数は伸びますし、途中で使う予定があれば短くなります。年数は年齢だけで決まるものではなく、使う時期の置き方で変わる、という見方もできます。
5.3 始める年齢が上がってからでも、材料は残っている
実際には、住宅ローンや教育費の負担が落ち着いた40歳代後半から50歳代になって老後資金づくりに取り組み始める方も多くいらっしゃいます。定年の延長や再雇用の広がりによって、60歳代以降も働き続ける方が増えており、運用にあてられる期間も以前より長くなっています。
また、新NISAでは非課税で保有できる期間が無期限となったため、仕事を離れたあとも運用を続けながら資産を使っていくという形が取れます。年数が短いほうが到達額の目安が小さくなるのは計算上そうなるという事実ですが、それが「始めない理由」にも「急ぐ理由」にもなるとは限りません。家計の状況が整うのを待つという判断も、続けやすさという点では意味を持ちます。
6. 積み上げた資産をどう取り崩すか|4%ルールという目安
資産形成では「どう増やすか」に関心が向きやすいものですが、老後を迎えたあとは「どう使うか」も同じくらい大切なテーマになります。使う時期と使い方が見えていると、そもそもどういう性質のものを候補に残すのかも決まってきます。
現役を離れたあとは、公的年金だけでは足りない生活費を、それまで築いた資産を取り崩しながら補う時期に入ります。総務省の家計調査を見ると、世帯主が75歳以上の無職世帯(二人以上の世帯)では、年金収入だけでは生活費をまかないきれず、毎月平均で約2万7000円を貯蓄の取り崩しで補っている状況が確認できます。
6.1 資産をできるだけ長く持たせるための目安
取り崩し期の目安として広く知られているのが「4%ルール」です。毎年、資産残高の4%を目安に少しずつ取り崩していけば、長い期間にわたって資産が枯渇しにくい、という考え方です。
金額に置き換えると、次のようなイメージになります。
- 2000万円 → 年80万円(月約6万6000円)
- 3000万円 → 年120万円(月10万円)
老後の家計は公的年金が中心になりますが、それに加えて毎月数万円を資産から補う形で考えると、将来の生活の絵が描きやすくなります。
6.2 一度に使うのではなく、毎月一定額ずつ引き出す考え方
老後資金は、まとまった金額を一気に使うのではなく、毎月一定額を少しずつ取り崩していくのが基本的な考え方とされています。
- 年金不足分だけ補う
- 医療費や介護費に備える
- 相場下落時の売却を避ける
こうした目的に対応しやすくなり、結果として資産を長く持たせやすくなります。平均寿命が延びるなかでは、どれだけ増やせるかだけでなく、どれだけ長く持たせられるかという視点も欠かせなくなっています。
6.3 4%という数字をそのまま当てはめる前に確かめたいこと
ただし、4%ルールは海外市場の長期データをもとにした考え方であり、日本でもそのまま通用するとは限りません。実際に必要な生活費は、
- 年金額
- 持ち家か賃貸か
- 医療・介護費
- 夫婦か単身か
などによって大きく変わります。「4%なら大丈夫」と考えるのではなく、自分の家計で毎月どの程度不足しそうなのかを把握することが先になります。
6.4 増やす視点から、使いながら持たせる視点へ
資産形成では、どの商品に投資するかに関心が集まりがちです。しかし老後が近づくにつれて重みを増すのは、資産をどう取り崩し、どう長持ちさせるかという視点です。新NISAは資産形成を後押しする制度ですが、最終的に老後の生活費としてどう使うのかまで見据えておくと、候補を絞るときの基準もはっきりしてきます。
7. 始める前に確かめておきたい注意点|商品の本数と税制上の取り扱い
新NISAを使うときは、制度の利点だけでなく、事前に理解しておきたい点にも目を向けておきたいところです。年間の投資枠の拡充や非課税期間の恒久化によって使いやすい制度になった一方、長い期間にわたる運用が前提になるため、自分のリスク許容度を把握し、どのタイミングで資産を取り崩すのかも考えておく必要があります。
積立を続けていれば、相場が大きく下落する局面に出会う可能性もあります。株式市場は長期的には成長を続けてきましたが、その過程では何度も急落を経験してきました。積立の仕組みと価格変動リスクを理解したうえで、値下がりしたときに自分はどう動くのかを、あらかじめ決めておくことが大切です。
商品選びの面では、金融庁が公表している「つみたて投資枠対象商品届出一覧」によると、対象商品は継続的に見直しや追加が行われており、現在は300本を超える商品が対象となっています。この本数が、候補が多すぎると感じる背景にあります。選択肢が豊富だからこそ、人気があるからという理由だけで決めるのではなく、長い期間持ち続けられそうか、自分の方針や使う時期に合っているかを確かめながら残していく形になります。
また、NISA口座には通常の課税口座と異なる税制上の特徴もあります。その一つが「損益通算」ができない点です。ほかの口座で得た利益と、NISA口座内で発生した損失を相殺することはできません。加えて、損失を翌年以降へ持ち越せる「繰越控除」も利用できません。こうした税制上の取り扱いは改正されることがありますので、実際の判断にあたっては国税庁の情報や税務の専門家、金融機関等にご確認ください。
8. 迷って止まってしまったときの進め方|今日からできる3つの手順
制度の形も注意点も分かったけれど、結局どこから手をつければよいのか。ここで止まってしまう方は少なくありません。最初から完璧を目指さず、小さく動かしてみるところから始める手順を3つに分けて整理します。
8.1 手順1:口座を開く窓口を1つに決める
まずは口座を開く窓口を1つに決めます。手数料の水準や取り扱っている商品の幅は窓口によって違いますので、そこを見比べたうえで決める形になります。オンラインで手続きできるところであれば、本人確認書類が手元にあれば短時間で申し込みまで進める場合もあります。
8.2 手順2:生活に響かない金額で積立を設定してみる
最初から上限いっぱいや高めの目標を置く必要はありません。生活に支障が出ない範囲、たとえば月1万円から3万円程度の金額で設定し、値動きのある状態に慣れることから始めるという進め方があります。金額はあとから変えられますので、最初の設定で決めきる必要はありません。
8.3 手順3:設定したあとは頻繁に確認しない習慣をつける
自動での積立の設定が終わったら、日々の値動きや評価損益を頻繁に見にいくのは控えめにしておく、という考え方があります。長い期間を前提にした運用で結果を左右しやすいのは、一時的な値下がりに動揺して途中でやめてしまうことだからです。見ない時間をつくることも、続けるための工夫の一つといえます。
毎月3万円を20年積み立てた場合に、想定する利回りの違いで結果がどう動くかについてはこちらの記事でくわしく解説しています。あわせてご参考ください。
新NISAで毎月3万円を20年積み立てたらどうなる?利回り3%・5%のシミュレーション結果を大公開【2025年の買付額は約71兆円】
9. 【独自試算】同じ月3万円でも、積み立てる年数が10年・15年・20年・25年だと到達額はどう変わるか
ここまで、候補を絞るには使う時期を先に決めることが起点になる、という順番を見てきました。その使う時期は、言い換えれば積み立てられる年数のことでもあります。そこで、毎月の金額をそろえたまま年数だけを変えると、到達額の目安がどう動くのかを試算で並べてみます。どの年数がよいかを示すためのものではありません。
前提は次のとおりです。毎月の積立額は3万円で固定し、想定する年率は3%を一律で置きます。積立期間は10年(120カ月)・15年(180カ月)・20年(240カ月)・25年(300カ月)の4通りで、毎月末に同じ金額を積み立て、運用で得られた分はそのまま再投資するものとします。税金・手数料は考慮していません。月ごとの利回りは、年率をそのまま12で割るのではなく、(1+年率)の12分の1乗から1を引いて求めています(年3%の場合は約0.2466%)。
- 10年間:元本は360万円、到達額の目安は約418万円
- 15年間:元本は540万円、到達額の目安は約679万円
- 20年間:元本は720万円、到達額の目安は約981万円
- 25年間:元本は900万円、到達額の目安は約1330万円
年数を5年延ばすごとに、積み立てる元本は180万円ずつ増えます。一方で到達額の目安は、10年から15年で約261万円、15年から20年で約302万円、20年から25年で約349万円と、増える幅が少しずつ大きくなっていきます。同じ5年でも、後ろにある5年のほうが結果に効く形になるのは、その期間中に運用に回っている残高が大きくなっているためです。
この関係を逆から見ると、始める時期を後ろにずらした分だけ、この計算では年数が短くなり、到達額の目安も小さくなります。ただし、これは同じ月3万円を同じ年率で続けたと仮定した場合の計算結果であって、待つという判断そのものを否定するものではありません。家計に余裕がないまま始めて途中で止めてしまえば、年数は結局短くなります。生活費や急な出費に備える資金を確保してから始めたほうが、結果として続けられる年数が長くなる場合もあります。年数と金額のどちらを動かせるのかを見比べたうえで決める、という考え方があります。
なお、ここで示した金額はいずれも、想定した年率が期間を通じて続いた場合の目安です。年率3%は計算のために仮に置いた数字であり、この利回りが得られることを示すものではありません。実際の運用には価格変動があり、元本割れとなる可能性もあります。将来の金額を保証するものでもありません。また、無理のない積立額や見込める年数は、収入や家族構成、そのお金を使う時期によって変わりますので、ご自身の状況に当てはめて考えていただく必要があります。