令和8年9月29日に国税庁が公表した「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円でした。
この数字を見て「自分は平均と同程度だから大丈夫だろう」と感じる方もいらっしゃるのではないでしょうか。しかし、個人の給料と世帯単位の貯蓄実態は分けて捉える必要があります。
家計の将来設計や貯蓄の適正額を検討する上では、個人の給与だけでなく世帯全体の年間収入に応じたデータを参照することが欠かせません。
本記事では、総務省統計局「家計調査(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」の公的データをもとに、世帯年収帯ごとの貯蓄額や負債の内訳、家計の実態について詳しく解説します。
1. 「平均給与487万円」はどんな数字か(個人の給与)
国税庁「令和7年分 民間給与実態統計調査」における平均給与487万円の内訳を確認しておきましょう。
1.1 平均給与の中身と雇用形態による違い
男女別に見ると、男性の平均給与は597万円、女性は342万円となっています。雇用形態別では、正社員の平均給与が559万円であるのに対し、正社員以外は210万円となっており、働き方によって差が見られます。
1.2 給与階級別の分布
同調査の給与階級別分布(第16表)によると、最も割合が高い階級は「300万円超400万円以下」の15.5%です。次いで「400万円超500万円以下」が15.3%となっています。
注意しておきたい点として、この調査数値は「1人の給与所得者における年間給与」を集計したものであり、世帯全体の収入や貯蓄残高を示すものではありません。個人の給与データだけで家計全体のゆとりを判断することは避ける必要があります。
2. 世帯の貯蓄を見るなら「家計調査」(調査の前提を整える)
世帯単位での貯蓄や負債の実態を把握するには、総務省統計局の「家計調査」が指標となります。
2.1 二人以上の世帯と勤労者世帯の区分
「家計調査(貯蓄・負債編)」では、二人以上の世帯や会社員などが世帯主である「勤労者世帯」のデータが分類されています。ここでは、世帯全員の年間収入を合算した「世帯年間収入階級」ごとに集計が行われています。
2.2 勤労者世帯全体の平均像
同調査(第8-2表 勤労者世帯・平均列)によると、勤労者世帯全体の平均年間収入は824万円であり、平均貯蓄現在高は1717万円となっています。
国税庁の「個人給与」と家計調査の「世帯年間収入」は集計範囲や定義が異なるため、単純に数値を比較することはできません。自身の「世帯年収」を把握した上でデータを確認することが大切です。
3. 世帯年収400〜450万円でも貯蓄は平均1053万円
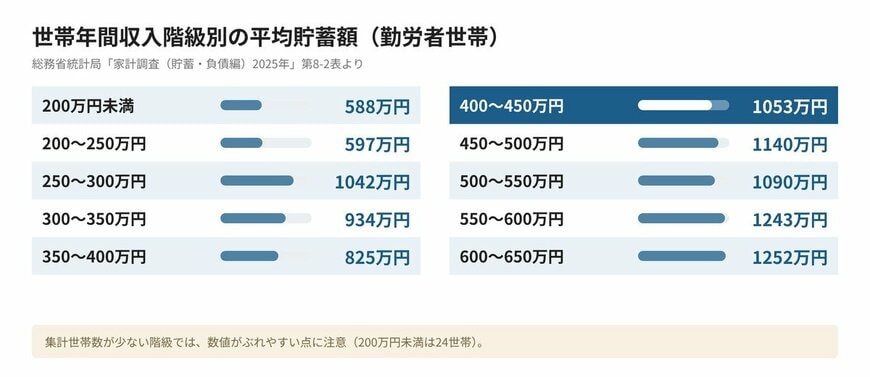
総務省統計局「家計調査(貯蓄・負債編)2025年」第8-2表より、勤労者世帯における年間収入階級別の平均貯蓄額を見ていきましょう。
3.1 年収帯別の平均貯蓄額一覧
世帯年間収入別の平均貯蓄額の推移は以下の通りです。
- 200万円未満:588万円
- 200〜250万円:597万円
- 250〜300万円:1042万円
- 300〜350万円:934万円
- 350〜400万円:825万円
- 400〜450万円:1053万円
- 450〜500万円:1140万円
- 500〜550万円:1090万円
- 550〜600万円:1243万円
- 600〜650万円:1252万円
3.2 階級ごとの数値の凹凸と世帯主の平均年齢
全般的には世帯年収が高くなるほど貯蓄額も増加する傾向が見られますが、250〜300万円層(1042万円)や400〜450万円層(1053万円)のように、前後の階級と比較して数値が高くなっている箇所が存在します。これは集計世帯数(サンプル数)の影響(200万円未満24世帯など)や世帯ごとの属性の違いによる影響があると考えられます。
また、世帯年収400〜450万円の勤労者世帯における世帯主の平均年齢は53.5歳(勤労者世帯全体の平均は50.7歳)となっており、年齢構成の高さも蓄積された貯蓄額に影響を与えている一因と考えられます。

「平均給与」という単語を目にすると自分自身の給料と比較して一喜一憂してしまいがちですが、個人の給与と世帯単位の貯蓄は全く異なる統計構造に基づいています。
貯蓄の平均値は、極めて大きな資産を保有する一部の世帯によって全体が上方に引き上げられやすい性質を備えています。
他人の数字や平均値の表面だけにとらわれるのではなく、自分の世帯全体の収入と将来必要となる支出のバランスを冷静に見つめ直す姿勢が欠かせません。