4. 1053万円の「中身」を分解する(貯蓄内訳と負債)
世帯年収400〜450万円の勤労者世帯(世帯主平均53.5歳)における平均貯蓄額1053万円について、具体的な資産の内訳と負債の状況を確認してみましょう。
総務省統計局「家計調査(貯蓄・負債編)2025年」第8-2表によると、貯蓄の内訳は以下の通りです。
- 通貨性預貯金:427万円
- 定期性預貯金:258万円(預貯金合計:685万円、構成比65.1%)
- 生命保険など:244万円
- 有価証券:118万円(株式59万円、債券6万円、投資信託53万円、構成比11.2%)
- 金融機関計:1047万円(金融機関外5万円を含め貯蓄合計1053万円)
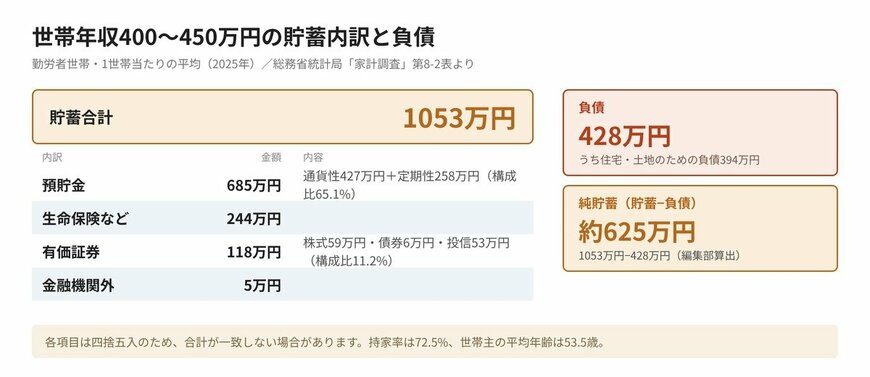
貯蓄全体の65.1%にあたる685万円が預貯金として確保されており、有価証券の割合は11.2%に留まっています。安全性を重視した現金資産を中心に保有されている実情がうかがえます。
一方で、同階級の平均負債額は428万円であり、そのうち住宅・土地のための負債が394万円(全体の92.1%)を占めています。貯蓄1053万円から負債428万円を差し引いた「純貯蓄額」は約625万円となる計算です。
同階級の持家率は72.5%となっており、住宅ローンの返済を進めながら日常の預貯金を積み立ててきた家計の姿が浮き彫りになります。「貯蓄が1000万円以上ある」からといって手放しでゆとりがあるわけではなく、負債とのバランスを見極める必要があります。
5. 平均だけでは見えない「貯蓄の偏り」(平均値と中央値)
貯蓄額の実態を把握する上では、平均値だけでなく「中央値」の考え方を知っておくことが有効です。
5.1 勤労者世帯の平均値と中央値の乖離
総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果」の概況資料によると、勤労者世帯全体の貯蓄平均値は1717万円です。一方で、貯蓄保有世帯の中央値(貯蓄ゼロの世帯を除き、金額順に並べたときの中央の数値)は1015万円となり、平均値との間に約700万円の開きがあります。
5.2 平均値と中央値、どちらで見るか
平均値は、貯蓄額の大きい一部の世帯に引き上げられやすい性質があります。「平均額に届いていない」と感じる場合でも、中央値で見ると水準の捉え方が変わります。世帯ごとの年齢やライフステージによる違いを考慮することが大切です。