5. 貯蓄と給与を比べるときの注意点が3つあります
貯蓄額と給与額を並べるときは、統計の性質上、次の3点に気をつける必要があります。いずれも数字そのものが誤りというより、比べ方によって印象が変わりうる点です。
5.1 1.貯蓄は「世帯」、給与は「個人」の集計です
J-FLECの貯蓄は二人以上世帯の数字で、国税庁の給与は働く個人ごとの数字です。夫婦それぞれに収入がある世帯では、世帯の収入は夫婦の合計になります。
そのため、世帯全体の貯蓄を一人分の給与で割ると、世帯の収入に対する蓄えの年数としては実際より大きく出やすい点に注意が必要です。反対に、貯蓄は夫婦がそれぞれ築いた分を合わせた額ですから、一人分の給与との比較はあくまで目安として扱うのが無難でしょう。
5.2 2.給与は「額面」であり「手取り」ではありません
国税庁の給与は、社会保険料などを差し引く前の支給総額です。年末調整で社会保険料控除を受けた人の平均控除額は77万円(76万6300円)でした。
この金額に加えて、所得税や住民税も差し引かれますので、実際に手元に残る額は額面より小さくなります。額面の1年分は、そのまま自由に使えるお金の1年分ではありません。
5.3 3.40歳代と50歳代は「別の世帯グループ」です
40歳代の中央値500万円から50歳代の700万円への差は、同じ世帯が10年で200万円増やした結果を示すものではありません。調査時点で異なる世帯群の数字を並べたものです。
50歳代の中央値が高いのは、長く貯蓄を積み上げてきた結果である可能性がありますが、世代ごとの働き方や収入の違いも影響するため、一概には言えません。また、どちらの年代も、金融資産を持たない世帯(40歳代18.8%、50歳代18.2%)を含む集計値です。
6. 世帯の年間収入と並べると見え方は変わる?
注意点1のズレを確かめるため、世帯の側の物差しに置き換えてみます。総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」(2026年5月公表、二人以上の世帯)によると、世帯主が40〜49歳の世帯の年間収入は871万円、50〜59歳は905万円でした。
貯蓄の中央値をこの世帯の年間収入で割ると、40歳代は500万円÷871万円で約0.57年分、50歳代は700万円÷905万円で約0.77年分です。男性の平均給与で割った場合と並べると、次のようになります。
【比較表】貯蓄の中央値を男性の平均給与・世帯の年間収入で割った場合の年数3/3
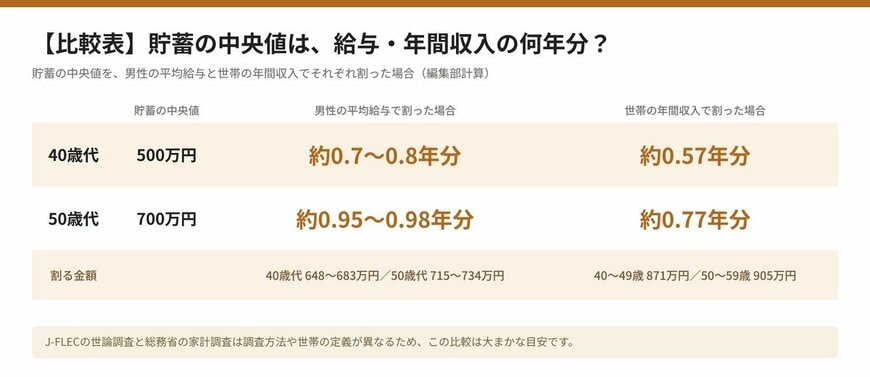
出所:国税庁「令和7年分 民間給与実態統計調査」、J-FLEC「家計の金融行動に関する世論調査 2025年」、総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」をもとにLIMO編集部作成
世帯の収入で見たほうが、やや小さな数字になります。ただし、J-FLECの世論調査と総務省の家計調査は調査方法も世帯の定義も異なるため、この比較はあくまで大まかな目安です。
なお、同じ家計調査で貯蓄現在高の平均は、世帯主が40〜49歳で1381万円、50〜59歳で1756万円でした。J-FLECの金融資産の平均(1486万円・1908万円)とは調査も定義も異なるため、数字は一致しません。
また、年間収入と手取りは同じとは限らず、収入は年によっても変動します。ここで示した割合は、年ごとに変わりうる目安として受け止めてください。
7. まとめにかえて|自分の「年収の何年分」を試算してみましょう
最新の統計で、40〜50歳代の貯蓄と給与の関係を整理しました。ご自身の位置を確かめるには、次の手順が目安になります。
- 源泉徴収票で、自分の額面年収を確認する
- 世帯の貯蓄総額を書き出す
- 世帯の貯蓄を、世帯の主な稼ぎ手の額面年収で割る(世帯全体の年間収入で割る方法もあります)
- 同世代の目安と比べる。男性の平均給与を基準にした目安は約0.7〜1年分、世帯の年間収入を基準にした目安は約0.6〜0.8年分
金額の多い少ないに一喜一憂するよりも、収入に対してどれだけの蓄えがあるかという割合で眺めるほうが、無理のない家計管理につながります。目安より小さかった場合も、貯蓄や収入の状況は世帯ごとに異なりますので、今後の見通しを整理するきっかけとして活用してください。
今回は貯蓄の中央値という一つの物差しで見ましたが、必要な蓄えの額は、住まいの形態や子どもの有無、働き方によって大きく変わります。同世代の目安は出発点にして、自分の家計に合った目標を考えてみましょう。
8. 【筆者コメント】

ここまで、貯蓄が給与の何年分かという見方を紹介してきました。もっとも、この数字は計算しただけで終わらせてしまうと、あまり役に立たないでしょう。
まずは手元の源泉徴収票で額面の年収を確認し、世帯の貯蓄をおおまかに書き出してみてください。割り算の結果が目安より小さくても、慌てる必要はありません。
毎月の支出で見直せる部分を探したり、これからの働き方や収入の見通しを家族と話し合ったりと、次の一歩を考える材料になります。
家計の話は切り出しにくいものですが、数字を共有すると、家族の間でも考えを揃えやすくなるでしょう。
反対に目安を上回っていたなら、その蓄えを何のために使いたいかを言葉にしておくと、安心感が増すかもしれませんね。
数字の確認は一度で終わらせず、年末や昇給のタイミングなど、年に一度は見直す習慣にしておくと、変化にも気づきやすくなります。
小さな確認からで十分ですので、今日できることを一つ選んでみましょう。