
初夏の気配が感じられる頃になると、新年度の慌ただしさも一段落し、日々の生活リズムが落ち着いてきます。こうした時期に、自分たちの貯蓄状況や、同世代がどの程度資産を築いているのか気になり始める人も多いのではないでしょうか。
40歳代・50歳代は、会社勤めの中でも収入が高まりやすい一方で、教育費や住宅ローンなどの支出負担も重なりやすい世代です。家計の規模が大きくなるこの時期は、「稼ぐ力」と「支出管理」の両方が問われる年代といえるでしょう。
老後までの時間を現実的に意識し始める40歳代・50歳代は、リタイア後の暮らしや生活資金について、夫婦で考え始める重要なタイミングでもあります。
そこで今回は、40歳代・50歳代世帯の貯蓄事情や夫婦間のお金に関する調査結果、さらに最新データから見えるリタイア世帯の家計収支をもとに、これからの資産形成について考えていきます。
1. 【40〜50歳代世帯】働き盛り世代の貯蓄額はどのくらい?平均と中央値を確認
まずは、40歳代・50歳代の貯蓄状況について、J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2025」をもとに見ていきましょう。
1.1 【最新データ】40歳代 二人以上世帯の貯蓄額(平均・中央値)を見る
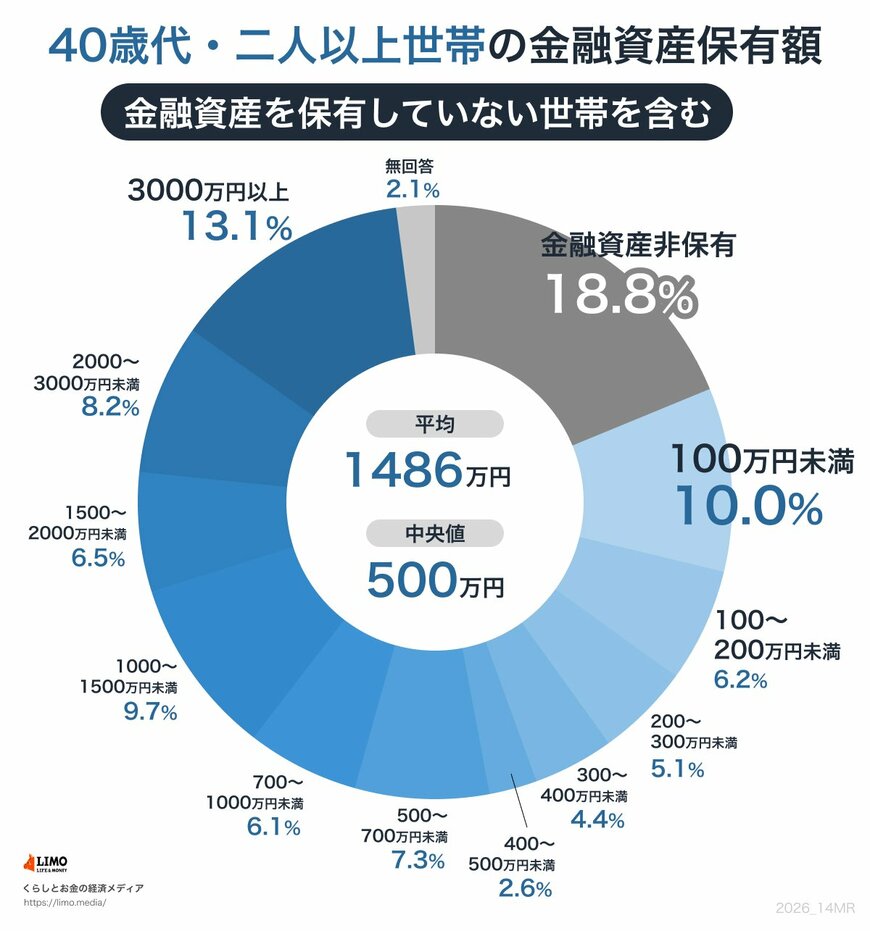
40歳代・二人以上世帯
平均:1486万円
中央値:500万円
- 金融資産非保有:18.8%
- 100万円未満:10.0%
- 100~200万円未満:6.2%
- 200~300万円未満:5.1%
- 300~400万円未満:4.4%
- 400~500万円未満:2.6%
- 500~700万円未満:7.3%
- 700~1000万円未満:6.1%
- 1000~1500万円未満:9.7%
- 1500~2000万円未満:6.5%
- 2000~3000万円未満:8.2%
- 3000万円以上:13.1%
- 無回答:2.1%
40歳代の二人以上世帯では、金融資産保有額の平均は1486万円となっており、一見すると高水準に見えます。
ただし、中央値は500万円にとどまっており、平均と中央値の差が大きい点が特徴です。
内訳をみると、金融資産を保有していない世帯が18.8%ある一方で、1000万円以上を保有する世帯も一定数存在しています。高額資産層が平均値を押し上げているため、実際の生活実感に近い数値としては中央値のほうが参考になりやすいでしょう。
この結果からは、同じ40歳代でも、資産形成の進み具合にかなり差が出ている現状がうかがえます。
1.2 【最新データ】50歳代 二人以上世帯の貯蓄額(平均・中央値)を見る
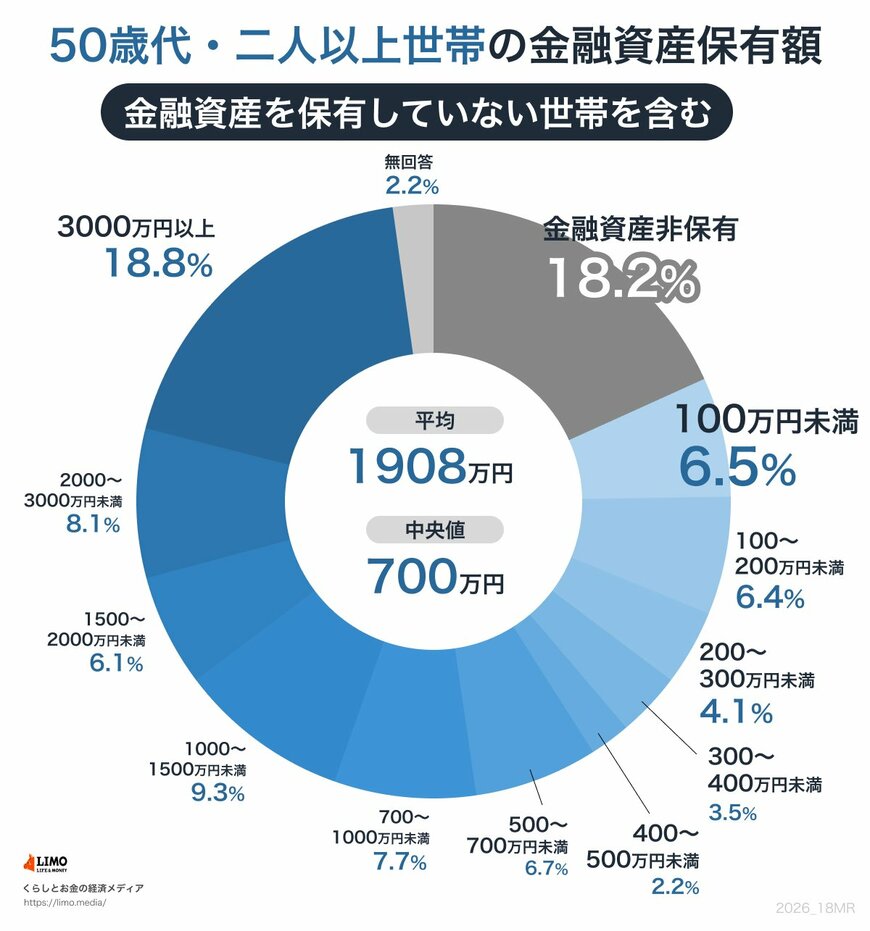
50歳代・二人以上世帯
平均:1908万円
中央値:700万円
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100~200万円未満:6.4%
- 200~300万円未満:4.1%
- 300~400万円未満:3.5%
- 400~500万円未満:2.2%
- 500~700万円未満:6.7%
- 700~1000万円未満:7.7%
- 1000~1500万円未満:9.3%
- 1500~2000万円未満:6.1%
- 2000~3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
続いて50歳代の二人以上世帯を見ると、平均は1908万円、中央値は700万円となっており、40歳代と同じく大きな開きが見られます。
特に目立つのは、資産状況の二極化です。金融資産を持たない世帯が18.2%ある一方で、3000万円以上を保有する世帯も18.8%存在しています。また、500万円未満の層も一定割合を占めており、世帯ごとの差がかなり広がっていることがわかります。
50歳代は、教育費や住宅ローンなどの支出負担が続く時期でもあり、思うように資産形成が進まない世帯がある一方で、早い段階から準備を進めてきた世帯との格差が大きくなりやすい年代ともいえるでしょう。
このように、40歳代・50歳代では貯蓄額のばらつきが非常に大きく、老後を見据えた資産形成をどのタイミングで始めるかによって、その後の家計状況に差が生じやすくなっています。
2. 【40〜50歳代世帯】夫婦で資産を共有していない家庭が多い?お金の不安と家計事情
こうした貯蓄の二極化が進むなかで、夫婦間では実際にどの程度お金の情報共有ができているのでしょうか。
IT案件・求人検索サイト「フリーランスジョブ」を運営する株式会社Hajimariが、20歳代から60歳代の既婚会社員(共働き夫婦)500名を対象に実施した調査(2026年4月公表)では、興味深い実態が明らかになっています。
調査によると、夫婦の約半数にあたる46.8%が、「お互いの貯蓄額や資産運用の状況を把握していない」と回答しました。
さらに、パートナーに内緒にしている3万円以上の「秘密の買い物」がある人は全体の約4割にのぼっています。特に、その金額が50万円以上になると、「お金に関する喧嘩が頻繁にある」と答えた割合は43%まで上昇していました。
お金に関する喧嘩の原因3/7

出所:フリーランスジョブ共働き夫婦の4割に秘密の買い物経験あり。金額が高いほど、喧嘩も多いと判明。パートナーとお金に関する話ができている夫婦は、関係満足度92%に【500名調査】
また、注目されるのが「お金に関する喧嘩の原因」です。
最も多かったのは「将来への備え(資産形成)が十分できていない」(197人)で、2位の「極端な節約(90人)」、3位の「浪費が多い(87人)」を大きく上回りました。
つまり、日々の使い方そのものよりも、「老後資金への不安」や「将来への備え不足」が、夫婦間のストレスにつながっているケースが多いことが見えてきます。
一方で、お金について「しっかり話し合えている」と回答した夫婦では、パートナーへの関係満足度が約96%に達していました。
リタイア後を見据えた資産形成を進めるためには、まず夫婦で家計状況を共有し、将来どのような暮らしを送りたいのかを話し合うことが、重要な第一歩になるといえそうです。
3. 【40〜50歳代世帯】リタイア後の生活費はどの程度必要になるのか
では、実際に老後の家計はどのような状況になっているのでしょうか。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、「65歳以上の夫婦のみの無職世帯」の収支を確認していきます。
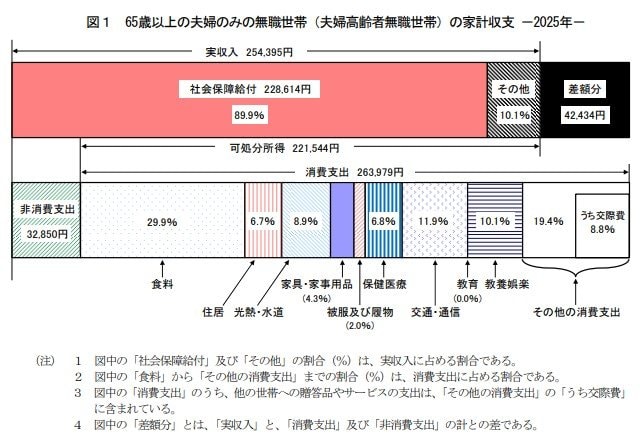
3.1 【65歳以上・無職夫婦世帯】毎月の収入額とその内訳
収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
3.2 【65歳以上・無職夫婦世帯】毎月の支出額とその内訳
支出合計:29万6829円
- 消費支出:26万3979円
- 非消費支出:3万2850円
収入を見ると、月額25万4395円のうち22万8614円を公的年金などの社会保障給付が占めており、老後生活の中心が年金収入になっていることがわかります。
一方で、毎月の支出は29万6829円に達しています。内訳は、食費や住居費、水道光熱費などの消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円です。
その結果、毎月およそ4万2000円の赤字となり、不足分は預貯金の取り崩しなどで補う必要があります。
老後は「年金が入るから安心」と考えがちですが、実際には年金だけで生活費をまかなえない世帯も少なくありません。こうした現実を踏まえると、現役時代から計画的に資産を積み上げていく重要性が改めて見えてきます。
4. 【40〜50歳代世帯】住宅ローンは何歳まで続く?老後に残る住居費負担
働き盛り世代では、子どもの教育費や毎月の生活費に目が向きやすい一方で、老後の家計に長期間影響を与える支出として見落とされがちなのが住宅ローンです。
近年は住宅価格の上昇に加え、借入期間の長期化も進んでおり、中には住宅ローンの完済年齢が70歳を超えるケースもあるでしょう。
現役時代は問題なく返済できていても、退職後に収入の中心が年金へ移行したあと、住居費負担が家計を圧迫する可能性があります。
さらに、持ち家であっても修繕費や固定資産税などの支出は継続します。
「住宅ローンを完済すれば住居費はなくなる」というわけではない点も、老後資金を考えるうえで押さえておきたいポイントです。
4.1 住宅ローン完済年齢は高齢化している
近年は、住宅価格の上昇に加え、借入額の大型化や35年ローンの一般化によって、完済時期が後ろへずれ込む傾向が強まっています。
例えば、40歳で35年ローンを組んだ場合、完済時の年齢は75歳になります。
さらに、50歳前後で住宅を購入したケースでは、80歳近くまで返済が続くこともあり、老後生活と住宅ローン返済期間が重なりやすい構造になっています。
また、低金利が長く続いてきたことで、「月々の返済額を抑えられるから」と、あえて返済期間を長く設定するケースも増えました。しかし、返済期間が長引くほど、退職後まで債務が残るリスクも高まります。
4.2 定年後も返済が残るケース
現役時代は給与収入を前提に住宅ローンを返済できていても、定年後は家計の構造そのものが変化します。
特に注意したいのが、退職金を使って住宅ローンを一括返済するケースです。ローンがなくなる安心感はあるものの、その分、老後の生活資金として使える手元資金は減少します。
「退職金で完済するか」「一部を残して繰上返済にとどめるか」は、医療費や介護費への備えも含めながら、慎重に判断する必要があります。
4.3 持ち家でも修繕費・固定資産税は続く
住宅ローンを完済したとしても、住居に関する支出そのものがゼロになるわけではありません。
戸建て住宅では、外壁や屋根、水回り設備などの修繕が定期的に必要になります。築年数が進むにつれて修繕費は増えやすく、数十万円から100万円単位の支出が発生するケースもあります。
また、マンションでは毎月の管理費や修繕積立金が必要となり、築年数の経過とともに積立金が値上げされることも少なくありません。
さらに、固定資産税も継続して発生します。住宅ローン完済後も、住居費は「形を変えて続く固定支出」であることを意識しておきたいところです。
4.4 老後資金とのバランスをどう考えるか
以下は総務省が実施した持ち家がある世帯のローン残高の有無と貯蓄・負債高のグラフです。
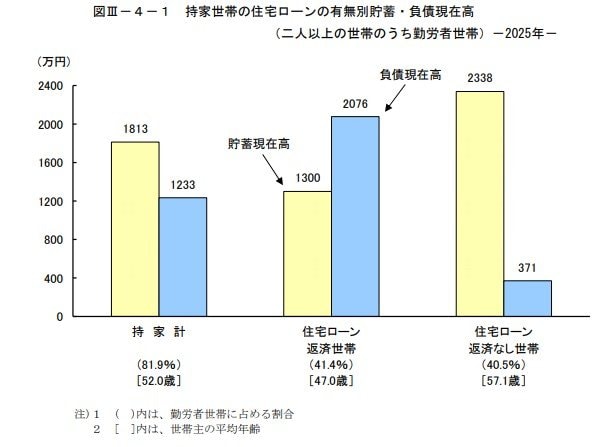
持家世帯(住宅ローン返済あり・なし世帯合計)(世帯主の平均年齢52.0歳)
- 貯蓄現在高:1813万円
- 負債現在高:1233万円
住宅ローン返済世帯(世帯主の平均年齢47.0歳)
- 貯蓄現在高:1300万円
- 負債現在高:2076万円
住宅ローン返済なし世帯(世帯主の平均年齢57.1歳)
- 貯蓄現在高:2338万円
- 負債現在高:371万円
持ち家があり、なおかつ住宅ローンを返済中の世帯では、負債額が貯蓄額を上回っており、家計負担の重さが見えてきます。
もちろん、これらは平均値にすぎませんが、多くの世帯が「貯蓄を増やしながら住宅ローンも返済する」という状況に直面していると考えられるでしょう。
住宅ローンについては、「できるだけ早く完済すること」だけが正解とは限りません。
例えば、手元資金を大きく減らして繰上返済を行った結果、急な医療費や介護費への対応が難しくなるケースも考えられます。一方で、返済期間が長すぎると、年金生活に入った後も住居費負担が重くのしかかります。
重要なのは、「老後までに住宅ローン残高をどの程度減らせるか」と、「老後資金をどれだけ確保できるか」のバランスを取る視点です。
教育費・住宅ローン・老後資金は、40〜50歳代で重なりやすい支出ですが、将来の住居費負担まで含めて整理しておくことで、リタイア後の家計像はより現実的に見えてくるでしょう。
住宅ローンを抱える世代にとって、資産形成を支える制度として注目されているのがNISAです。次の章では、その活用方法について見ていきます。
5. 【40〜50歳代世帯】50歳代からでも遅くない 資産運用とNISA活用の考え方
リタイア後に必要となる生活資金は人それぞれですが、公的年金や退職金だけでは十分ではない可能性もあるため、早い段階から老後資金の準備を進めていくことが重要です。
「人生100年時代」といわれる現在、老後資金への不安を抱える人は少なくありません。ただ、「50歳代からではもう遅い」と考える必要はありません。
資産運用で重要になるポイントの一つが、できるだけ長い運用期間を確保することです。
時間を味方につけることで、価格変動リスクを抑えながら、安定したリターンを目指しやすくなると考えられています。
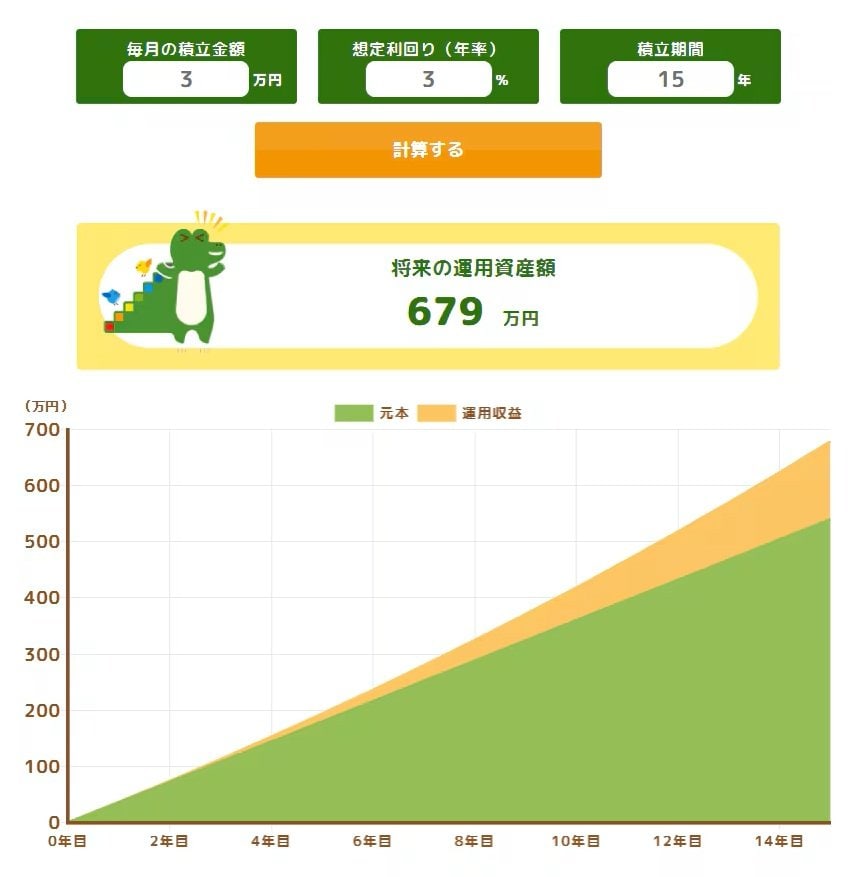
5.1 【年率3%で運用した場合の試算】50歳から65歳まで「毎月3万円」を積み立てたケース
ここでは、ひとつのモデルケースをもとに試算してみます。
例えば、50歳から65歳までの15年間、毎月3万円をNISAで積み立て、年率3%で運用できたと仮定します。
この場合、積立元本は540万円ですが、継続的に積み立てを行うことで運用益が積み上がり、最終的には約140万円分が上乗せされる計算になります。
もちろん、これは一定条件を前提にしたシミュレーションであり、実際の投資では元本割れのリスクがある点には注意が必要です。
ただし、長期・積立・分散を意識しながら運用を続ける方法は、リスクを抑えつつ安定的な資産形成を目指す手段として広く活用されています。
5.2 NISAは「個人の資産づくりの心強い味方」
老後に向けた資産形成の方法としてNISAが注目されている理由の一つに、運用益が非課税になる点があります。
先ほどの試算では、運用によって約139万円の利益が発生していました。
もし、この運用をNISA口座ではなく通常の課税口座で行っていた場合、この利益には所得税・復興特別所得税・住民税を合わせた約20%が課税されます。
そのため、本来であれば30万円前後が税金として差し引かれる計算になりますが、NISA口座を利用していれば、こうした税負担は発生しません。
この「運用益を非課税で受け取れる」という仕組みが、NISAが個人の資産形成を後押しする制度として支持されている理由のひとつといえるでしょう。
6. 【40〜50歳代世帯】資産運用だけじゃない「年金繰下げ」と「長く働く」という選択肢
老後資金の不安を和らげる方法は、NISAなどを活用した資産運用だけではありません。「長く働き続けること」と「年金の受給を遅らせること」も、将来の家計を安定させる有効な選択肢となります。
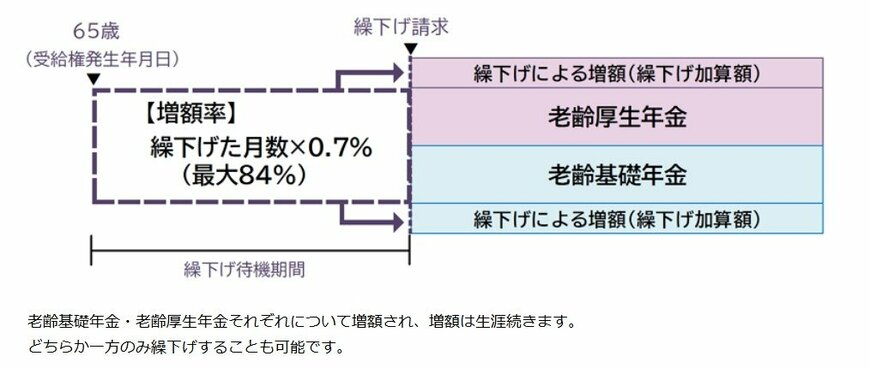
現在、公的年金は原則65歳から受け取れますが、受給開始時期を66歳以降に遅らせる「繰下げ受給」を選択することも可能です。
1カ月遅らせるごとに年金額が0.7%増額され、最大75歳まで繰り下げることで、受給額を最大84%増額させることができます。
まとまった不労所得が一生涯続くメリットは大きいですが、一方で注意点もあります。
年金は生存中に受け取るものであるため、「長生きできなければ、65歳から受け取るよりも受給総額が少なくなってしまう」というデメリットです。
また、年金収入が増えれば、その分だけ社会保険料や税金の負担も重くなります。
何歳まで生きるかは誰にもわかりませんが、40〜50歳代のうちから「何歳まで働くか」「いつから年金を受け取るか」を夫婦でシミュレーションしておくことは、老後の安心につながります。
健康状態や働き方など、ご自身のライフプランに合わせて柔軟に検討していくことが大切です。
7. まとめにかえて:老後を見据えた家計管理をどう始めるべきか
会社勤めの40〜50歳代では、貯蓄状況の二極化が進んでいる実態が見えてきました。特に50歳代では、貯蓄500万円未満の世帯が約4割を占めており、多くの世帯が家計管理や資産形成に苦労している状況がうかがえます。
さらに、最新データでは、65歳以上の無職夫婦世帯の家計は毎月およそ4.2万円の赤字となっており、物価上昇による生活費負担も重くなっています。調査結果でも示されていたように、「将来への備え不足」に対する不安は、夫婦間のストレスや衝突の原因にもなりやすいようです。
また、教育費や住宅ローンが重なる40〜50歳代では、老後資金の準備が後回しになりやすい一方で、住居費負担は退職後まで続く可能性があります。住宅ローンや固定資産税、修繕費などを含めた長期的な家計設計が、これまで以上に重要になっています。
季節の移ろいとともに暮らしが落ち着きを見せるこの時期だからこそ、夫婦で家計や将来のマネープランについて話し合ってみるのもよいかもしれません。
老後資金への備えは、早く始めるほど選択肢が広がります。NISAやiDeCoなどの税制優遇制度も上手に活用しながら、夫婦二人三脚で無理のない資産形成を進めていきたいところです。