

3. 世帯年収1400万円の年金額をシミュレーション
年金額は加入期間を通じた報酬で決まるため、いまの年収だけでは計算できません。条件を置いて試算してみます。
3.1 試算条件
22歳から60歳まで38年間、会社員として厚生年金に加入したとします。加入期間は456か月です。
20歳から60歳までの40年間、国民年金に未納期間はないものとします。年金は65歳から受け取ります。
報酬比例部分は、平均標準報酬額に5.481を掛けて1000で割り、加入月数を掛けて計算します。ここでは平均標準報酬額を2通り置きました。年収700万円に相当する58万3000円と、上限の65万円です。
3.2 試算結果
平均標準報酬額が58万3000円の場合、報酬比例部分は年145万7100円です。老齢基礎年金の満額84万7296円を足すと、年230万4400円になります。月あたり約19万2000円です。
平均標準報酬額が上限の65万円だった場合は、報酬比例部分が年162万4500円、合計で年247万1800円となります。月あたり約20万5900円です。
報酬が1割以上増えても、年金の差は年16万7000円ほどにとどまります。上限があるとはこういうことです。
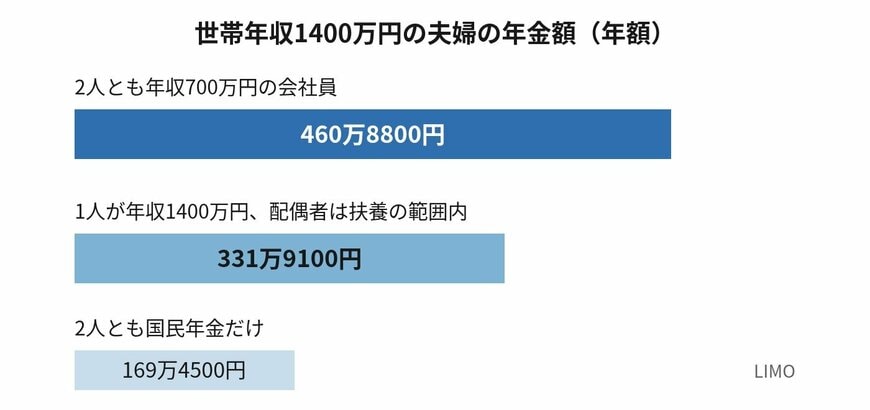
同じ世帯年収1400万円でも2人で厚生年金に入るほうが年128万円多い2/2
出所:日本年金機構「厚生年金保険の保険料」「報酬比例部分」および厚生労働省の年金額改定の資料を参考にLIMO編集部作成
夫婦が2人とも年収700万円で働いた場合、世帯の年金は年460万8800円です。
一方、1人が年収1400万円を稼ぎ、配偶者が扶養の範囲内にとどまった場合はどうでしょうか。稼ぎ手の年金は上限に達して年247万1800円、配偶者は老齢基礎年金の84万7296円だけですので、世帯では年331万9100円になります。
同じ世帯年収でも、年128万9600円の差がつきました。
4. 厚生年金に入っていなければ年金はいくらか
夫婦のどちらか、あるいは2人とも厚生年金に加入していない場合も見ておきます。
4.1 試算条件
20歳から60歳までの40年間、国民年金の保険料に未納期間がないものとします。仕事は自営業やフリーランスで、年収は問いません。
4.2 試算結果
受け取れるのは老齢基礎年金だけですので、年84万7296円です。夫婦2人で169万4592円となります。
会社員夫婦の460万8800円と比べると、3分の1近い水準です。どれだけ稼いでいても、国民年金の保険料が一律である以上、年金額には反映されません。
5. 夫婦が考える老後対策
ここまでを整理すると、収入の多さがそのまま年金の多さにはつながらないことが分かります。
厚生年金に加入していても標準報酬月額には上限があり、加入していなければ収入は年金に反映されません。世帯としてどちらが厚生年金に入っているかで、受け取る額は100万円以上動きます。
上限が2027年9月から引き上げられることは、将来の年金にとってはプラスに働きます。ただし、その分だけ保険料の負担も増えます。手取りへの影響は先に確かめておきたいところです。
まずは自分の見込額を知るところからです。ねんきん定期便やねんきんネットを使えば、いまの加入実績にもとづく見込額を確認できます。
私は自治体で保険料の計算を担当していましたが、窓口では制度の名前だけを聞いて自分の額を確かめないまま不安になっている方によくお会いしました。数字を見てから考えるほうが、対策も具体的になります。
見込額を確認したうえで足りないと感じたら、年金事務所や金融機関の窓口に相談してみてください。夫婦それぞれの働き方によって取れる方法は変わります。
※掲載している年金額は、設定した条件(加入期間38年・定額の平均標準報酬額など)に基づく概算値です。実際の受給額は個人の過去の報酬推移、加入月数、将来の制度改定等によって異なります。

参考資料
太田 彩子


