

2026年(令和8年)12月1日に、所得税の基礎控除の引き上げに伴い、扶養親族になるための合計所得金額の要件が「58万円以下」から「62万円以下」へと引き上げられることが決定されました。税制が少しずつ変化する中で、ご家族を支えるための正しい知識を持っておくことはますます重要になっています。
FP(ファイナンシャルプランナー)として日々ご相談をお受けする中で、「一人暮らしになった親を経済的に支えたいけれど、税金の手続きが分からない」というお声をよく耳にします。年末調整の時期が近づくと、親御さんを自分の扶養に入れられるかどうかで迷う方は決して少なくありません。
配偶者を亡くされて一人で暮らすことになった親御さんを、ご自身の扶養控養(税金の負担を軽くする制度)に入れることができれば、家計にとって大きな助けになります。結論からお伝えすると、親御さんが受け取っているのが「遺族年金(残された家族の生活を支えるための年金)」だけであれば、ご自身の扶養に入れることができる可能性が高いです。
この記事では、「遺族年金をもらう親」を扶養に入れるための4つの条件や、控除される金額の違い、そして健康保険との制度の違いについて、専門用語をわかりやすく解説しながらご紹介します。
1. 「遺族年金は非課税」親の合計所得金額には含まれない
まず、判定の土台になる考え方から確認します。
扶養控除を受けられるかどうかは、扶養する側ではなく扶養される親の所得で決まります。
1.1 扶養親族の所得要件は合計所得金額で判定する
国税庁は、扶養親族に当てはまる人の要件のひとつとして、年間の合計所得金額が58万円以下であることを挙げています。令和2年分から令和6年分までは48万円以下でした。
給与のみの場合は、給与収入が123万円以下であれば、この要件を満たします。
1.2 遺族年金だけを受け取っている親は所得要件を外れない
遺族年金は所得税の非課税所得にあたるため、合計所得金額の計算には含まれません。
そのため、遺族年金だけで暮らしている親であれば、受け取っている年金額の多い少ないにかかわらず、所得要件の側では引っかからないことになります。老齢年金を一緒に受け取っている場合は、そちらが合計所得金額の計算に入ります。
2. 「離れて暮らす親も対象?」老人扶養親族の控除額は48万円、同居老親等は58万円
次に、控除される金額を見ていきます。
控除額は扶養親族の年齢と同居の有無で変わり、70歳以上の親は一般の控除対象扶養親族より手厚い区分になります。
2.1 70歳以上かどうかはその年の12月31日現在で判定する
老人扶養親族とは、控除対象扶養親族のうち、その年12月31日現在の年齢が70歳以上の方をさします。
控除額は、同居老親等以外の方で48万円、同居老親等で58万円です。一般の控除対象扶養親族は38万円なので、その差が10万円から20万円あることになります。
2.2 同居老親等は本人または配偶者の直系尊属で同居を常とする方
同居老親等は、納税者本人または配偶者の直系尊属で、いずれかとの同居を常としている方です。
国税庁は、病気の治療のために入院していて別居している場合には、その期間が1年以上にわたるようなときでも同居に該当するものとして取り扱って差し支えないとしています。ただし老人ホーム等へ入所している場合は、その老人ホームが居所となるため同居しているとはいえません。
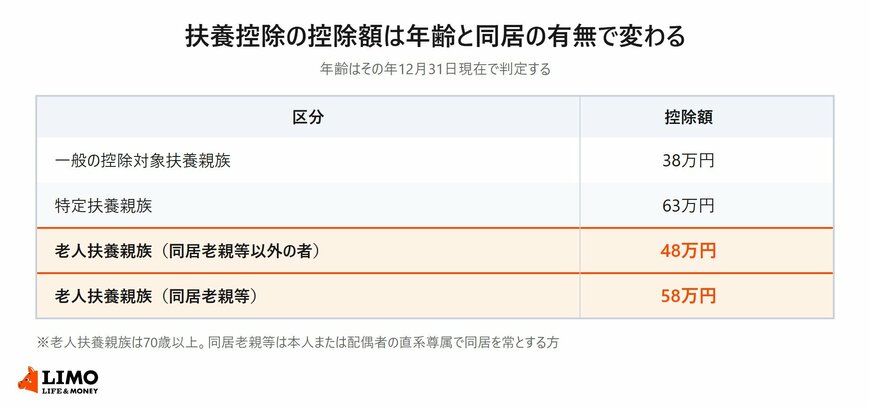
【扶養控除の控除額】
- 一般の控除対象扶養親族:38万円
- 特定扶養親族:63万円
- 老人扶養親族(同居老親等以外の者):48万円
- 老人扶養親族(同居老親等):58万円
3. 扶養親族に当てはまるための要件は4つ
控除額が分かったところで、扶養親族そのものの条件を確かめます。
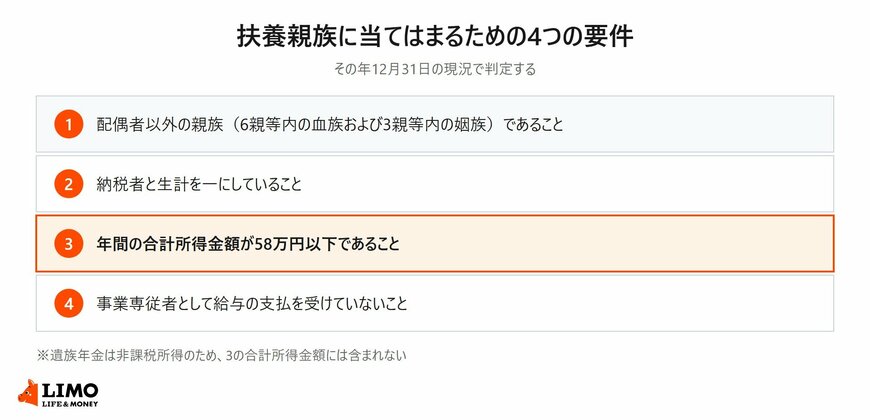
国税庁は、その年の12月31日の現況で次の4つのすべてに当てはまる方を扶養親族としています。
3.1 配偶者以外の親族で生計を一にしていること
1つ目は、配偶者以外の親族であることです。ここでいう親族は6親等内の血族および3親等内の姻族で、都道府県知事から養育を委託された児童や市町村長から養護を委託された老人も含まれます。
2つ目は納税者と生計を一にしていること、3つ目は年間の合計所得金額が58万円以下であることです。4つ目は、青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないことです。
3.2 控除対象扶養親族は16歳以上に限られる
扶養控除の対象になるのは、扶養親族のうちその年12月31日現在の年齢が16歳以上の方です。これを控除対象扶養親族といいます。
親を扶養に入れる場合、この年齢の条件は問題になりません。

親の年金が非課税かどうかで、扶養に入れられるかどうかが変わります。年金振込通知書で年金の種類を確かめてから、年末調整の書類に手をつけると迷いません。


