

夫婦そろって高い収入を得ている世帯は、パワーカップルと呼ばれることがあります。明確な定義はありませんが、合計で年収1400万円ほどを目安にすることが多いようです。
これだけの収入があれば、老後の心配も少なそうに思えます。
ただ、厚生年金には報酬をいくら受け取っても年金額に反映されなくなる上限があります。しかもこの上限は、2027年9月から段階的に引き上げられることが決まりました。
そこで今回は、厚生年金の上限のしくみを確認したうえで、世帯年収1400万円の夫婦の年金を試算していきます。
1. 公的年金のしくみ
日本の公的年金は、国民年金と厚生年金の2つで組み立てられています。
国民年金は日本に住む20歳以上60歳未満のすべての人が加入する年金です。その上に、会社員や公務員が加入する厚生年金が乗ります。
この形から2階建てと呼ばれます。将来いくら受け取れるかは、厚生年金に入っていたかどうかで大きく変わります。
2026年度の老齢基礎年金は、40年間納めた場合の満額が月7万608円です。1956年4月1日以前に生まれた方は月7万408円となります。
2. 現役時代の収入が反映されるのは厚生年金だけ
いま収入が高い人は、将来の年金も多くなると思われがちです。ただし、それが当てはまるのは厚生年金に加入している場合に限られます。
国民年金の保険料は収入にかかわらず一律です。納めたか、免除を受けたか、未納だったかで年金額が決まります。
一方の厚生年金は、標準報酬月額と標準賞与額をもとに保険料を計算します。多く納めた人ほど、長く加入した人ほど年金が増える設計です。
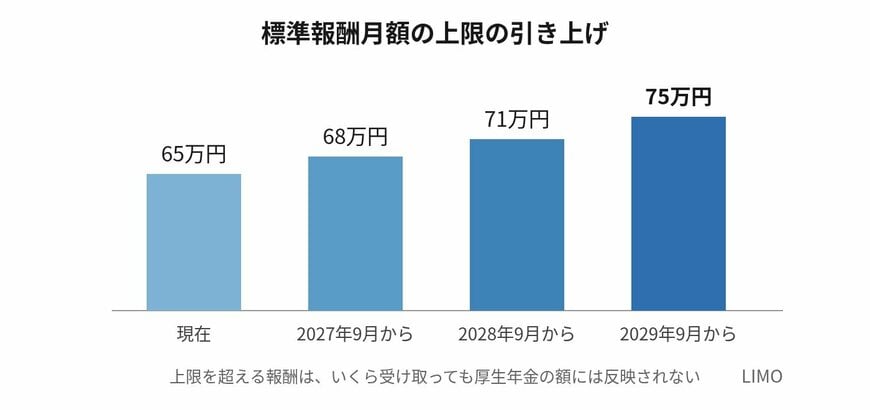
ここに上限があります。標準報酬月額は1等級の8万8000円から32等級の65万円まで32段階に分かれていて、月給がいくら高くても65万円を超える区分はありません。
賞与にも上限があり、標準賞与額は1回につき150万円までです。保険料率は18.3パーセントで固定されています。
標準報酬月額の上限は2027年9月から3段階で引き上げられる1/2
出所:厚生労働省「年金制度改正法(令和7年)の主な改正内容」を参考にLIMO編集部作成
2025年に成立した年金制度改正法で、この上限は2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へと引き上げられることになりました。
裏を返せば、それまでは65万円で頭打ちのままということです。


