

2. 平均だけで見ない──「世帯の人数」と中央値で読み直す
二人以上世帯とおひとりさまの平均には2倍ほどの差がありましたが、これは世帯の人数がちがうことが大きく影響しています。まずは、この差をどう受け止めればよいのかを整理しておきましょう。
2.1 2倍の差は、「1人あたりの差」ではない
気をつけたいのは、この2倍という開きを、そのまま「1人あたりの蓄えの差」と受け取らないことです。二人以上世帯は、文字どおり世帯員が2人以上で、3人以上の世帯も含まれます。世帯全体の金額が大きくなるのは、ある意味で当然のことです。
では「1人あたり」に直せばよいかというと、そう単純でもありません。二人以上世帯の平均世帯人員は、この調査では公表されていないため、平均を人数で割って正確な1人あたりを出すことはできないのです。はっきりしているのは、世帯の人数がちがう以上、総額の平均をそのまま並べて「多い・少ない」とはいえない、ということ。金額の大小より、それぞれの世帯が「何人ぶんの暮らし」を支えているかに目を向けると、数字の意味がつかみやすくなります。
2.2 中央値が低いのには理由がある
いっぽう、中央値でみると、おひとりさまは二人以上世帯より低めです(60歳代は1400万円と300万円)。平均は一部の大きな金額に引き上げられ、中央値は真ん中の姿をあらわす—この2つを並べてみると、数字の見え方がぐっと立体的になります。
平均と中央値の開きが大きいほど、世帯ごとのばらつきも大きいということでもあります。おひとりさまで開きが大きいのは、しっかり蓄えた世帯と、これから積み上げていく世帯などが含まれているからです。自分がどのあたりにいるかを知りたいときは、平均よりも中央値を目安にすると、つかみやすくなります。
3. 自分のくらしにわせて必要なお金の備え方を考える
蓄えの大きさだけでなく、これから必要になるお金も、世帯により変わります。次のように自分の型に合った目安で見ていきましょう。
世帯の型で、必要なお金も備え方も変わる2/2
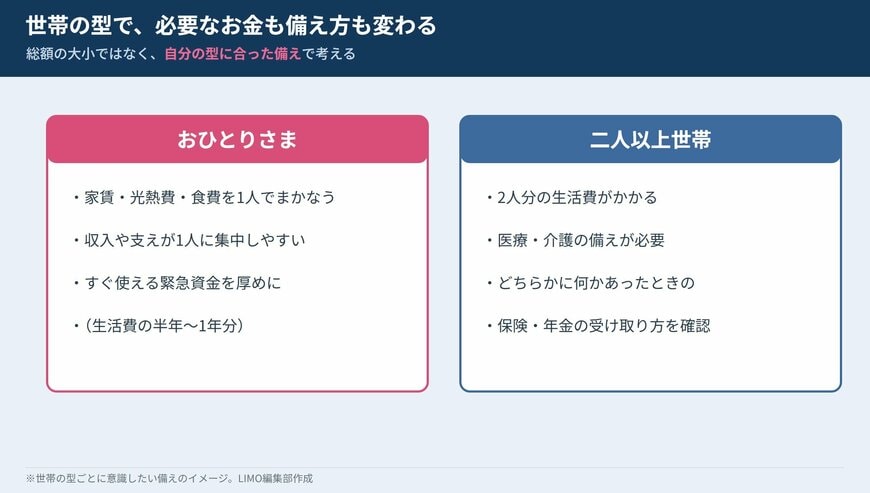
※世帯の型ごとに意識したい備えのイメージ。LIMO編集部作成
3.1 おひとりさまは、すぐ使えるお金を厚めに
おひとりさまは総額こそ小さめでも、家賃や光熱費、食費といった暮らしの費用を1人でまかないます。頼れる収入が自分の分だけになりやすいので、病気やケガでしばらく働けないときに備えて、すぐに引き出せるお金を厚めにしておくと安心です。生活費の半年から1年分ほどを、いつでも使える形で確保しておくことが、心の余裕にもつながります。収入や支えが1人に集中しやすいぶん、いざというときのお金は、値動きのある運用よりも、すぐ動かせる預貯金の形で持っておくと心強いものです。まずは半年分、慣れてきたら1年分と、少しずつ厚みをつけていくとよいでしょう。
3.2 二人以上世帯は、2人分の備えを見すえて
二人以上世帯は総額が大きいぶん、2人分の生活費や、医療・介護の備えが必要です。
また、どちらか一方に何かあったときのことも考えて、保険や年金の受け取り方を一度確認しておくとよいでしょう。対象となる条件などもありますので、しっかりと制度を調べてくださいね。
4. 編集部よりコメント
貯蓄額を世帯の型ごとにみると、二人以上世帯とおひとりさまでは、平均で2倍ほどの開きがあります。ただ、その差の多くは世帯の人数からくるもので、そのまま「1人あたりの蓄えの差」と受け取ることはできません。数字を見て「うちは少ないのでは」と気になってしまいがちですが、大切なのは他の型とくらべることではなく、自分の型に合った目安をもつことです。
あわせて覚えておきたいのが、平均と中央値の使い分けです。平均は一部の大きな金額に引き上げられやすく、中央値は真ん中の姿をあらわします。とくに金融資産をもたない世帯も入った数字では、中央値のほうが実感に近いことが多いものです。世帯の型と、この2つの数字を手がかりにすれば、大きな金額にふりまわされず、いまの位置を落ち着いて確かめられます。そのうえで、お金を使う予定ごとに分けておくと、これからの見通しが立てやすくなります。
5. まとめにかえて
J-FLECの調査(2025年)で60〜70歳代の金融資産を世帯の型別にみたところ、二人以上世帯は60歳代が平均2683万円・中央値1400万円、70歳代が平均2416万円・中央値1178万円。おひとりさまは60歳代が平均1364万円・中央値300万円、70歳代が平均1489万円・中央値500万円でした。いずれも、金融資産をもっていない世帯もあわせた全体の数字です。
平均でみると二人以上世帯はおひとりさまの約2倍ですが、この2倍を「1人あたりの差」と受け取るのは早計です。二人以上世帯には3人以上の世帯も含まれ、人数がちがう以上、総額の平均をそのまま並べて比べるわけにはいきません。差の多くは、暮らす人数のちがいをあらわしている面が大きい、ということです。世帯の型がちがえば金額もちがって当たり前、とかまえておくと、数字に気持ちをゆさぶられにくくなります。
いっぽう中央値は、まだ資産づくりのとちゅうの世帯も交じった真ん中の値なので、とくにおひとりさまでは平均より低めに出ます。平均と中央値はどちらが正しいというものではなく、両方を並べてはじめて、実感に近い姿が見えてきます。数字を読むときは、この2つをセットにしておくと安心です。
はじめの一歩としておすすめしたいのは、いまの家計の蓄えを紙に書き出して、自分の世帯型の平均・中央値と並べてみることです。そのうえで、おひとりさまなら、すぐ使えるお金を生活費の半年から1年分ほど手元に。二人以上世帯なら、2人分の医療・介護やこの先の出費を見すえて、使う時期ごとにお金を色分けしておく。型に合った備えを一つ決めるだけで、大きな数字に気持ちをゆさぶられず、自分たちのペースで蓄えを育てていけます。年代や世帯の型はそれぞれでも、いまの立ち位置を知って次の一歩を選ぶこと。その積み重ねが、これからの毎日をおだやかに支えてくれます。


参考資料
宮野 茉莉子


