


シルバーウィークは旅行や帰省などの計画を立てている方もいるでしょう。5連休という方も多いですが、時間に余裕があるこの季節だからこそ考えたいのが、家計や貯蓄の見直しです。1年がはじまってから貯蓄計画を立てる方もいますが、実際にはこの時期から家計をふりかえり、来年に向けて蓄えを見直し、計画を立てるといいでしょう。
ただ、目標貯蓄額を決めるのは簡単ではないもの。「まわりの人は、どれくらい貯めているのだろう」と気になる方は多いのではないでしょうか。
この記事では、J-FLECの調査(2025年)をもとに、現代シニアの60歳代・70歳代の金融資産を二人以上世帯とおひとりさまで並べてみます。平均と中央値の両方から、「わが家の型」で読み解くコツを、いっしょに整理していきましょう。
貯蓄の額は、世帯の人数によって見え方が大きく変わります。二人以上世帯とおひとりさまを同じ物差しで比べると、「多い・少ない」だけでは見えてこないものが浮かびあがります。
まずは、60〜70歳代の平均と中央値を、世帯の型ごとに並べてみましょう。
1. 【60〜70歳代】二人以上世帯とおひとりさま「平均貯蓄額」はいくらになる?
J-FLECの調査(2025年)で、世帯主が60歳代・70歳代の金融資産保有額(金融資産をもたない世帯を含む)をみると、二人以上世帯は60歳代が平均2683万円・中央値1400万円、70歳代が平均2416万円・中央値1178万円でした。いっぽう、おひとりさま(単身世帯)は60歳代が平均1364万円・中央値300万円、70歳代が平均1489万円・中央値500万円です。
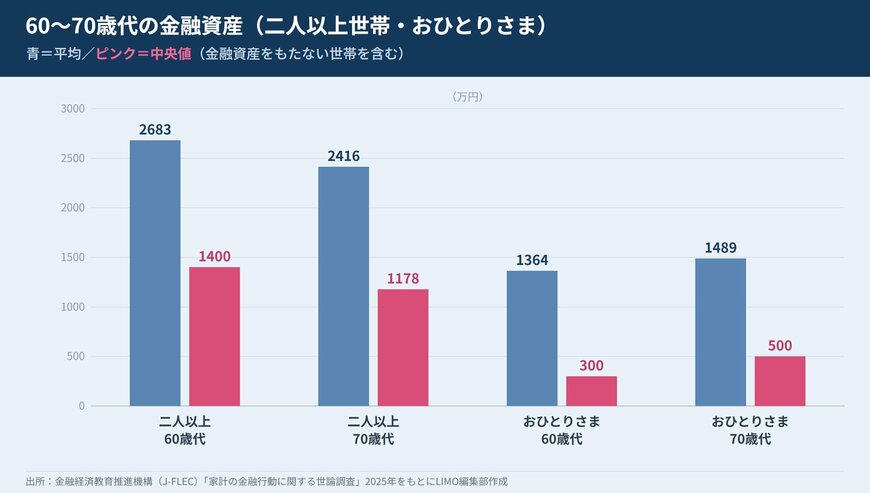
平均でくらべると、二人以上世帯はおひとりさまのおよそ2倍です(60歳代は2683万円と1364万円)。世帯の人数が多いぶん、2人分の収入や退職金が積み上がりやすいことが、金額の差にあらわれています。二人分の年金を受け取れる世帯が多いことも、まとまった蓄えを保ちやすい理由のひとつです。
ここで注目したいのが、平均と中央値の差です。中央値は、金額の大きい順に並べたときにちょうど真ん中にくる世帯の値で、一部の大きな金額に引っぱられにくいのが特徴です。今回の数字は金融資産をもたない世帯も含めた全体の中央値なので、とくにおひとりさまでは平均より低めに出ています(60歳代は平均1364万円に対し中央値300万円)。平均と中央値では見える姿がちがうので、両方をあわせてみておくと、実感に近いところがつかめます。
同じ60歳代でも、蓄えの幅は世帯によって大きく異なります。二人以上世帯の60歳代では、金融資産が3000万円以上の世帯が27.2%ともっとも多い一方で、まだこれから積み上げていく、金融資産をもたない世帯も12.8%ありました。平均という1つの数字だけを見るのではなく、こうした幅があることを知っておくと、自分の位置を落ち着いて受け止められます。
数字の読み方をひとつ。ここでの金額は、預貯金や保険、株式・投資信託などをあわせた「金融資産」で、金融資産をもたない世帯も含めた全体の平均と中央値です。もたない世帯を含むぶん、中央値は低めに出ます。
二人以上世帯とおひとりさまでは、平均で2倍ほどの開きがありました。ただ、これは「1人あたりの蓄えの差」とはかぎりません。次のページでは、この2倍という差を世帯の人数のちがいからとらえ直したり、中央値の意味をほどいたりしながら、「わが家の型」で貯蓄をどう読めばよいのかを、いっしょに整理していきます。焦らず、自分の型を出発点にして、次の一歩を考えていきましょう。数字は、だれかと比べるためではなく、自分の備えに生かすために使うのがおすすめです。


