

2. 給与明細で試算「月収40万円」社会保険料と手取り額はいくら?
上限引き上げの直接的な対象にならない方であっても、社会保険料の仕組みを知ることは重要です。毎月の給与からは税金にばかり目が向きがちですが、会社員の手取り額を左右する一番大きな要素は「社会保険料」です。
ここでは、神奈川県にお住まいの45歳の会社員の方で、月収40万円のモデルケースをもとに、引かれているお金のリアルな内訳を見てみましょう。
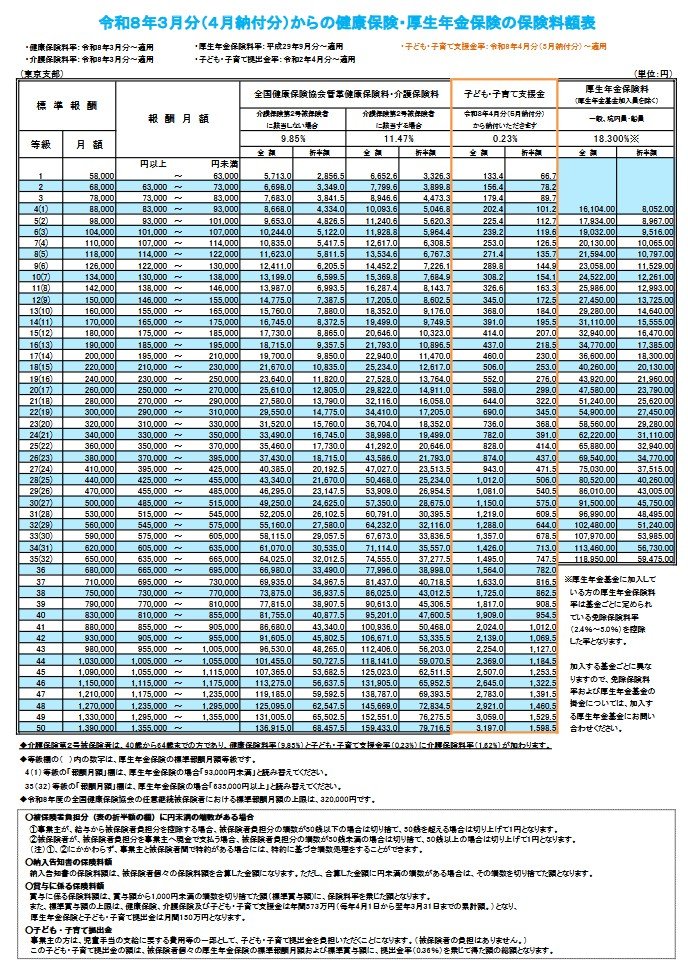
月収40万円(報酬月額39万5000円以上42万5000円未満)の場合、標準報酬月額は「41万円(第27等級)」となります。
厚生年金保険料:3万7515円
標準報酬月額41万円に対する折半額(本人負担分)です。老後の生活資金となる老齢年金はもちろん、万が一のときの遺族年金や障害年金という、強力な公的保障の財源になります。
健康保険料:2万336円
標準報酬月額41万円に対し、協会けんぽ神奈川支部の料率(介護保険該当なしの場合)を適用した折半額です。私たちが病院の窓口で支払う医療費が原則3割負担で済んだり、医療費が高額になった際に上限が設けられる高額療養費制度を利用できるのは、この保険料があるからです。
介護保険料:3321円
40歳から64歳の方が対象となります。標準報酬月額41万円に対し、介護保険料率1.62パーセントを会社と半分ずつ負担した金額です。将来、ご自身やご家族が介護サービスを利用する際、社会全体で支え合うための大切な資金となります。
子ども・子育て支援金:471円
標準報酬月額41万円に対し、全国一律0.23パーセントの支援金率を会社と半分ずつ負担した金額(471.5円)をもとに、端数処理(50銭以下切り捨て)を行った金額です。令和8年4月分から新しく徴収が開始された、子育て世帯をサポートするための財源です。
雇用保険料:2000円
この項目のみ、標準報酬月額ではなく「実際の総支給額(40万円)」に対して労働者負担分(一般の事業で0.5パーセント)をかけて計算します。失業したときの給付や、育児休業給付金などの大切な財源として使われます。
これらを合計すると、社会保険料だけで毎月約6万3643円になります。ここにおおよその所得税(約1万円)を加えると、住民税などを除いた概算でも、月40万円の額面から毎月約7万3600円が差し引かれ、手取りの目安は約32万6000円となります。
3. まとめにかえて
厚生年金の標準報酬月額の上限引き上げは、月収75万円以上の一部の方だけの話に思えるかもしれません。しかし、社会保険料の仕組み全体を見直すきっかけとして、多くの方にとって関わりのあるニュースです。まずは給与明細を開き、所得税や住民税だけでなく、健康保険料、厚生年金保険料、介護保険料、雇用保険料なども、あらためて確認してみましょう。

私自身、ファイナンシャルプランナー(FP)としてこれまで数多くの家計相談に携わってきましたが、「税金をいくら払っているか」だけでなく「社会保険料も含めてどれだけ負担しているか」まで見ることをおすすめしています。
ご自身の給与明細を、あらためて眺めてみるきっかけにしていただければ幸いです。

参考資料
- 厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
- 全国健康保険協会(協会けんぽ)「令和8年度保険料額表(神奈川支部)」
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」
- こども家庭庁「子ども・子育て支援金制度について」
村岸 理美


