

令和7年(2025年)6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が国会で成立しました。これにより、厚生年金保険料の計算基準となる「標準報酬月額(毎月の基本給や手当を合わせた額)」の上限が、現在の65万円から2029年にかけて段階的に75万円へ引き上げられることが決定しています。

今回は、厚生年金の制度改正に関する3つのポイントとともに、身近な「月収40万円」のケースで社会保険料が手取りにどう影響しているのか、プロの視点から詳しく解説します。
1. 厚生年金「標準報酬月額の上限」が2029年までに75万円へ
私たちが毎月納めている厚生年金保険料は、毎月の給与額面に直接一定の割合をかけて計算しているわけではありません。
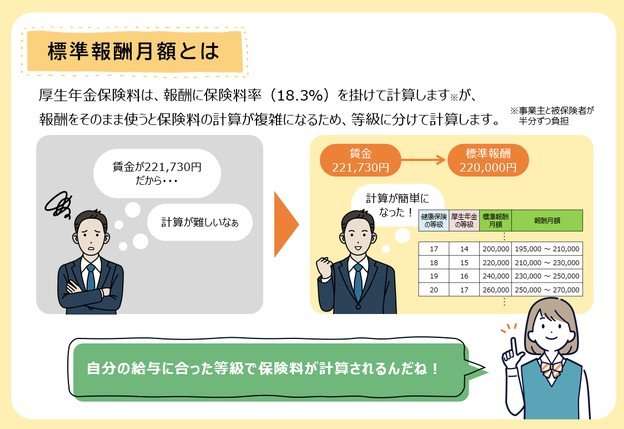
事務手続きをスムーズにするため、実際の報酬を32段階の等級(区分)に当てはめた「標準報酬月額」という基準額を使って計算されています。
そして、厚生労働省は、厚生年金保険料の計算のもとになる「標準報酬月額」の上限を、現在の65万円から75万円へ段階的に引き上げることを発表しました。
まず前提として、厚生年金保険料は次のように計算されています。
- 保険料=報酬(毎月の賃金など)×保険料率(18.3%、労使折半)
- 実際の計算では、報酬をそのまま使わず32段階の等級に当てはめる
- この等級には「上限」が設けられており、現在は65万円
つまり、月収が65万円を超えていても、保険料の計算上は「65万円」として扱われ、それ以上は保険料が増えない仕組みになっています。
1.1 段階的な上限引き上げ「75万円」までのスケジュール
今回の改正では、この上限が次のスケジュールで引き上げられます。
- 現行:65万円
- 2027年9月:68万円
- 2028年9月:71万円
- 2029年9月:75万円
上限が引き上げられると、月収75万円以上の方は影響を受けます。厚生労働省の試算では、次のような変化が見込まれています。
- 本人負担分の保険料:月9100円増加(社会保険料控除を考慮すると実質約6100円)
- 10年続けた場合の年金額:月約5100円増額(年金課税を考慮すると実質約4300円)
上限が設けられている理由には、「年金給付額に大きな差が出過ぎないようにする」「保険料を折半する事業主の負担にも配慮する」という考え方があります。ただ、賃金の上昇が続くなかで、収入に見合った保険料を負担してもらい、将来の年金水準も底上げしていこうというのが、今回の見直しの狙いです。高所得層だけでなく、月収65万円以下で保険料が変わらない方にとっても、厚生年金全体の給付水準が上がる形になります。
「税金ではなく保険料」という切り口の改正のため、あまり大きく報じられていませんが、給与明細の中身を考えるうえでは見逃せない動きです。ここからは、より身近な「月収40万円」のケースで、社会保険料が手取りにどう影響しているかを見てみましょう。


