

2. それでも変動金利を選ぶ人が多かった理由
金利には固定型だけでなく、市場金利の動きに応じて定期的に見直される変動型もあり、これまで住宅ローン利用者の多くは変動金利タイプを選んできました。
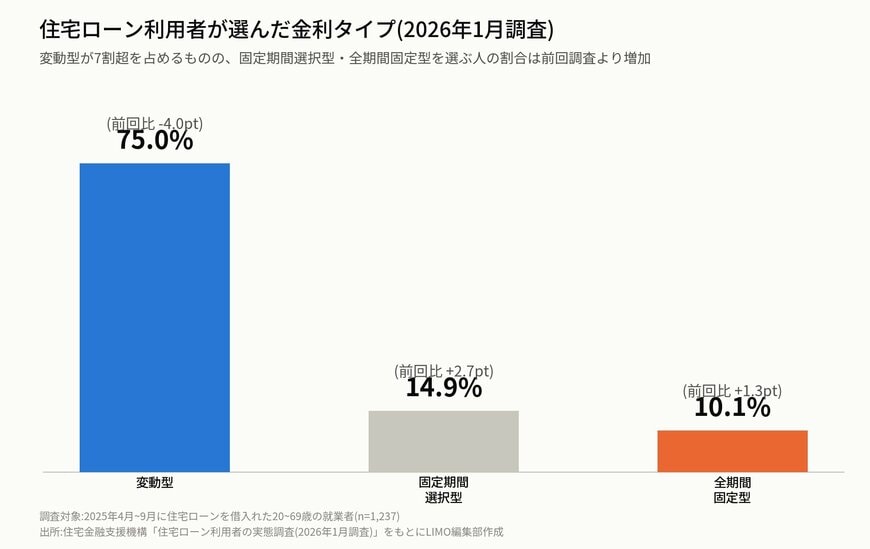
住宅金融支援機構が2026年1月に実施した調査(2025年4月~9月に住宅ローンを借入れた20~69歳の就業者が対象、n=1,237)によると、実際に利用した金利タイプは「変動型」が75.0%と最も多く、「固定期間選択型」が14.9%、「全期間固定型」が10.1%でした。
ただし前回調査と比べると、「変動型」は4.0ポイント減少した一方、「固定期間選択型」は2.7ポイント、「全期間固定型」は1.3ポイントそれぞれ増加しており、金利を固定する方向を選ぶ人がやや増えている様子もうかがえます。
住宅ローン利用者が選んだ金利タイプ(2026年1月調査)2/3
LIMO編集部作成
長く低金利が続いてきたこともあり、借入時の返済額を抑えやすい変動金利タイプが選ばれやすかった背景があります。
3. 変動金利は今どのくらいか
変動金利の水準は金融機関によって異なりますが、参考として大手銀行の一例を見てみましょう。
三菱UFJ銀行の変動金利タイプ「ずーっと一律優遇コース」では、2026年9月1日時点の新規借り入れ時の適用金利が年1.195%(店頭表示金利は年3.375%で、そこから年▲2.18%の引き下げ)となっています。
完済まで店頭表示金利からの引き下げ幅は変わらず、固定金利タイプに変更した後も同じ引き下げ幅が続く仕組みです。
フラット35の最も多い金利(年3.460%、融資率9割以下)と比べると、この時点では2%以上の開きがあることになります。
4. 借入時のスタートの返済額はどれだけ変わるか
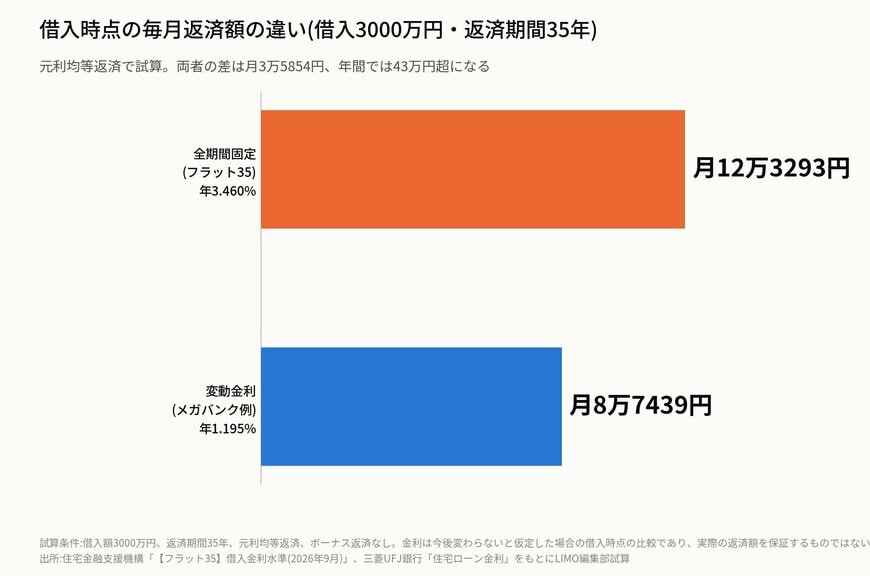
金利差が実際の返済額にどう影響するのか、借入額3000万円・返済期間35年・元利均等返済(ボーナス返済なし)という条件で試算してみます。
全期間固定型(フラット35の最も多い金利、年3.460%)で借り入れた場合、毎月の返済額は12万3293円になります。
これに対し、変動金利タイプ(前述の年1.195%)で借り入れた場合の毎月の返済額は8万7439円で、その差は月3万5854円、年間では43万円ほどになる計算です。
借入時点の毎月返済額の違い3/3
LIMO編集部作成
この試算はあくまで借入時点の比較であり、変動金利は今後の金利動向によって返済額が変わりうる一方、固定金利は完済までこの金額が変わらないという前提の違いがあります。
5. 変動金利を選ぶ場合に押さえておきたい視点
変動金利タイプには、金利の見直し方法に関するいくつかの仕組みが存在するため、それぞれの特徴を押さえておきたいところです。
5.1 「5年ルール」「125%ルール」がある場合とない場合
多くの金融機関の変動金利タイプには、市場金利が上昇しても毎月の返済額を一定期間(多くは5年間)変更しない「5年ルール」や、見直し後の返済額の上昇を直前の1.25倍までに抑える「125%ルール」を設けている商品があります。
ただし、これらのルールを採用していない金融機関やローン商品も存在します。
その場合、市場金利が上がれば、次の見直し時期に毎月の返済額そのものが増える可能性があります。
5.2 ルールがあっても支払う利息の総額が減るわけではない
5年ルールや125%ルールは、あくまで毎月の返済額の急な変動を抑える仕組みであり、金利が上昇した分の利息負担そのものがなくなるわけではありません。
返済額に占める利息の割合が増え、元金の減り方がゆるやかになったり、未払利息が生じたりすることもあるため、この点は仕組みとして知っておく必要があります。
SNSなどでは、すでに変動金利で借り入れている人から、金利の動きに対する不安の声も見られます。
特に5年ルールなどを採用していない商品を利用している場合は、金利が上昇すればその時点から毎月の返済額に反映されることになります。
たとえば、教育費の支出が今後増える予定がある、収入の変動が大きいといった場合は、返済額が変わらない安心感を優先する考え方もあります。
一方で、当面の手取り額を確保したい、金利上昇時に繰り上げ返済などで対応する余力があるという場合は、変動金利のスタート時の返済額の低さを生かす考え方もできます。
6. フラット35の金利の傾向をどう見るか
フラット35のような全期間固定型の金利には、長期金利(主に新発10年国債利回り)の動きが影響するとされています。
一方、変動金利タイプの基準となる短期プライムレートは、日銀が決定する政策金利の水準に連動しやすい傾向があります。
今回の日銀の会合で政策金利がどう判断されるかによって、少なくとも変動金利タイプの今後の見直しに影響が及ぶ可能性はあります。
ただし、会合の結果がどうなるか、また固定金利・変動金利のどちらが今後有利に働くかは、この記事の時点では判断できません。
変動金利を選ぶ場合は、契約先の金融機関が5年ルール・125%ルールを採用しているかどうか、見直しの時期や頻度がいつかを、契約前に必ず確認しておきましょう。
7. まとめ
2026年9月のフラット35の金利は、新機構団信制度が始まって以来の高水準となっています。
一方で、変動金利タイプは依然として多くの人に選ばれており、フラット35との間には2%以上の金利差があります。
固定金利は将来の返済額が変わらない安心感がある一方、変動金利はスタート時の返済額を抑えやすいものの、今後の金利動向次第で返済額が変わりうるという違いがあります。
9月17日、18日の日銀の金融政策決定会合の結果も踏まえながら、それぞれの特徴を理解した上で、自分の家計に合った選択肢を検討したいところです。

参考資料
- 住宅金融支援機構「新機構団信付きの【フラット35】等の借入金利水準」
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
- 三菱UFJ銀行「住宅ローン金利」
- 日本銀行「金融市場調節方針の変更について(2026年6月16日)」
- 日本銀行「公表予定」
和田 直子


