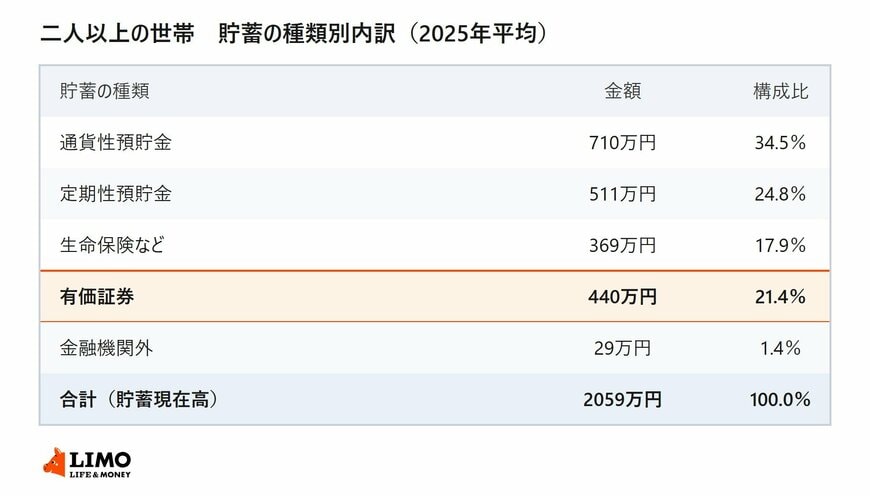
国民年金や厚生年金で暮らす世帯の貯蓄、中身は「預貯金6割」。2026年5月公表の統計で内訳はいくらか? 2026.09.16 11:32 公開 執筆者和田 直子 総務省統計局の家計調査報告(貯蓄・負債編)2025年平均結果で、二人以上の世帯の貯蓄現在高は2059万円でした。内訳は通貨性預貯金710万円、定期性預貯金511万円、生命保険など369万円、有価証券440万円で、預貯金だけで6割近くを占めます。年代が上がると定期性預貯金と有価証券が増え、60歳代では有価証券が713万円と最も多くなります。年齢や世帯で置き場所がどう変わるかを確認します。 この記事のポイント 二人以上の世帯の貯蓄2059万円のうち、通貨性預貯金は710万円、定期性預貯金は511万円でした 有価証券は440万円で、内訳は株式218万円、投資信託179万円、債券38万円です 60歳代は有価証券が713万円で最も多く、70歳以上では定期性預貯金が779万円まで増えます 記事の続きを読む 1/2 出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」を参考にLIMO編集部作成(構成比は編集部が算出) Check! 次のページでは、世帯主の年齢階級ごとに貯蓄の種類別の金額を並べた図をご覧いただけます。29歳以下から70歳以上までの6つの区分について、貯蓄現在高と通貨性預貯金、定期性預貯金、生命保険など、有価証券の金額を示しています。年代が上がるにつれて、貯蓄の置き場所がどう移っていくかを確認できます。 画像と一緒に記事を読む 関連記事 【令和8年度最新】国民健康保険料はどう決まる?4つの計算要素と上限額113万円を解説 会社を辞めて国民健康保険に切り替えた際、想定以上の高額さに驚く人は少なくありません。実は保険料の計算方法は住んでいる自治体によって大きく異なり、令和8年度からは新たな区分が追加されたことで全体の上限額も見直されています。同じ年収でも住む場所や年齢によって負担感が変わる理由とは何なのか、自分に関わる試算方法や最新の変更点について、押さえるべき基本と仕組みを分かりやすく整理しました。 親の介護で休職・離職する前に知りたい【介護休業給付金】93日を限度に3回まで、賃金日額の67%。受給には2年間で被保険者期間12か月が必要 家族の介護で仕事をお休みする際、収入の確保や働き方の維持に不安を感じる方は少なくありません。雇用保険の手当には受給できる期間や条件が決められており、休業中の働き方自体では支給額がゼロになる注意点もあります。また、長期的な介護に直面した際、短時間勤務や残業制限といった別枠の制度をどう組み合わせて両立させるかが重要です。仕事を辞めずに乗り切るための要件と仕組みを解説します。 家族が亡くなったときに受け取れる「埋葬料5万円」の支給条件とは?「埋葬費」との違い・申請期限・注意点を解説 家族が亡くなった後は、葬儀や各種手続きに追われ、健康保険から受け取れるはずの給付金を見落としてしまいがちです。実は、亡くなった方との関係や加入している保険の制度によって、もらえる手当ての名称や支給対象の条件が大きく変わります。自分の場合にいくら請求できるのかを把握し、手続きの遅れや申請漏れを防いで確実にお金を受け取るためのポイントをわかりやすく整理しました。 【個人向け国債】相続したときの評価額はいくらか。2026年9月募集分の年1.95%、額面「100万円」で試算 【年金生活者支援給付金】をもらう人が使える「医療・介護・保険料」の減免制度5選 "申請漏れ"を防ぐには LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #貯蓄 #預金 #年代別