
総務省統計局が2026年5月19日に公表した家計調査報告(貯蓄・負債編)の2025年(令和7年)平均結果で、二人以上の世帯の貯蓄現在高は1世帯当たり2059万円となりました。7年連続の増加です。
ただ、総額だけを見ても家計の姿はつかめません。同じ2059万円でも、すぐ引き出せる預金に置いているのか、保険や株式に置いているのかで意味は変わります。
この記事では、貯蓄2059万円が何にいくら置かれているのか、そして年代や世帯によって中身がどう変わるのかを確認します。
1. 貯蓄現在高2059万円の内訳を種類別に分ける
家計調査では、貯蓄を預けている先ごとに金額が集計されています。まず二人以上の世帯全体の内訳から見ていきましょう。
1.1 通貨性預貯金710万円と定期性預貯金511万円で6割近くを占める
いつでも出し入れできる通貨性預貯金は710万円、預入期間が決まっている定期性預貯金は511万円でした。2つを合わせると1221万円になり、貯蓄現在高2059万円のおよそ6割を占めます。
金額でいえば、家計の蓄えの中心はいまも預貯金だということになります。
1.2 生命保険などは369万円
生命保険などは369万円でした。貯蓄現在高に占める割合はおよそ18%です。
ここには積立型の保険や個人年金保険などが含まれます。すぐに現金化できるとは限らない点が、預貯金との違いです。
1.3 有価証券440万円の内訳は株式218万円・投資信託179万円・債券38万円
有価証券は440万円でした。内訳は株式が218万円、投資信託が179万円、債券が38万円、貸付信託・金銭信託が5万円です。
金融機関以外に預けている貯蓄は29万円でした。なお、それぞれの金額は四捨五入しているため、内訳を足し合わせても総額と一致しない場合があります。
二人以上の世帯の貯蓄2059万円が、どの種類にいくら置かれているかを示した図です1/2
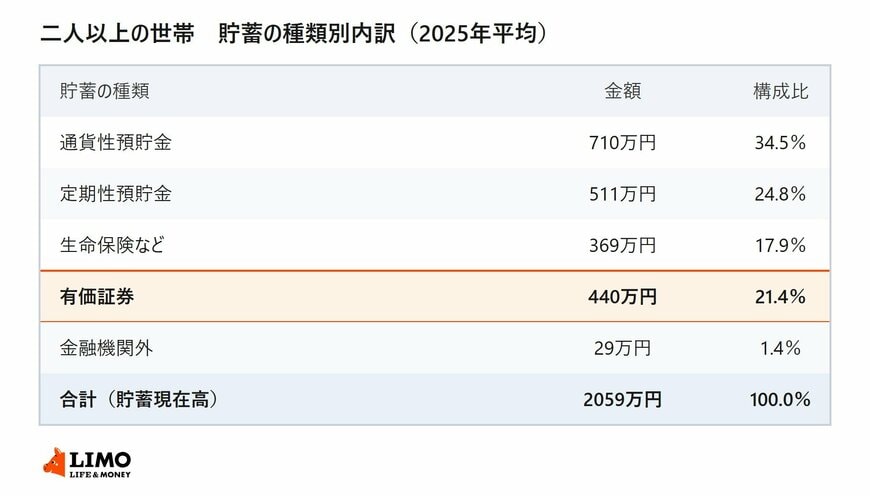
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」を参考にLIMO編集部作成(構成比は編集部が算出)
2. 年代が上がると貯蓄の中身は入れ替わる
同じ二人以上の世帯でも、世帯主の年齢階級によって貯蓄の中身は大きく変わります。総額が増えるだけでなく、置き場所そのものが移っていきます。
2.1 40歳未満は通貨性預貯金が中心になる
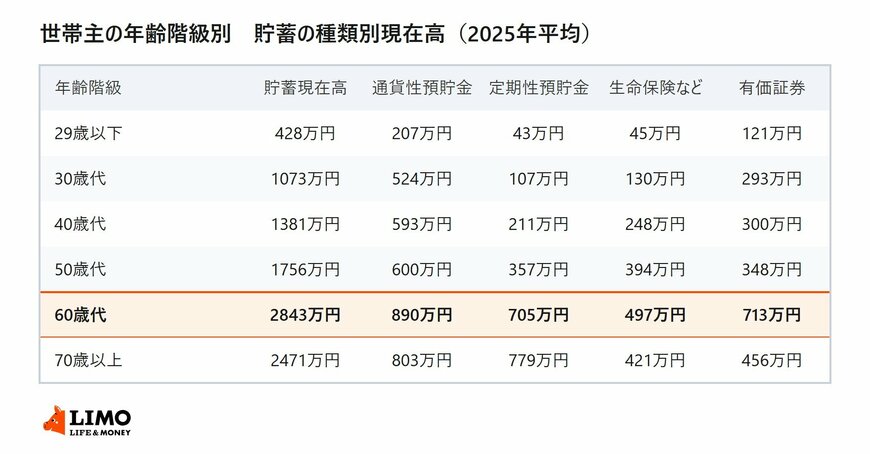
世帯主が29歳以下の世帯の貯蓄現在高は428万円で、そのうち通貨性預貯金が207万円と半分近くを占めます。定期性預貯金は43万円にとどまります。
30歳代でも貯蓄1073万円のうち通貨性預貯金が524万円で、やはり出し入れしやすい預金が中心です。住宅の購入や子どもの教育費など、近い将来に使う予定の資金が多いためと考えられます。
2.2 定期性預貯金は70歳以上で779万円まで増える
定期性預貯金は年代が上がるにつれて増えていきます。40歳代で211万円、50歳代で357万円、60歳代で705万円、70歳以上では779万円です。
70歳以上では、定期性預貯金の779万円が通貨性預貯金の803万円に迫る水準になります。
2.3 有価証券は60歳代の713万円が最も多い
有価証券は29歳以下で121万円、40歳代で300万円、50歳代で348万円と増え、60歳代で713万円と最も多くなります。70歳以上では456万円に減ります。
退職金を受け取る時期と重なる60歳代で、有価証券の残高がふくらむ形になっています。