

日本銀行は9月17日、18日に金融政策決定会合を開きます。
今回の会合では、政策金利(無担保コールレート翌日物の誘導目標)を現状の年1.00%程度で据え置くのか、それとも引き上げるのかに注目が集まっています。
日銀の金融政策は、住宅ローンの変動金利の基準となる短期プライムレートなどを通じて、私たちの毎月の返済額にも関わってくるテーマです。
すでに全期間固定型の住宅ローン「フラット35」では、2026年9月の金利が新機構団信制度が始まった2017年10月以降で最も高い水準まで上昇しています。
1. 9月、フラット35の金利は最高水準に
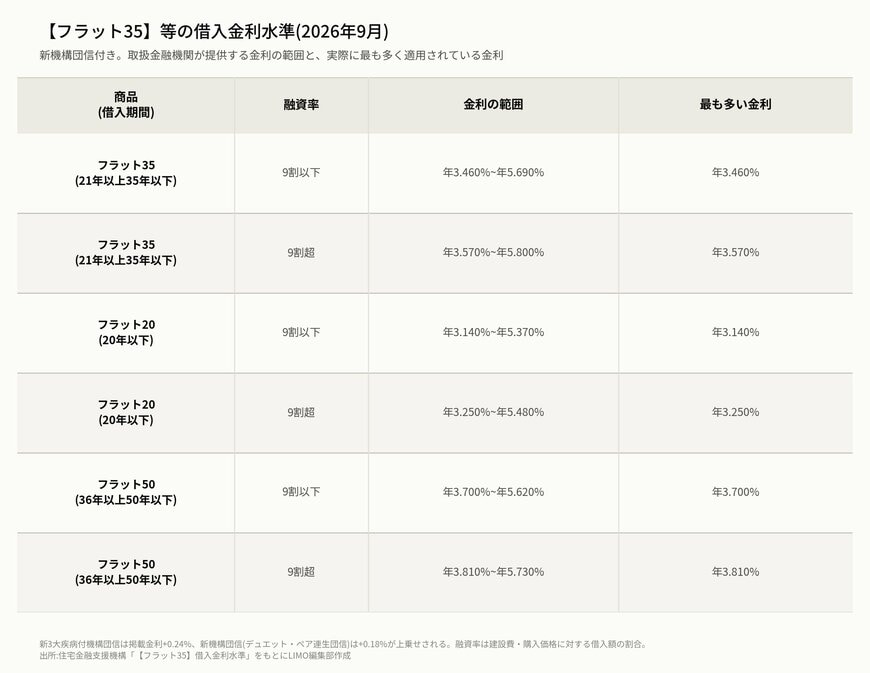
住宅金融支援機構が公表した資料によると、2026年9月の【フラット35】(新機構団信付き、借入期間21年以上35年以下)の金利は、融資率9割以下で年3.460%~年5.690%の範囲となり、取扱金融機関で最も多く適用されている金利は年3.460%でした。
融資率9割超の場合は年3.570%~年5.800%の範囲で、最も多い金利は年3.570%となっています。
借入期間20年以下の【フラット20】、36年以上50年以下の【フラット50】についても、それぞれ金利の範囲は以下の通りです。
【フラット35】等の借入金利水準(2026年9月)の表1/3
LIMO編集部作成
いずれの商品も、新3大疾病付機構団信を付ける場合は掲載金利に+0.24%、新機構団信(「デュエット」ペア連生団信)を付ける場合は+0.18%が上乗せされます。
フラット35は返済期間中ずっと金利が変わらない全期間固定型のため、この時点で契約すれば、その後の日銀の金融政策の変化に返済額が左右されることはありません。


