

4. 個人向け国債と新窓販国債は、買える人も購入単位も違う
価格のほかにも、条件の違いがいくつもあります。
4.1 個人向け国債は1万円から買え、購入金額に上限はない
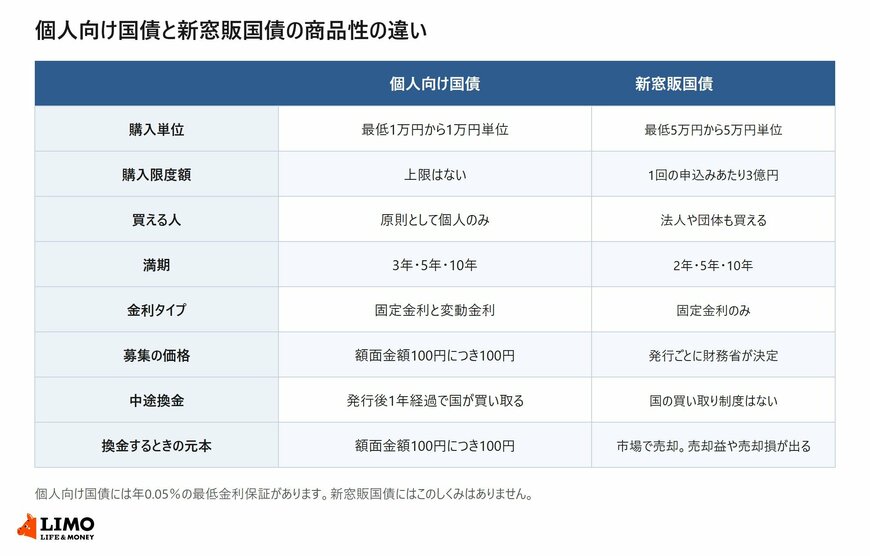
財務省によると、一般の利付国債の購入最低額面金額が5万円であるのに対し、個人向け国債は個人が購入しやすいよう購入最低額面金額を1万円としています。1万円単位で購入でき、購入金額に上限はありません。
買えるのは原則として個人です。購入者の年齢制限はありませんが、未成年が購入する場合は親権者の同意が必要であるなど、金融機関によって取り扱いが異なります。
4.2 新窓販国債は5万円単位で、1回の申込みあたり3億円まで
新窓販国債は最低5万円から5万円単位で、1回の申込みあたりの上限額は額面金額で3億円です。満期は10年・5年・2年の3種類で、いずれも固定金利型です。
個人向け国債と違い、法人や団体も購入できます。また、個人向け国債にある年0.05%の最低金利保証は、新窓販国債にはありません。
5. 個人向け国債にあって新窓販国債にないのは、国の買い取りによる中途換金
換金したくなったときの扱いも、まったく別のしくみです。
5.1 個人向け国債は発行後1年を経過すれば額面どおり換金できる
個人向け国債は、発行後1年を経過すれば額面1万円単位で中途換金できます。このとき国が買い取るため、元本部分は額面金額100円につき100円のままです。
ただし、直前2回分の各利子(税引前)相当額に0.79685を掛けた額が差し引かれます。この点については、LIMOの記事「財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント」でも注意点として挙げられています。
個人向け国債は、発行から1年が経過すれば、1万円単位で中途換金(解約)を行うことが可能です。ただし、中途換金をする際には所定の中途換金調整額が差し引かれる点に注意が必要です。
出所:財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント
5.2 新窓販国債は市場で売るため売却益も売却損も出る
新窓販国債には、国の買い取りによる中途換金制度がありません。償還期限より前に換金したいときは、市場で売却することになります。
財務省は、購入後に市場の金利が上昇していくと時価が下落するため、償還期限前に売却する場合には売却損が出ることもあるとしています。逆に市場の金利が下降していくと時価が上昇するため、売却益が出ることもあります。いずれの場合も、受け取る利子そのものは変わりません。
満期まで持てば額面金額100円につき100円が戻りますので、売却損が出るのは途中で売った場合です。
6. まとめにかえて
個人向け国債の募集の価格は額面金額100円につき100円で、償還金額も100円です。だから応募者利回りは表面利率と同じになります。2026年9月募集分は固定5年が年2.24%、固定3年が年1.96%、変動10年が年1.95%です。
同じ窓口で買える新窓販国債は、販売価格が発行ごとに決まります。2026年9月債の10年(第383回)は98円16銭で、額面より安く買えるぶん応募者利回りは年2.943%と表面利率の年2.7%を上回りました。5年と2年は額面より高く、応募者利回りが表面利率をわずかに下回っています。
元本が動くかどうか、国が買い取ってくれるかどうかが、この2つの大きな違いです。窓口で説明を受けるときは、どちらの国債なのかと、募集の価格がいくらかを確かめてみてください。

参考資料
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「新窓販国債商品概要」
- 財務省「新窓販国債10年『令和8年9月債』発行条件」
- 財務省「新窓販国債5年『令和8年9月債』発行条件」
- 財務省「新窓販国債2年『令和8年9月債』発行条件」
- 財務省「個人向け国債の発行等についてのよくある質問」
- 財務省「個人向け国債」
和田 直子


