

「年収400万円」は、独身の会社員にも、家族を持つ会社員にも身近な水準です。求人票の額面を見て「手取りはどのくらい残るのだろう」と気になった経験のある方は少なくないはずです。
多くのサイトでは「手取りは額面の75〜85%」という幅のある目安が示されています。この記事では、協会けんぽ・日本年金機構の公式な等級表を使い、年収400万円のケースをできるだけ一点の数字まで絞り込んで試算します。
あわせて、配偶者控除の有無や、扶養控除の対象年齢によって手取りがどう変わるのか、ふるさと納税で無理なく使える金額の目安まで、実務の細かな分かれ目を確認していきます。
なお、子ども・子育て支援金に関する詳しい説明は、下記の記事より一部を引用・参照しています。
1. 年収400万円の手取りは「額面の75〜85%」でいいのか
年収400万円の手取りを調べると、多くのサイトで「額面の75〜85%程度」という幅のある目安が出てきます。この幅の広さには理由があります。
1.1 手取りから引かれる5つの項目
額面の年収から引かれるのは、大きく分けて社会保険料と税金です。社会保険料は健康保険料・厚生年金保険料・雇用保険料・「子ども・子育て支援金」の4つ、税金は所得税と住民税の2つに分かれます。
このうち健康保険料・厚生年金保険料・「子ども・子育て支援金」は、実際の給与そのものではなく「標準報酬月額」という等級に基づいて決まります。これが目安に幅が出る一因です。
標準報酬月額は、毎月の給与から保険料を計算する事務を簡単にするための仕組みです。実際の月給を一定の幅ごとに区切り、その幅に対応する1つの金額(等級)に置き換えてから料率を掛けます。
2. 標準報酬月額の等級で見る、年収400万円の精緻な手取り額
ここからは、東京23区在住・独身・扶養家族なし・40歳未満・賞与なし(月給33万3333円×12か月=年収399万9996円)という前提で、実際の等級表を使って試算します。
2.1 月給33万3333円は「34万円」の等級に切り上がる
協会けんぽ東京支部の保険料額表では、報酬月額33万円〜35万円の人は、標準報酬月額34万円という1つ上の等級に区分されます。
月給33万3333円の人も、この範囲に入るため、実際の給与より6667円高い34万円を基準に、健康保険料・厚生年金保険料・「子ども・子育て支援金」が計算されます。
税金の計算では、この等級丸めは関係ありません。給与所得控除は収入金額×20%+44万円(400万円のケースで約124万円)で決まり、実際の年収がそのまま使われます。
給与所得控除を差し引いた給与所得は約276万円です。合計所得489万円以下の範囲に収まるため、所得税の基礎控除は104万円が適用されます。住民税の基礎控除はこれと別枠で43万円です。
一方、給与所得控除・基礎控除のいずれも、社会保険料の等級とは別の制度です。等級丸めが税額に影響しないという点は、この後の家族構成別の比較でも変わりません。
簡易計算と精緻計算で、年収400万円の手取りはこう変わる1/3
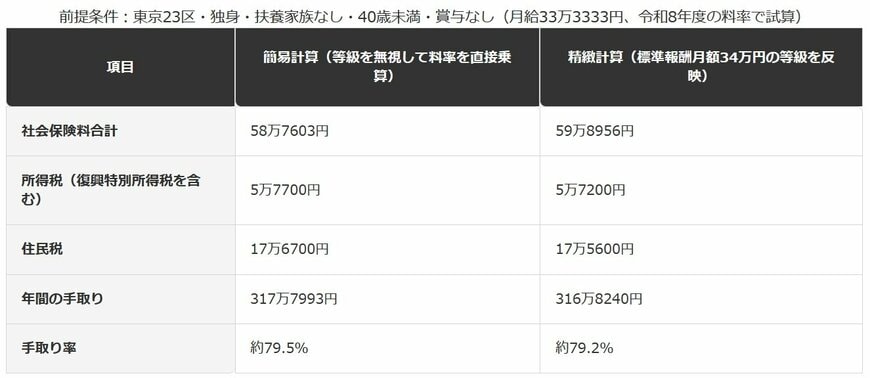
出所:全国健康保険協会(協会けんぽ)東京支部「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」などを基にLIMO編集部作成
2.2 【簡易計算と精緻計算の差】
等級を反映した場合の内訳
- 社会保険料合計:59万8956円
- 所得税(復興特別所得税を含む):5万7200円
- 住民税:17万5600円
- 年間の手取り:316万8240円(手取り率約79.2%)
等級を無視した簡易計算の内訳
- 社会保険料合計:58万7603円
- 所得税(復興特別所得税を含む):5万7700円
- 住民税:17万6700円
- 年間の手取り:317万7993円(手取り率約79.5%)
社会保険料だけを比べると、等級を反映した精緻計算の方が年間1万1353円多くなります。ただし社会保険料が増えると所得税・住民税の計算のもとになる所得が減るため、税金側はわずかに軽くなります。
この相殺分を差し引くと、最終的な手取りの差は年間9753円です。額面の同じ400万円でも、月給が等級の境界をわずかに超えているかどうかで、手取りは千円単位で変わります。
3. 【編集者の視点】
「標準報酬月額」という言葉は聞き慣れなくても、給与明細や、毎年の定時決定の時期に会社から届く「標準報酬決定通知書」には必ず記載されています。
自分の月給がちょうど等級の境目に近いかどうかは、この通知書の等級と、実際の月給を並べて見比べれば分かります。境目のすぐ上にいる場合、翌年の昇給でもう1段上がるまでの間、実質的な負担率が少し重くなっている状態です。
大きな金額ではありませんが、家計簿で「今月は社会保険料が思ったより多い」と感じたときに、等級の境目という仕組みを知っているかどうかで、納得感は変わってきます。
不明な点があれば、自分の標準報酬月額そのものは、勤務先の給与担当窓口や、加入している協会けんぽ・年金事務所に確認できます。
標準報酬月額は、毎年4〜6月の報酬をもとに年1回見直されるほか、昇給・降給で2等級以上変動し、その状態が3か月続いた場合にも改定されます。境目にいる人ほど、この見直しの影響を受けやすくなります。
4. 配偶者や子どもがいると、手取りはどう変わるか
年収400万円という同じ額面でも、家族構成によって天引きされる税金は変わります。ここでは3つのケースを比較します。
4.1 配偶者控除がある場合とない場合の差
配偶者の合計所得が48万円以下(年収103万円以下が目安)で、本人の合計所得が900万円以下の場合、配偶者控除(所得税38万円・住民税33万円)がフルに適用されます。
年収400万円のケースでは本人の合計所得が約276万円のため、900万円の上限は問題になりません。本人の年収が900万円(所得900万円)を超えるような高所得層で初めて意識すべき制限であり、400万円台にはまだ縁のない話です。
配偶者控除がある場合、年間の手取りは322万640円になります。独身・扶養なしの場合の手取り316万8240円と比べると、差は年間5万2400円です。
4.2 16歳未満の子どもがいる場合は、扶養控除の対象外になる
「子どもがいれば税金が軽くなる」と考えがちですが、扶養控除の対象になるのは、その年の12月31日時点で16歳以上の親族に限られます。
つまり、16歳未満の子どもが1人いるだけの場合、扶養控除は使えません。この場合の年間の手取りは、独身・扶養なしの場合と同じ316万8240円です。
なお、給与から天引きされる子ども・子育て支援金は、本人に子どもがいるかどうかに関係なく、全ての被保険者から一律の料率で徴収される仕組みです。扶養控除とは別の制度である点にも注意が必要です。
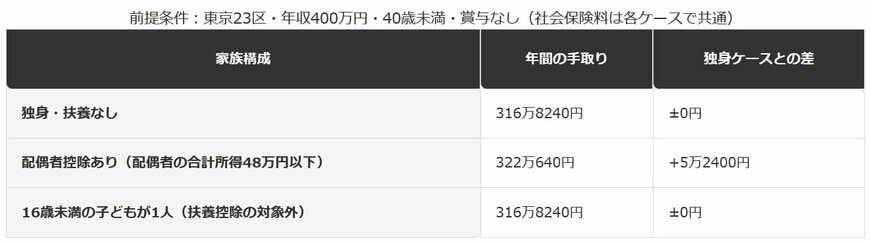
4.3 【家族構成別の手取り】
独身・扶養なしの場合
- 年間の手取り:316万8240円
配偶者控除がある場合
- 年間の手取り:322万640円(独身との差+5万2400円)
16歳未満の子どもが1人いる場合
- 年間の手取り:316万8240円(独身と同額)
5. 【編集者の視点】
年末調整の書類(給与所得者の扶養控除等申告書)には、16歳未満の子どもも「住民税に関する事項」の欄に記載する箇所があります。
ここで「扶養控除の対象になる」と誤解し、控除対象扶養親族の欄に記載してしまうと、年末調整の計算がずれて、後日の修正が必要になることがあります。
16歳未満の子どもは、所得税・住民税の控除の対象にはならない代わりに、住民税の非課税判定など別の場面で人数がカウントされる制度もあります。欄の意味を確認してから記入することが防衛策になります。
記入方法に迷ったときは、自己判断で埋めず、勤務先の給与担当窓口に確認するのが確実です。
6. ふるさと納税の限度額を、この年収400万円のケースで実際に計算する
年収400万円で手取りを増やす方法として、多くのサイトが「ふるさと納税」を挙げています。ただし、具体的な上限額まで計算した記事はあまり見かけません。
総務省のふるさと納税ポータルサイトは、年収別の早見表を公式には公表していません。しかし、控除額の計算式自体は公開されています。
6.1 独身・扶養なしのケースで計算してみる
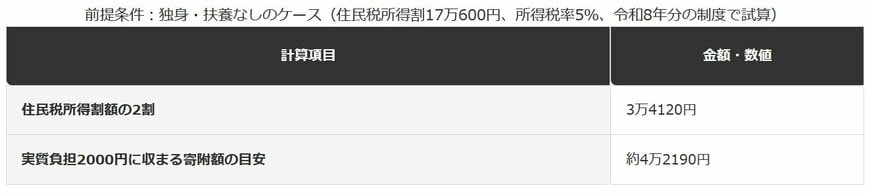
住民税からの特例控除は、原則として「(寄附額−2000円)×(住民税の基本分10%と所得税率を除いた割合)」で決まりますが、住民税所得割額の2割を超える分は控除されません。
この上限(住民税所得割額の2割)から逆算すると、実質負担2000円に収まる寄附額の目安を求められます。
前提条件:独身・扶養なしのケース(住民税所得割17万600円、所得税率5%、令和8年分の制度で試算)3/3
出所:総務省「ふるさと納税のしくみ|税金の控除について」の控除額計算式(住民税特例控除の上限=住民税所得割額×20%)などを基にLIMO編集部試算
実際に手続きをする際は、この目安からいくらか余裕を持たせ、4万円程度を上限の目安にしておくと安全です。翌年の年収や控除の状況によって上限は変わります。
配偶者控除がある場合は住民税所得割が減るため、上限額もこれよりやや小さくなります。家族構成が変わった年は、限度額も改めて確認する必要があります。
限度額は、その年の所得や控除の状況で決まる、いわば毎年書き換わる数字です。前年の目安をそのまま翌年にも当てはめると、昇給や家族構成の変化によっては使いすぎてしまうこともあります。
※本記事は、編集部が全国健康保険協会・日本年金機構・国税庁・総務省が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
7. 【編集者の視点】
ふるさと納税の控除を受けるには、確定申告か「ワンストップ特例制度」のどちらかの手続きが必要です。ワンストップ特例は、寄附先の自治体数が5団体以内の会社員などに限られます。
6団体以上に寄附した時点で、ワンストップ特例は使えなくなり、確定申告が必要になります。年内に何度も少額の寄附を重ねる人ほど、自治体数を数え間違えやすい点に注意が必要です。
また、医療費控除や住宅ローン控除の初年度など、別の理由で確定申告をすると、ワンストップ特例の申請自体が無効になります。この場合、ふるさと納税の分もあわせて確定申告に含める必要があります。
寄附先の自治体数や、その年に確定申告をする予定があるかどうかは、寄附の前に一度整理しておくことが防衛策になります。
なお、給与収入と手取りの基本的な関係や、年収帯ごとの目安については、年収と手取りの違い・早見表の基本でも詳しく解説しています。近い年収帯として、年収300万円の手取りはいくらかや、年収500万円の手取りはいくらかもあわせて参考にしてください。
8. まとめ
- 年収400万円(月給33万3333円・独身・扶養なし)の手取りは、標準報酬月額の等級を反映すると316万8240円(手取り率約79.2%)です。
- 等級を無視した簡易計算との差は年間9753円で、月給が等級の境界をわずかに超えているかどうかが影響します。
- 配偶者控除がある場合、手取りは独身のケースより年間5万2400円多くなります。
- 16歳未満の子どもが1人いても、扶養控除の対象外のため、手取りは独身のケースと同じです。
- ふるさと納税で実質負担2000円に収まる寄附額の目安は、独身・扶養なしのケースで約4万2190円です。
年収400万円という同じ額面でも、月給の等級や家族構成によって、手取りは数千円から数万円単位で変わります。「額面の75〜85%」という幅は、この違いをならした結果でもあります。
自分の手取りを正確に知りたいときは、給与明細や源泉徴収票に記載された標準報酬月額・控除額を確認するのが近道です。迷う点があれば、勤務先の給与担当窓口に相談することをおすすめします。
今回試算した数字は、あくまで東京23区・独身・扶養なしという一つの前提に基づくものです。地域や家族構成が変われば、社会保険料率や控除額も変わるため、自分の給与明細と照らし合わせて確認することが欠かせません。
9. よくある質問
9.1 Q. 年収400万円の手取りはいくらですか?
A. 東京23区・独身・扶養家族なし・40歳未満・賞与なしという前提で、標準報酬月額の等級を反映して試算すると、年間の手取りは316万8240円(手取り率約79.2%)です。前提条件が変わると金額も変わります。
9.2 Q. 配偶者や子どもがいると手取りは増えますか?
A. 配偶者の合計所得が48万円以下であれば配偶者控除が適用され、手取りは独身のケースより年間5万2400円多くなります。一方、16歳未満の子どもは扶養控除の対象外のため、子どもがいるだけでは手取りは変わりません。
9.3 Q. 年収400万円の場合、ふるさと納税はいくらまでできますか?
A. 独身・扶養なしのケースで、実質負担2000円に収まる寄附額の目安は約4万2190円です。配偶者控除など他の控除がある場合は、この金額より小さくなります。実際に利用する際は、余裕を持った金額で申し込むことをおすすめします。
9.4 Q. 年収400万円で手取りを増やす方法はありますか?
A. ふるさと納税のほか、iDeCoの掛金は全額が所得控除の対象になり、所得税・住民税の負担を抑える効果があります。生命保険料控除や医療費控除など、該当する控除を漏れなく申告することも基本です。いずれも上限額や要件があるため、自分の状況にあてはまるかを確認してから利用することが大切です。
参考資料
- 全国健康保険協会(協会けんぽ)東京支部「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度雇用保険料率のご案内」
- 国税庁タックスアンサー No.1410「給与所得控除」
- 国税庁「源泉所得税の改正のあらまし 令和8年4月」
- 国税庁「令和8年分 源泉徴収税額表」
- 国税庁タックスアンサー No.1180「扶養控除」
- 東京都主税局「個人住民税」
- 総務省「ふるさと納税のしくみ|税金の控除について」
LIMO編集部年収解説班


