
住民税非課税世帯には、話題になりやすい一時的な給付金だけでなく、医療・介護・教育など暮らしの土台を支える「継続的な軽減策」がいくつも用意されています。9月から10月にかけては自治体の窓口で住民税の申告相談や各種証明書の発行が増える時期でもあり、制度の全体像を知っておく価値は大きいといえます。
物価上昇や社会情勢の変化が続くなか、こうした支援の仕組みを正しく理解しておくことは、家計を守るうえでの土台になります。支援は思いつきで配られているわけではなく、法律や自治体の基準に基づいて運用されているものだからです。
なお、住民税非課税世帯を対象とした優遇措置・年収の境界線については、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。
1. 国保・介護・年金…非課税世帯だけの「8つの負担軽減」を一覧に
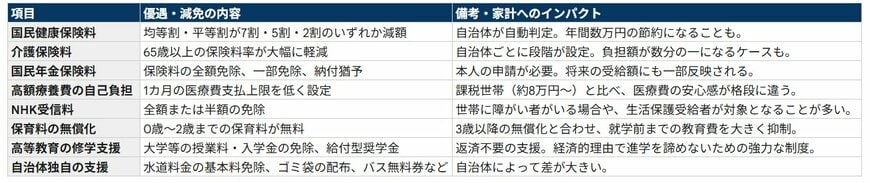
住民税非課税世帯とは、世帯全員の所得が一定の基準額に届かない世帯を指します。こうした世帯を支えるため、臨時の給付金とは別に、日々の負担を継続的に軽くする仕組みがいくつも設けられています。ここでは代表的な8つを紹介します。
【一覧表】住民税非課税世帯への優遇措置1/4
LIMO編集部作成
1.1 国民健康保険料の減額
所得状況に応じて、応益分保険料(均等割・平等割)が「7割・5割・2割」のいずれかの割合で軽減されます。
自治体側が所得を把握したうえで自動的に適用するため、原則として申請の必要はありません。年間で数万円単位の負担減につながることもあります。
1.2 介護保険料の負担軽減
65歳以上の第1号被保険者が対象で、保険料が減額されます。
軽減される割合は自治体ごとに異なりますが、負担が大きく軽くなるケースもあります。
1.3 国民年金保険料の免除・納付猶予
経済的な事情から保険料の納付が難しい場合、全額免除、一部免除、または納付猶予の措置を受けられます。
こちらは自動適用ではなく申請が必要ですが、免除された期間の一部は将来の年金額にも反映されるという利点があります。
1.4 高額療養費の自己負担上限額引き下げ
1カ月あたりの医療費の自己負担上限額が低く設定される仕組みです。課税世帯と比べて、医療費に関する経済的な不安が軽減されます。
1.5 NHK受信料の免除
受信料が全額または半額免除されます。世帯に障害のある方がいる場合や、生活保護を受給しているケースなどが主な対象です。
1.6 0〜2歳児の保育料無償化
0〜2歳クラスに在籍する子どもの保育料が無料になります。3歳からの無償化と組み合わせれば、小学校入学までの子育て費用を大きく抑えられます。
1.7 大学など高等教育の修学支援
大学や専門学校などの授業料・入学金が免除されたり、給付型奨学金が支給されたりする制度です。返済不要のため、経済的な理由で進学を諦めずに済むよう後押しする仕組みです。
1.8 自治体独自の支援策
水道料金の基本料金免除、指定ゴミ袋の無料配布、公共交通機関で使える無料乗車券の交付など、自治体ごとに独自の支援策も実施されています。内容や金額は住んでいる地域によって異なります。
住民税非課税世帯というと年金暮らしの高齢者世帯を思い浮かべがちですが、失業中の方や育児休業で一時的に所得が減った世帯、所得が一定以下のフリーランスなども対象になり得ます。続いて、住民税非課税世帯に該当するための条件を見ていきましょう。
2. そもそも「住民税非課税世帯」とは?仕組みをおさらい
住民税の基本的な仕組みを踏まえたうえで、どのような場合に非課税世帯となるのかを確認していきます。
2.1 住民税の基本:「均等割」と「所得割」
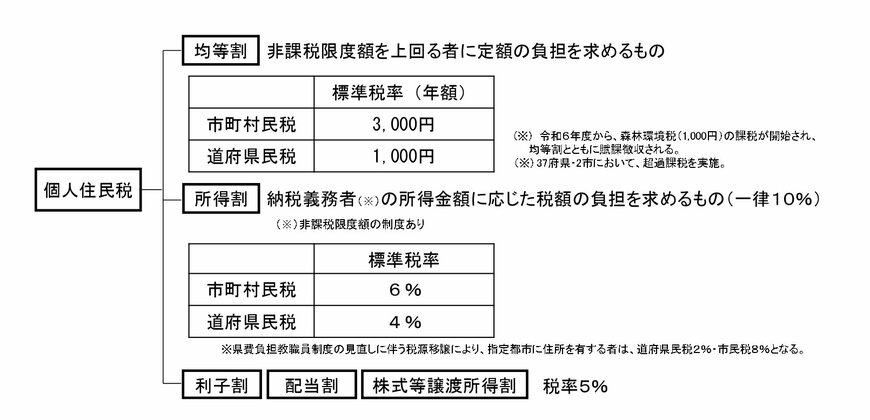
住民税は、居住する都道府県や市区町村に納める地方税で、地域の公共サービスを維持するための財源として使われています。個人の住民税は、主に「均等割」と「所得割」という2つの要素で構成されています。
- 均等割:所得の金額にかかわらず、一定以上の所得がある方に一律で課される税金
- 所得割:前年の所得金額に応じて課される税金
この均等割と所得割の両方が課税されない状態が「住民税非課税」であり、世帯の構成員全員がこの状態にある世帯を「住民税非課税世帯」と呼びます。
なお、「所得割のみ非課税」というケースもあり、これが給付金などの支援対象になるかどうかは自治体の判断に委ねられるため、お住まいの市区町村での確認が必要です。
3. 非課税になるための3つの条件、当てはまるのはどのケース?
具体的にどのような場合に住民税が非課税になるのか、条件を見ていきましょう。主に、以下のいずれかに当てはまる場合に非課税となります。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親のいずれかに該当し、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が、居住する市区町村の定める基準額以下である
1と2は全国共通の条件ですが、3の所得基準額は市区町村によって異なるため、自分の住む自治体の基準を確認することが欠かせません。
4. 【神戸市の場合】非課税の所得基準、計算式で確認
非課税世帯となる所得の基準額は自治体ごとに設定されています。ここでは兵庫県神戸市を例に見ていきます。
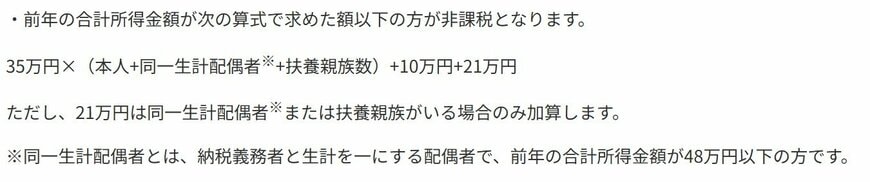
35万円 ×(本人 + 同一生計配偶者(※)+ 扶養親族の数)+ 10万円 + 21万円
最後の21万円は、同一生計配偶者(※)または扶養親族がいる場合にのみ加算される点に注意が必要です。
※同一生計配偶者:納税者と生計を一つにする配偶者で、前年の合計所得金額が48万円以下の方を指します。
5. 【神戸市の場合】給与・年金別に見る非課税の年収ライン
非課税の基準は扶養家族の有無だけでなく、収入の種類によっても変わります。所得は収入から必要経費や各種控除を引いて計算されるため、神戸市の基準を実際の「年収」に換算して確認してみましょう。
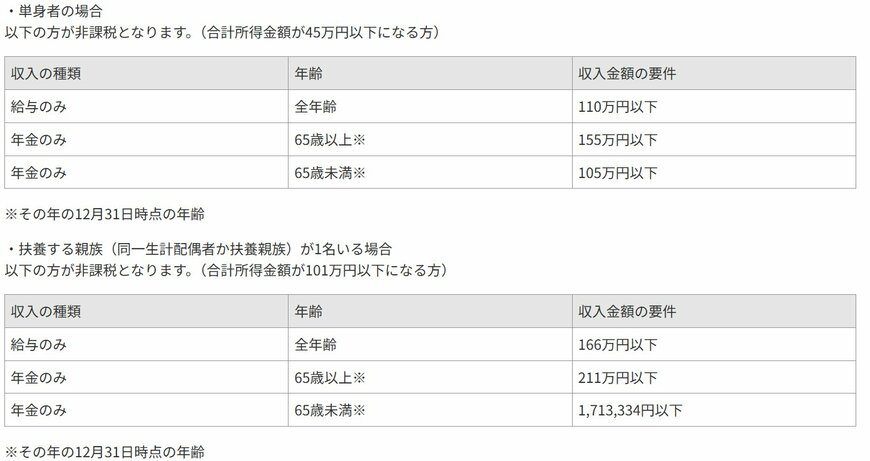
単身世帯の場合
合計所得金額45万円以下が対象
- 給与収入のみ:年収110万円以下
- 年金収入のみ(65歳以上):年収155万円以下
- 年金収入のみ(65歳未満):年収105万円以下
配偶者や扶養家族がいる場合
合計所得金額101万円以下が対象
- 給与収入のみ:年収166万円以下
- 年金収入のみ(65歳以上):年収211万円以下
- 年金収入のみ(65歳未満):年収171万3334円以下
単身世帯であれば給与収入のみで年収110万円以下、65歳以上で年金収入のみなら年収155万円以下が非課税の目安です。扶養親族が1人いるだけでも基準は大きく緩和され、65歳以上・年金収入のみの世帯では年収211万円以下まで対象が広がります。
5.1 65歳を境に非課税ラインが50万円変わるのはなぜ?計算で確かめる
上の表を見ると、同じ単身世帯・年金収入のみでも、65歳以上は155万円、65歳未満は105万円と、50万円もの差があります。この差がどこから生まれるのかを計算で確認してみましょう。
【65歳以上】年金収入155万円 - 公的年金等控除110万円 = 合計所得45万円
【65歳未満】年金収入105万円 - 公的年金等控除60万円 = 合計所得45万円非課税ラインの差50万円 = 公的年金等控除の差(110万円 - 60万円)
どちらも合計所得は基準の45万円ちょうどで並びます。つまり、年収ラインの50万円の差は、そのまま公的年金等控除の差から生じているということです。65歳の誕生日を迎える年は、同じ年金額でも判定結果が変わり得るため、ご自身やご家族の年齢の節目には確認しておきたいところです。公的年金等控除の額は年金収入の水準によって変わります。あくまで一定の前提を置いた目安の試算です。
6. 【落とし穴1】収入ゼロでも「申告しないと」案内が届かないことがある
ここからが本記事の核心である「もらえるはずの給付金を取りこぼす落とし穴」です。
給付金対象のニュースを見て「自分は去年収入がゼロ(または極端に少なかった)だから、何もしなくても自動的に給付金が振り込まれるはずだ」と考えていませんか。実はここに注意が必要です。
役所は、会社から提出される「給与支払報告書」や年金機構からの情報をもとに住民の所得を把握しています。しかし完全に未申告のままで収入の有無を行政側が正しく確認できない状態が続くと、住民税非課税世帯としての認定や事務処理に支障が出るおそれがあります。
所得や課税の状況が正しく確定していないと、給付金の支給判定が円滑に進まず、手続きが遅れたり確認の連絡が必要になったりします。収入がなかった方や極端に少なかった方も、正しい判定を受けるために、お住まいの自治体で住民税の申告(0円申告)を行っておくことが大切です。
6.1 【対策】
収入が全くなかった場合でも、どなたかの扶養に入っていなければ、お住まいの自治体へ「住民税(市・県民税)の申告」を行うことをおすすめします。この手続きをしておけば、所得がないことが公的に証明できるようになり、国民健康保険料や介護保険料の適正化だけでなく、非課税世帯向け給付金の案内や各種行政手続きもスムーズになります。
7. 【落とし穴2】子の扶養に入っていると、本人が非課税でも給付金は対象外
年金暮らしの親が単身で、年金収入が一定基準(東京23区などの場合は155万円以下)であれば、本来は「住民税非課税世帯」として臨時給付金を受け取れるはずです。しかし、ここには見落としがちな大きな落とし穴があります。
現役世代の子どもが「親に仕送りをしているから」という理由で、親を自分の税法上の「扶養親族(扶養控除の対象)」に入れている場合、親の世帯には給付金が支給されません。政府の給付金制度では、「世帯全員が非課税であっても、住民税が課税されている他の親族の扶養に入っている人のみの世帯」は一律で支給対象外とされているためです。
良かれと思って行った子どもの節税対策が、結果として親の給付金受給を阻んでしまうケースがあるため注意が必要です。
【対策】
子どもの税金(所得税・住民税)を安くするために親を扶養に入れるか、親を扶養から外して親自身が給付金を受け取るか。どちらが「家族全体での手取り」が多くなるかを比較検討することが重要です。
8. 【落とし穴3】iDeCoや医療費控除を増やしても非課税世帯にはなれない
ネット上の節税情報を見ていると、「iDeCo(個人型確定拠出年金)や医療費控除、生命保険料控除を使えば税金が下がる」という知識が手に入ります。これを拡大解釈して、「控除をたくさん使って所得を下げれば、非課税世帯になれるのでは」と考える方がいますが、これは誤りです。
住民税非課税世帯になるかどうかのボーダーラインは、前年の「合計所得金額」や「総所得金額等」という数字で判定されます。これらの数字は、iDeCoや医療費控除、生命保険料控除といった『所得控除』を適用する【前】の段階の所得金額ベースで計算されるため、いくら所得控除を積み増しても判定上の所得は下がりません。
【対策】
いくら節税対策(所得控除)を頑張っても、医療費控除や生命保険料控除などの所得控除は「合計所得金額」を直接減らすものではないため、非課税世帯になるための判定基準(ボーダーライン)そのものを引き下げる効果はありません。
例外として、給与所得控除や公的年金等控除、青色申告特別控除などは、収入から各所得を計算する段階で差し引かれます。一方で、医療費控除や生命保険料控除、iDeCo等の所得控除は、合計所得金額を計算した「後」の段階で差し引かれる仕組みです。
非課税世帯の判定基準となる「合計所得金額」は、これらの所得控除を適用する前の段階で算出されるため、控除額を増やしても合計所得金額そのものを低くすることはできません。「節税をすれば非課税世帯になれる」という誤った認識で、無理な出費や掛け金を支払わないよう注意が必要です。
9. 【落とし穴4】保険の満期金・解約返戻金で「その年だけ」課税世帯に
普段は年金生活で「住民税非課税世帯」だったシニアが、予期せず非課税の基準から外れてしまうケースがあります。それが「まとまったお金の受け取り」です。
たとえば、老後の家の修繕費のために生命保険を解約して「解約返戻金」を受け取ったり、長年かけていた養老保険の「満期保険金」を受け取ったりすると、これらはその年の「一時所得」に該当します。
一時所得は、受け取った総額からこれまでの払込保険料と最高50万円の特別控除を差し引き、その残額をさらに1/2にした金額が所得としてカウントされます。この計算後の所得と公的年金などの他の所得を合わせた合計額がボーダーラインを超えると、翌年度の住民税などが課税され、「課税世帯」に変わってしまいます。
9.1 解約返戻金400万円を受け取ると、非課税世帯から外れる?具体的に試算
どのくらいの金額から影響が出るのか、具体的な数字で確認してみましょう。65歳以上・単身で年金収入155万円(合計所得45万円=非課税ぎりぎり)の方が、払込保険料300万円の保険を解約し、解約返戻金400万円を受け取ったケースを想定します。
一時所得 =(400万円 - 300万円 - 特別控除50万円)× 1/2 = 25万円
合計所得金額 = 年金分45万円 + 一時所得25万円 = 70万円
単身世帯の非課税基準は45万円以下 → 課税世帯に転落
逆に、解約返戻金が350万円以下(利益が50万円以下)であれば特別控除の範囲内に収まり、一時所得はゼロとなって非課税世帯を維持できる計算です。受け取る金額を調整できる場合は、この「利益50万円」というラインが一つの目安になります。
なお、課税世帯になると住民税だけでなく、国民健康保険料や介護保険料、高額療養費の自己負担上限額にも影響が及びます。あくまで一定の前提を置いた目安の試算であり、実際の判定は契約内容や他の所得によって変わります。事前に保険会社や自治体の窓口でご確認ください。
【対策】
課税世帯になると、各種給付金の対象外となるだけでなく、国民健康保険料や介護保険料の算定基準額が上がり、負担が増える場合があります。保険金などを受け取る際は、あらかじめ「(受取額 - 払込保険料 - 50万円) × 1/2」の計算を行い、自身の年金所得などと合算して非課税のボーダーラインを超えないか確認しましょう。
金額が大きい場合は、一時金ではなく年金形式での受け取りに変更した場合の影響や、税負担・保険料への変化を事前に保険会社や自治体へ確認することをおすすめします。
一時所得には「特別控除額(最大50万円)」があるため、収入から経費を引いた差引利益が50万円以下であれば、一時所得の金額はゼロとなり所得税の課税対象にはなりません。しかし、国民健康保険や後期高齢者医療制度に加入しているシニアの場合、50万円を超える利益が発生して確定申告を行うと、その控除後に2分の1を掛けた金額が総所得金額等に算入されます。
これにより、翌年の所得証明の金額が上がり、国保税や医療保険料・介護保険料、さらには住民税が跳ね上がる可能性があります。信託銀行で資産運用のご相談を受けていた際も、まとまった資金を受け取った翌年の負担増まで想定されている方は多くありませんでした。
「収入が増えたからラッキー」と油断せず、加入している医療保険や介護保険の算定ルールを踏まえて、翌年の負担増までセットでシミュレーションすることが、シニアの家計防衛の鉄則です。
10. 【落とし穴5】引っ越しをすると申請先や基準日が分かりにくくなる
年の途中で引っ越し(転居)をした場合、非課税世帯向けの給付金に関して注意すべきポイントは「給付金の指定基準日と申請先の把握」です。
住民税の課税・非課税の判定は原則として「その年の1月1日に住んでいた自治体」で行われますが、給付金の実施主体および申請先は「その給付金で定められた基準日時点にお住まいの市区町村」になります。
そのため、基準日より前に転居した場合は新しい自治体が申請先となりますが、新住所地が前住所地へ課税状況を照会する必要があるため、通常の居住者と比べて支給までに時間がかかるケースがあります。
【対策】
引っ越した際は、自治体からの大切なお知らせや確認書を見落とさないよう、以下の対策を速やかに行ってください。
- 郵便局での転居・転送サービスの継続
- 転居に伴う住民票異動手続きの完了
- 引越し前後の自治体における独自給付施策の確認
11. 自分の世帯が非課税かどうか、確実に確認する方法
ネットの「非課税判定チェッカー」などはあくまで目安です。確実に自分が非課税世帯かどうかを確認するには、公的な書類を見るしかありません。
11.1 6月以降に届く決定通知書か、役所の課税証明書で確認する
- 住民税の決定通知書を見る:毎年6月頃に届く通知書で、住民税額(所得割・均等割)の欄が「0円」またはアスタリスク等で記載されていれば非課税です。
- 課税証明書(非課税証明書)を取得する:お住まいの市区町村の窓口や、マイナンバーカードを使ったコンビニ交付で最新年度の証明書を取得し、税額が0円であることを確認します。