


「あの銘柄、いくらで買ったんだっけ」。株価アプリの含み損益だけを眺めて、いつ・いくらで・なぜ買ったのかを思い出せなくなった経験はないでしょうか。
投資ノートをつけることは、値動きに振り回されない判断のためだけではありません。実は、記録を残しているかどうかで、将来売却したときの税金の額そのものが変わってしまう場面があります。
この記事では、株式投資のノートに何を書けばよいかという基本に加えて、記録が無いと売却代金のわずか5%しか経費と認めてもらえない国税庁のルールや、相続した株式を売る際に記録の有無で数十万円単位の差が生まれる特例について、一次資料に基づいて整理します。
1. なぜ「投資ノート」が必要なのか。感情に流されない判断のために
証券会社のアプリを開けば、保有銘柄の損益はいつでも確認できます。それでも、あえて自分の手で記録を残すことには意味があります。
1.1 「今の株価」だけでは、買ったときの自分の判断が分からなくなる
株価アプリが表示するのは、今の株価と含み損益だけです。なぜその銘柄を選んだのか、いくらまで上がったら売るつもりだったのかという、購入時点の自分の判断は記録しておかなければ残りません。
相場が急落したときに冷静でいられるかどうかは、値動きそのものよりも、自分がどんな根拠でその株を買ったかを覚えているかどうかに左右されます。
購入理由や目標株価を言葉にして残しておくと、株価が動いたときに「当初の想定と違うから見直す」のか「想定の範囲内だから待つ」のかを、感情ではなく記録に基づいて判断しやすくなります。
株式投資をこれから始める場合の証券口座の選び方や基本的な流れは、株式投資の始め方を解説した記事で詳しく紹介しています。
2. 最低限おさえておきたい投資ノートの記録項目
投資ノートの形式は、手書きのノートでもスプレッドシートでも、証券会社のアプリの記録機能でもかまいません。大切なのは、何を書き残すかです。
2.1 銘柄情報・売買記録・購入理由の3セット
最低限おさえておきたいのは、銘柄名、購入日、株数、購入単価、購入理由、目標株価(または損切りライン)、そして実際に売却した日・単価・損益という項目です。
特に重要なのが購入理由です。「なんとなく上がりそうだった」ではなく、「決算で増収増益だった」「配当利回りが同業他社より高かった」のように、自分の言葉で具体的に書いておくことがポイントです。
整理すると、購入時には銘柄名・購入日・株数・購入単価・購入理由・目標株価を、保有中は決算やニュースなど購入理由に影響する出来事を、売却時には売却日・売却単価・損益・売却理由を書き留めておきます。
2.2 手書き・スプレッドシート・証券会社アプリ、続けやすい方法を選ぶ
記録の手段に正解はありません。手書きのノートは、購入時に感じた迷いや期待をそのまま書き残せる良さがあります。
スプレッドシートは、損益や保有期間を自動計算できるため、銘柄数が増えてきた人に向いています。証券会社のアプリの中には、購入理由をメモとして残せる機能を備えたものもあります。
大切なのは、形式にこだわりすぎて記録自体が続かなくなることを避けることです。まずは1つの方法に決めて、次に売買したタイミングから書き始めてみるとよいでしょう。
ここまでは、投資判断を振り返るための記録です。しかし記録の役割はそれだけにとどまりません。次章からは、記録の有無が税金の額そのものを左右する、見落とされがちな仕組みを見ていきます。
3. 記録がないと税金が増える。売却代金の「わずか5%」しか経費と認められない国税庁のルール
投資ノートというと、投資判断の振り返りのための記録という印象が強いかもしれません。ですが、記録を残していないことが、思わぬ形で税金に直結する場合があります。
3.1 取得費が分からないと「売却代金の5%」しか経費にできない
株式を売却したときの譲渡所得は、売却代金から取得費(購入代金など)と手数料を差し引いて計算します。取得費が分かっていれば、実際の購入価格をそのまま使えます。
ところが国税庁の所得税基本通達38-16は、土地建物等以外の資産(上場株式等を含みます)を譲渡した場合について、次のように定めています。
当該収入金額の100分の5に相当する金額を取得費として譲渡所得の金額を計算しているときは、これを認めて差し支えないものとする。
つまり、実際にいくらで買ったかを証明できなければ、売却代金のわずか5%しか経費として認められないという扱いが起こり得るのです。
3.2 記録の有無で、税額はどれくらい変わるのか。編集部試算
実際にどれくらいの差になるのか、具体的な数字で確認してみます。仮に、ある株式を100万円で売却したケースを考えます。
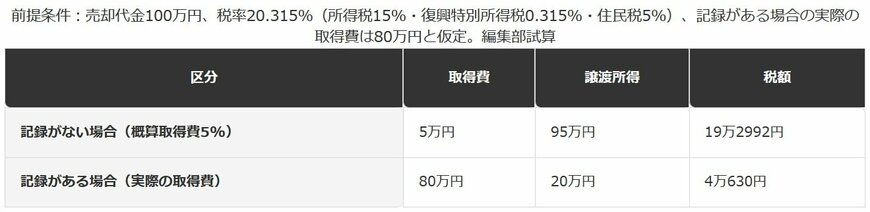
3.3 【記録の有無による税額の違い】
記録がない場合
- 取得費:5万円(売却代金の5%)
- 譲渡所得:95万円、税額:19万2992円
記録がある場合
- 取得費:80万円(実際の購入価格)
- 譲渡所得:20万円、税額:4万630円
この試算では、記録の有無だけで税額に15万2362円の差が生まれる計算になります。値上がり益そのものは変わらないのに、記録を残していたかどうかだけで、納める税金の額が変わってしまうのです。
4. 【編集者の視点】
このルールが特に影響しやすいのは、購入してから何年も経ってから売却する銘柄や、証券会社を乗り換えた際に取引履歴が引き継がれていない銘柄です。
特定口座(源泉徴収あり)で口座開設時から継続して保有している株式であれば、証券会社が取得費を管理してくれているため、通常はこの問題は起こりません。証券会社のシステムが購入時点からの記録を自動的に引き継いでいるためです。
注意が必要なのは、書面や現物で保有していた株式を証券会社の口座に入庫した場合や、古い取引で購入時の書類を紛失してしまった場合、あるいは他の証券会社から口座を移管した場合です。こうしたケースでは、証券会社側にも購入価格の記録が無いことがあります。
実際に、相続や長期間の保有を経た株式では、購入時の証憑がすでに手元に無いというケースは珍しくありません。何十年も前に親が買った株を相続し、当時の取引報告書がどこにも見当たらないという相談も想定されます。
防衛策はシンプルで、購入時の取引報告書や約定通知書を、投資ノートと一緒に保存しておくことです。紙の書類は写真に撮ってデータ化しておくと、紛失のリスクを減らせます。
証券会社によっては、過去の取引報告書を一定期間さかのぼって再発行できる場合もあります。心当たりのある銘柄がある場合は、売却する前に、口座を開いている証券会社のカスタマーサポートに問い合わせて確認しておくとよいでしょう。
5. 相続した株式は要注意。記録と申告のタイミングを逃すと使えなくなる特例
記録の重要性は、自分自身の売買だけにとどまりません。相続や遺贈で株式を受け継いだ場合、記録と手続きのタイミングが、税負担を左右することがあります。
5.1 相続税額の一部を、株式の取得費に上乗せできる特例
国税庁タックスアンサーNo.3267「相続財産を譲渡した場合の取得費の特例」は、相続や遺贈により取得した土地、建物、株式などの財産を一定期間内に譲渡した場合、相続税額のうち一定金額を譲渡資産の取得費に加算できると定めています。
相続税を納めた分だけ、株式を売却したときの税負担を軽くできる可能性がある特例です。ただし、この特例には3つの適用要件があります。
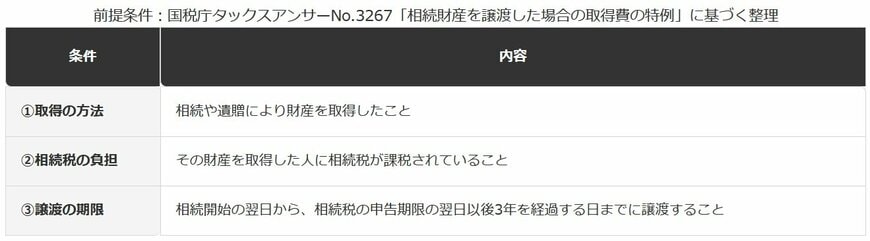
5.2 【特例を使うための3条件】
本人に関する条件
- 相続や遺贈により財産を取得したこと
- その財産に相続税が課税されていること
タイミングに関する条件
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡すること
6. 【編集者の視点】
この特例で見落とされがちなのは、期限が「相続してから3年」ではなく、「相続税の申告期限からさらに3年」という2段階の数え方になっている点です。
相続税の申告期限自体が、相続の開始を知った日の翌日からおよそ10か月後です。そこからさらに3年を経過する日までという期限のため、相続からかなりの年数が経っていても対象になり得ます。感覚的には「相続からおよそ3年10か月」というイメージを持っておくと分かりやすいでしょう。
ただし、期限を過ぎてしまえば特例は使えなくなります。相続した株式をいつか売るかもしれないと考えている場合は、相続税の申告書控えや、その株式の相続税評価額が分かる書類を、投資ノートとあわせて保管しておくことが防衛策になります。
相続税の申告自体は、相続人のうち手続きに詳しい人がまとめて対応し、株式を受け継いだ他の相続人には書類の控えが渡っていないというケースも見受けられます。自分が相続した株式について、申告書の控えが手元にあるかどうかを一度確認しておくと安心です。
この特例の適用を受けるには、確定申告の際に相続税額の計算明細書などの添付が必要です。加算できる金額の計算方法もやや複雑なため、実際に適用を検討する場合は、書類の準備も含めて税務署や税理士に確認することをおすすめします。
7. 投資ノートと一緒に残しておきたい書類のチェックリスト
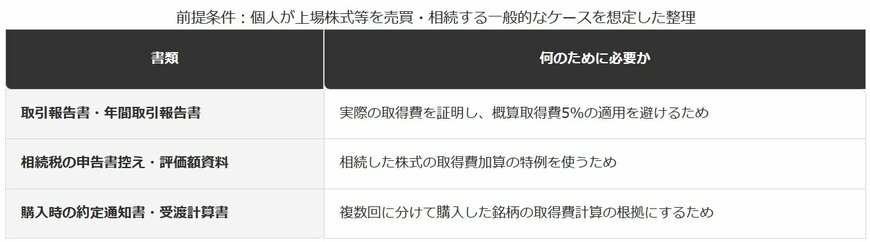
ここまで見てきた2つの制度に共通するのは、いざというときに「記録が無い」ことで不利になるという点です。最後に、投資ノートと一緒に保存しておきたい書類を整理します。
7.1 証券会社の取引報告書と、相続関連の書類
日々の売買については、証券会社が発行する取引報告書や年間取引報告書が、購入価格を証明する基本の書類になります。特定口座であっても、念のため保存しておくと安心です。
相続や贈与で株式を受け継いだ場合は、相続税の申告書控えや相続税評価額が分かる資料も、投資ノートとあわせて保管しておくとよいでしょう。
同じ銘柄を複数回に分けて購入した場合、国税庁タックスアンサーNo.1464によれば、取得費は「総平均法に準ずる方法」で計算します。購入のたびに約定通知書を残しておくことが、この計算の根拠になります。
損失が出た年の確定申告や、複数の証券会社をまたいだ損益通算を検討する場合の考え方については、損益通算・繰越控除を解説した記事で詳しく紹介しています。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. まとめ
- 投資ノートには、銘柄名・購入日・株数・購入単価・購入理由・目標株価と、売却時の記録を残しておくことが基本です。
- 取得費の記録が無いと、所得税基本通達38-16により売却代金のわずか5%しか経費と認められない場合があります。
- 売却代金100万円のケースで試算すると、記録の有無だけで税額に15万2362円の差が生まれます。
- 相続した株式には、相続税額の一部を取得費に加算できる特例があり、申告期限の翌日以後3年という期限があります。
- 取引報告書や相続税の申告書控えなど、税務上の証拠になる書類も投資ノートとあわせて保存しておくことが防衛策になります。
投資ノートは、値動きに振り回されず自分の判断を振り返るための記録であると同時に、いざというときに税負担を左右する証拠書類でもあります。両方の役割を意識して記録を残しておくことが、将来の自分を助けることにつながります。
まずは今保有している銘柄について、購入日・購入価格・購入理由を思い出せる範囲で書き出し、証券会社の取引報告書が手元にあるかを確認するところから始めてみてください。
9. よくある質問
9.1 Q. 投資ノートは手書きとアプリ、どちらがよいですか?
A. どちらでも構いません。大切なのは形式ではなく、銘柄名・購入理由・目標株価といった項目を継続して記録することです。証券会社の取引履歴と組み合わせて使うと、取得費の記録漏れも防ぎやすくなります。
9.2 Q. 特定口座(源泉徴収あり)なら、取得費の記録は不要ですか?
A. 口座開設時から継続して同じ証券会社で保有している場合は、証券会社が取得費を管理しているため通常は不要です。ただし、証券会社を乗り換えた場合や、書面・現物の株式を口座に入庫した場合は、購入時の書類が無いと取得費が分からなくなることがあります。
9.3 Q. 取得費が分からない株式は、必ず売却代金の5%になりますか?
A. 実際の取得費が証明できる場合はその金額を使えます。証明できない場合に限り、所得税基本通達38-16により売却代金の5%相当額を取得費とすることが認められています。
9.4 Q. 相続した株式の取得費加算の特例は、自動的に適用されますか?
A. 自動的には適用されません。確定申告の際に相続税額の計算明細書などの書類を添えて申告する必要があります。適用要件や必要書類は、税務署や税理士に確認することをおすすめします。


参考資料
LIMO編集部ウェルスマネジメント班


