

「年収2000万円」と聞くと、税金や社会保険料でどれくらい引かれるのか、想像がつきにくいという方も多いはずです。
実はこの年収帯には、金額の大きさ以上に見落とされがちな「境界線」があります。年末調整の対象になるかどうかを分けるのは、2000万円という金額そのものではなく、「超えるか、超えないか」というごくわずかな差です。
本記事では、令和8年度の最新の制度・料率に基づき、年収2000万円の手取り額を実額で試算するとともに、この境界線を1円でも超えたときに何が変わるのかを整理します。
なお、給与にかかる社会保険料のうち「子ども・子育て支援金」に関する詳しい説明は、下記の記事より一部を引用・参照しています。
1. 年収2000万円の手取りはいくらか
先に結論から確認します。東京23区在住・40歳未満・独身・扶養家族なし・賞与なし(月給×12を年収とする)という前提で、令和8年度の料率をもとに編集部で試算しました。
1.1 社会保険料・所得税・住民税を差し引いた実額
年収2000万円(額面)から社会保険料・所得税・住民税を差し引くと、手取りは1299万7039円になります。
手取り率にすると約65.0%です。月に換算すると約108万3087円が毎月の手取りの目安になります。
1299万7039円という数字は、標準報酬月額という等級区分の上限を反映した精緻な試算です。詳しい内訳は後述します。
2. なぜ「額面の75〜85%」という目安が崩れるのか
手取りの目安として「額面の75〜85%」という数字を見かけることがありますが、年収2000万円ではこの目安が大きく崩れます。理由は主に2つあります。
2.1 給与所得控除の頭打ちと累進課税
国税庁タックスアンサーNo.1410によると、給与所得控除は収入850万円を超えると195万円で頭打ちになります。年収が上がっても控除額はそれ以上増えません。
加えて所得税は累進課税のため、課税所得が900万円を超えて1800万円以下の部分には33%の税率がかかります。控除は頭打ちなのに税率だけが上がり続ける構造です。
この基礎控除62万円という区分は、年収1000万円の場合と同じです(年収1000万円の手取りはいくらかで詳しく試算しています)。年収2000万円でも基礎控除の額は増えません。
2.2 雇用保険料には上限がない
社会保険料の中でも、雇用保険料だけは仕組みが異なります。健康保険・厚生年金は標準報酬月額という等級で保険料が頭打ちになりますが、雇用保険料は等級の区切りがなく、実際の給与額にそのまま料率をかけて計算します。
厚生労働省の令和8年度雇用保険料率によると、一般の事業の労働者負担分は1000分の5(0.5%)です。額面が上がれば上がるほど、雇用保険料の負担額もそのまま増え続けます。
3. 「2000万円以上」ではなく「2000万円を超える」人が対象
ここからが本記事の核心です。年収2000万円と聞くと「年末調整の対象外になる年収」というイメージを持つ方も多いのですが、実はその境界線の言葉づかいに誤解が生まれやすいポイントがあります。
3.1 国税庁の原文を確認する
国税庁タックスアンサーNo.2665「年末調整の対象となる人」(令和8年4月1日現在法令等)には、年末調整の対象から外れる条件がこう書かれています。
1年間に支払うべきことが確定した給与の総額が2,000万円を超える人
出典:国税庁タックスアンサーNo.2665「年末調整の対象となる人」
ポイントは「2000万円以上」ではなく「2000万円を超える」という表現である点です。つまり、年収がちょうど2000万円の人は、この条件に当てはまりません。
会社は例年どおり年末調整を行い、原則として確定申告をせずに手続きが完結します。年末調整の対象から外れるのは、2000万円を1円でも超えた人だけです。
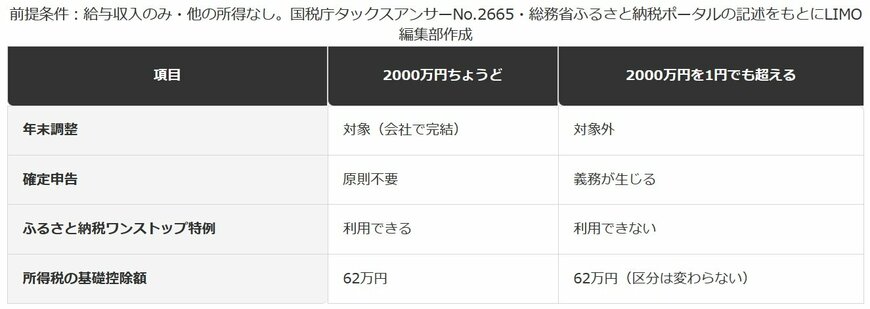
3.2 【2000万円ちょうどと2000万円超で変わること】
2000万円ちょうどの場合
- 年末調整:対象(会社で完結)
- 確定申告:原則不要
- ふるさと納税ワンストップ特例:利用できる
- 所得税の基礎控除:62万円
2000万円を1円でも超える場合
- 年末調整:対象外
- 確定申告:義務が生じる
- ふるさと納税ワンストップ特例:利用できない
- 所得税の基礎控除:62万円(区分は変わらない)
4. 【編集者の視点】
実務でありがちな落とし穴は、年末が近づいてから賞与の見込み額が確定し、結果的に給与総額が2000万円をわずかに超えてしまうケースです。
本人も会社の経理担当も「例年どおり」で年末調整の書類を進めてしまい、後から「今年は年末調整の対象外だった」と気づくことがあります。年末調整をやり直すことはできず、確定申告でのやり直しが必要になります。
防衛策はシンプルです。賞与を含めた年間の給与総額が2000万円に近づいている場合は、早めに給与明細や源泉徴収の見込み額を確認し、超えそうであれば早い段階で会社の経理担当に伝えておくことです。
確定申告が必要かどうかの判断に迷う場合は、最寄りの税務署か国税庁のチャットボット・電話相談窓口に、給与総額の見込みを伝えたうえで確認するとよいでしょう。
5. 1円でも超えたら連鎖する変化
年末調整の対象から外れると、確定申告が必要になるだけでなく、そこに紐づく別の手続きにも影響が及びます。代表的なのがふるさと納税のワンストップ特例です。
5.1 ワンストップ特例が使えなくなる理由
総務省のふるさと納税のしくみのページには、ワンストップ特例の申請条件がこう明記されています。
ふるさと納税ワンストップ特例の申請を行うためには、確定申告の不要な給与所得者等で、ふるさと納税先の自治体数が5団体以内である必要がありますので、あらかじめご確認ください。
条件は「確定申告の不要な給与所得者等」であることです。給与総額が2000万円を超えて確定申告が義務になった時点で、この条件を満たさなくなります。
同じページには、対象外の場合の対応も明記されています。
ふるさと納税ワンストップ特例制度の対象ではない方、ふるさと納税ワンストップ特例を申請しない方は、控除を受けるために確定申告を行う必要があります。
つまり、ワンストップ特例の申請書をすでに自治体に送っていたとしても、確定申告が必要になった時点で特例は成立しません。控除を受けるには、確定申告の寄附金控除欄に自分で記載し直す必要があります。
5.2 年末調整書類そのものが不要になる
年末調整の対象から外れると、会社に提出する「給与所得者の基礎控除申告書」など、年末調整でやり取りする書類の提出自体が不要になります。
その代わりに、確定申告書の様式に必要事項をまとめて記載することになります。基礎控除・社会保険料控除・寄附金控除といった各種控除は、年末調整の書類ではなく確定申告書側で一括して申告する流れに切り替わる点も押さえておきたいところです。
6. 【編集者の視点】
この連鎖でもっとも見落とされやすいのが、ふるさと納税を複数の自治体に少額ずつ寄附していたケースです。
ワンストップ特例のつもりで申請書を送っていても、確定申告をする以上はその年のふるさと納税分をすべて申告書に記載し直さなければ、寄附金控除そのものを丸ごと受け損ねてしまいます。
確定申告書を作成する際は、寄附した自治体からの受領証明書(または特定事業者を通じた場合は年間の寄附金控除に関する証明書)を一つ残らず手元にそろえてから作業を始めるのが安全です。
不明点があれば、確定申告時期に税務署が設ける相談窓口や、国税庁のe-Tax作成コーナーの入力サポートを活用するとよいでしょう。
7. 標準報酬月額の上限を反映した精緻な内訳
ここで最初に示した手取り額の内訳を確認します。年収2000万円は、健康保険・厚生年金のいずれも保険料の上限に達する年収帯です。
7.1 健康保険・厚生年金は上限に到達している
全国健康保険協会(協会けんぽ)東京支部の令和8年度保険料額表では、標準報酬月額は最高50等級の139万円までです。月給166万6667円(2000万円÷12)はこの上限を超えるため、標準報酬月額は139万円で計算されます。
健康保険料率9.85%(本人負担分は折半で4.925%)を適用すると、本人負担は年間82万1490円になります。
厚生年金保険も同様です。日本年金機構の保険料額表では、標準報酬月額は最高32等級の65万円までです。保険料率18.3%(本人負担分は折半で9.15%)から、本人負担は年間71万3700円で固定されます。
この厚生年金保険料の上限の仕組みは、手取り50万円以上は年収いくらかでも詳しく取り上げています。
※本記事は、編集部が国税庁・総務省・全国健康保険協会・日本年金機構が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
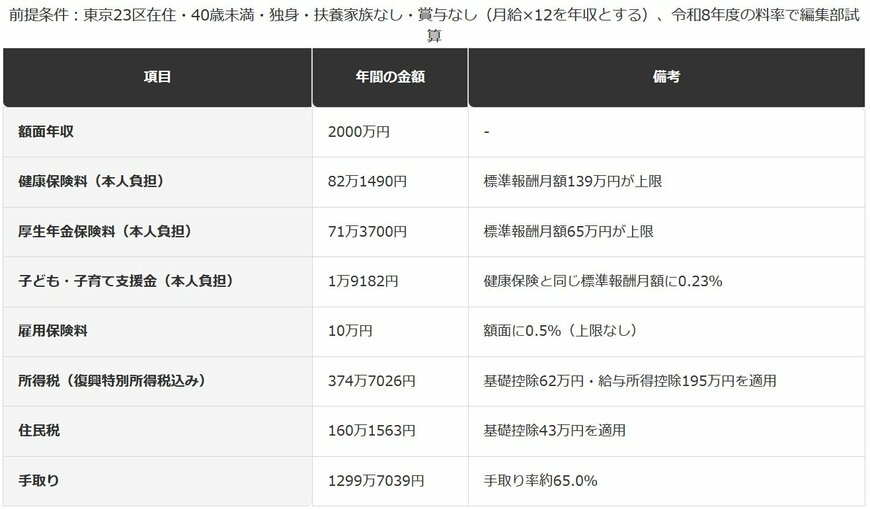
7.2 【年収2000万円の手取り内訳】
額面年収2000万円の内訳
- 額面年収:2000万円
- 健康保険料(本人負担):82万1490円(標準報酬月額139万円が上限)
- 厚生年金保険料(本人負担):71万3700円(標準報酬月額65万円が上限)
- 子ども・子育て支援金(本人負担):1万9182円(0.23%)
- 雇用保険料:10万円(0.5%、上限なし)
税金と手取り
- 所得税(復興特別所得税込み):374万7026円(基礎控除62万円・給与所得控除195万円を適用)
- 住民税:160万1563円(基礎控除43万円を適用)
- 手取り:1299万7039円(手取り率約65.0%)
8. 2000万円の壁のその先にある、もう一段上の壁
年収2000万円は高所得層の中では一つの節目ですが、税制上はさらに上の壁が控えています。基礎控除がゼロになる合計所得2500万円超のラインです。
8.1 基礎控除が消える合計所得2500万円超
国税庁「源泉所得税の改正のあらまし 令和8年4月」の速算表によると、所得税の基礎控除は合計所得2500万円を超えると0円になります。
給与収入だけで見ると、給与所得控除が195万円で頭打ちのため、合計所得2500万円は給与収入2695万円に相当します。年収2000万円の695万円先に、この壁が控えています。
住民税の基礎控除も同様に、合計所得2400万円を境に段階的に縮小し、2500万円超でゼロになるとされています。所得税・住民税のいずれも、高所得になるほど控除という「土台」自体が細っていく仕組みです。
9. まとめ
- 年収2000万円(額面)の手取りは、令和8年度の料率で試算すると1299万7039円、手取り率は約65.0%です。
- 年末調整の対象から外れるのは「2000万円以上」ではなく「2000万円を超える」人です。ちょうど2000万円の人は対象内にとどまります。
- 2000万円を1円でも超えると、確定申告が義務になり、ふるさと納税のワンストップ特例も使えなくなります。
- 健康保険料・厚生年金保険料は、この年収帯ですでに上限(標準報酬月額139万円・65万円)に到達しています。
- 所得税の基礎控除は、合計所得2500万円(給与収入換算で約2695万円)を超えるとゼロになります。
年収2000万円という金額は、控除や保険料の「頭打ち」が重なる年収帯であり、額面が増えるほど手取りの伸びが鈍くなる構造の上に位置しています。金額の大小だけでなく、どの制度がどの境界線で切り替わるのかを知っておくことが、思わぬ手続き漏れを防ぐ近道になります。
特に「2000万円ちょうど」に近い方は、賞与の確定時期に給与総額を早めに確認し、年末調整の対象内外どちらに当たるのかを見極めておくとよいでしょう。判断に迷う場合は、最寄りの税務署に相談することをおすすめします。
10. よくある質問
10.1 Q. 年収2000万円の手取りは月いくらですか?
A. 東京23区在住・40歳未満・独身・扶養家族なし・賞与なしという前提の編集部試算では、年間の手取り1299万7039円を12で割った、月あたり約108万3087円が目安です。地域や扶養の有無、賞与の配分によって変わります。
10.2 Q. 年収2000万円ちょうどでも確定申告は必要ですか?
A. 国税庁タックスアンサーNo.2665によると、年末調整の対象から外れるのは給与総額が「2000万円を超える人」です。ちょうど2000万円の場合はこの条件に当てはまらず、原則として会社の年末調整で手続きが完結します。
10.3 Q. 年収2000万円超でもふるさと納税はできますか?
A. 寄附自体は可能ですが、確定申告が義務になるため、ふるさと納税ワンストップ特例は利用できません。控除を受けるには、確定申告書の寄附金控除欄に自分で記載する必要があります。
10.4 Q. 年収2000万円は平均と比べてどのくらい高いですか?
A. 国税庁「令和6年分民間給与実態統計調査結果」によると、1年を通じて勤務した給与所得者の平均給与は478万円です。年収2000万円は、この平均のおよそ4倍にあたります。

参考資料
- 国税庁タックスアンサーNo.2665「年末調整の対象となる人」(令和8年4月1日現在法令等)
- 総務省「ふるさと納税のしくみ ふるさと納税の流れ」
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁「源泉所得税の改正のあらまし 令和8年4月」
- 国税庁タックスアンサーNo.1199「基礎控除」(改正前の経緯参考)
- 国税庁「令和8年分退職所得の源泉徴収税額の速算表」
- 全国健康保険協会「令和8年度保険料額表(東京支部)」
- 全国健康保険協会「子ども・子育て支援金に関するお知らせ」
- 日本年金機構「厚生年金保険料額表(令和8年度)」
- 厚生労働省「令和8年度雇用保険料率」
- 東京都主税局「個人住民税」
- 国税庁「令和6年分民間給与実態統計調査結果について」(令和7年9月公表)
LIMO編集部年収解説班


