

求人票や転職サイトで「年収300万円」という数字を見て、実際の生活費に使える金額がいくらになるのか気になったことはありませんか。額面の年収から社会保険料や税金が引かれた後に手元に残る「手取り」は、額面よりもかなり少なくなります。
ネット上には「手取りは額面の8割くらい」という目安があふれていますが、実際には月給の金額や勤続年数によって数万円単位の差が生じます。ざっくりとした目安だけで生活費を組み立てると、想定と違う場面に戸惑うことにもなりかねません。
この記事では、東京23区在住・独身・扶養家族なし・40歳未満・賞与なし(月給25万円)という前提条件で、社会保険料と所得税・住民税を実額まで積み上げて試算します。あわせて、月給がちょうど25万円という「キリのいい金額」だからこそ生じる社会保険料の仕組みや、2026年4月に始まったばかりの新しい負担についても解説します。
1. 手取りを決める3つの天引き項目のおさらい
手取り額は、額面の年収から「社会保険料」「所得税」「住民税」の3つが差し引かれて決まります。まずはそれぞれの基本を確認しておきましょう。
1.1 社会保険料(健康保険・厚生年金・雇用保険)
全国健康保険協会(協会けんぽ)東京支部の令和8年度保険料率は9.85%(本人負担4.925%)です。厚生年金保険料率は18.3%(本人負担9.15%)、雇用保険料率は0.5%(本人負担分)です。
健康保険・厚生年金の保険料は、実際の給与額そのものではなく「標準報酬月額」という区切りの単位で決まります。この仕組みが、後述する「月給25万円ちょうど」の話に関わってきます。
1.2 所得税と住民税
所得税は、給与所得から給与所得控除・基礎控除などを差し引いた課税所得に、超過累進税率をかけて計算します。住民税は前年の所得をもとに、税率10%(都道府県民税4%+区市町村民税6%)の所得割と、定額の均等割(東京23区は年5000円)で構成されます。
1.3 給与所得控除・基礎控除とは
「給与所得控除」は、給与収入から一定額を差し引く仕組みで、収入の金額に応じて段階的に控除額が変わります。差し引いた後の金額が「給与所得」です。
「基礎控除」は、原則としてすべての納税者に適用される控除です。所得税の基礎控除も、合計所得金額に応じて段階的に金額が変わる仕組みになっています。住民税の基礎控除は所得税と金額が異なります。
この2つの控除額を正しく当てはめないと、課税所得の計算そのものがずれてしまいます。次の章から、年収300万円の場合の具体的な金額を見ていきます。
2. 月給25万円「ちょうど」だと、標準報酬月額は26万円に切り上がる
年収300万円(賞与なし)を単純に12で割ると、月給はちょうど25万円になります。この「ちょうど25万円」という金額が、実は社会保険料の計算上ポイントになります。
2.1 報酬月額と標準報酬月額はイコールではない
健康保険・厚生年金の保険料は、実際の報酬月額をそのまま使うのではなく、一定の幅ごとに区切った「標準報酬月額」という金額に当てはめて計算します。日本年金機構の公式な保険料額表を確認すると、報酬月額25万円ちょうどは「25万円以上27万円未満」の等級(17等級)に該当し、標準報酬月額は26万円になります。
もし月給が24万9000円だったとしても、それは1つ下の16等級(標準報酬月額24万円)です。月給の差はわずか1000円なのに、保険料の計算に使う金額には2万円の差が生じる仕組みになっています。
3. 【編集者の視点】
標準報酬月額は、毎回の給与ごとに保険料を計算し直す手間を省くための仕組みです。一定の幅で区切ることで、事務処理を簡素化しています。
ただし区切りの境目に近い金額の人ほど、実際の給与額と保険料計算の基準額にズレが生じやすくなります。月給25万円のように、境目のすぐ内側にいる人は特にこの影響を受けます。
この標準報酬月額は、毎年4月から6月の3か月間の給与の平均額をもとに「定時決定」という手続きで見直され、その年の9月分から翌年8月分まで適用されます。4月から6月に残業が多かった人は、標準報酬月額が実際の平均的な給与より高めに決まってしまうことがあります。
逆に言えば、いったん標準報酬月額が決まると、途中で残業が減っても、次の定時決定か随時改定(後述)が行われるまでは、保険料の基準額は変わりません。1年のうちどの時期の給与が高いか低いかによって、同じ年収でも保険料の決まり方に差が出る仕組みだと言えます。
自分の標準報酬月額が実際とズレていないか気になる場合は、給与明細や「標準報酬月額決定通知書」で確認できます。疑問があれば、勤務先の給与担当窓口や年金事務所に相談してみましょう。
4. 2026年4月開始の「子ども・子育て支援金」も含めた、実額での天引き内訳
標準報酬月額26万円をもとに、年収300万円の手取りを実際に積み上げて計算してみます。前提は東京23区在住・独身・扶養家族なし・40歳未満・賞与なしです。
4.1 社会保険料は年間45万7728円
標準報酬月額26万円で計算すると、厚生年金保険料は月2万3790円(年28万5480円)、健康保険料は月1万2805円(年15万3660円)です。
これに加えて、令和8年4月分から徴収が始まった「子ども・子育て支援金」が月299円(年3588円)、雇用保険料は実際の月給25万円に0.5%をかけた月1250円(年1万5000円)です。合計すると社会保険料は年間45万7728円になります。
単純に本人負担の合計料率14.69%を年収300万円へ直接かけただけの概算では44万700円になり、標準報酬月額の等級や新しい支援金を反映した金額との差は1万7028円です。
4.2 所得税・住民税はあわせて年間14万2348円
給与所得控除は「収入×30%+8万円」の区分にあたり98万円、給与所得は202万円です。ここから基礎控除104万円と社会保険料45万7728円を差し引いた課税所得は52万2000円(1000円未満切り捨て)で、税率5%の区分にあたるため、所得税と復興特別所得税をあわせて2万6648円になります。
住民税は、基礎控除43万円を使って計算した課税所得113万2000円に税率10%をかけた所得割(11万3200円)から、調整控除2500円を差し引いた11万700円に、均等割5000円を加えた11万5700円です。
年収300万円の手取り試算の内訳1/2
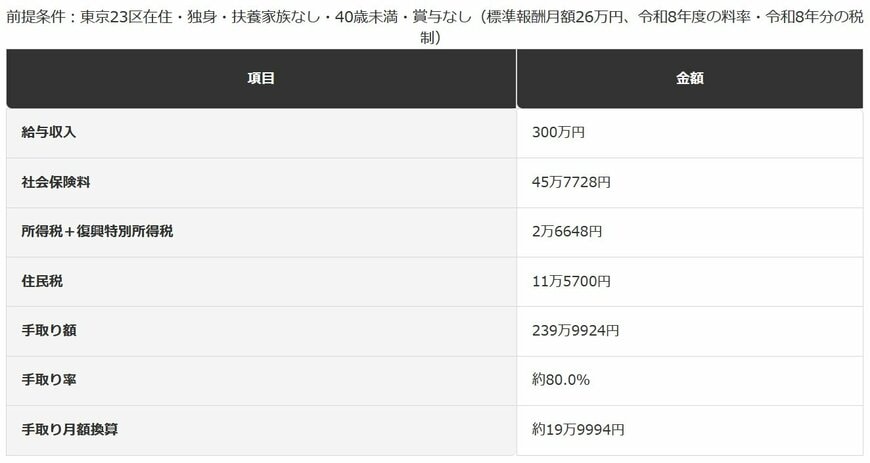
出所:日本年金機構「厚生年金保険料額表(令和8年度版)」・全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」などを基にLIMO編集部作成
4.3 【年収300万円の手取り試算の内訳】
前提と天引きされる項目
- 給与収入:300万円
- 社会保険料:45万7728円
- 所得税+復興特別所得税:2万6648円
- 住民税:11万5700円
手元に残る金額
- 手取り年額:239万9924円
- 手取り率:約80.0%
- 手取り月額換算:約19万9994円
5. 入社1年目は、2年目以降より手取りが多くなる
ここまでの試算は、前年も同程度の所得があったことを前提にした「2年目以降」の金額です。実は、新卒やこれまで所得がなかった人が年収300万円で働き始めた「1年目」は、住民税がかからないため、手取りはこれより多くなります。
5.1 住民税は「前年の所得」に対してかかる
住民税は、その年の所得ではなく前年1年間の所得をもとに計算され、翌年6月から翌々年5月にかけて毎月の給与から差し引かれます。そのため、前年に所得がなかった人は、働き始めてから1年目は住民税の負担がありません。
1年目の手取りは、社会保険料45万7728円と所得税等2万6648円だけを差し引いた251万5624円になります。2年目以降の239万9924円と比べると、差は11万5700円、ちょうど住民税の金額分です。
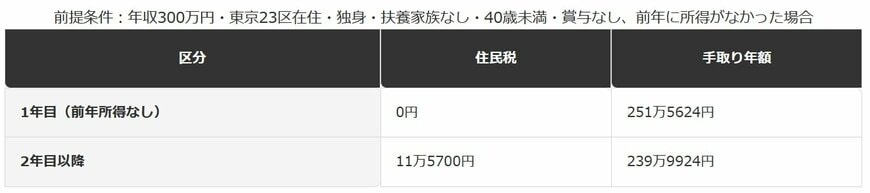
5.2 【入社1年目と2年目以降の手取りの違い】
- 1年目(前年所得なし):住民税0円・手取り年額251万5624円
- 2年目以降:住民税11万5700円・手取り年額239万9924円
6. 【編集者の視点】
「先輩と同じ年収300万円のはずなのに、手取りの手応えが違う」と感じる場面があるとすれば、住民税のタイムラグが原因である可能性があります。1年目は住民税がかからない分、額面のわりに手取りが多く感じられます。
ここで注意したいのは、2年目の6月から住民税の天引きが始まると、月々の手取りが急に減ったように感じられる点です。収入が増えたわけではないのに支出の余地が狭まるため、家計の見直しが必要になる人もいます。
対策としては、1年目のうちから「2年目の6月以降は手取りが月1万円前後減る」という前提で家計を組んでおくことが挙げられます。あらかじめ知っておくだけで、住民税の天引きが始まったときの動揺を減らせます。
転職などで前職と前年所得の状況が変わった場合も、住民税の金額は前年の所得を基準に計算されます。自分の場合の住民税額は、毎年5月から6月頃に勤務先経由で届く「住民税決定通知書」で確認できます。
7. 昇給しても、社会保険料はすぐには変わらない
標準報酬月額は、毎年1回の「定時決定」のほかに、給与が大きく変わったときに見直す「随時改定」という仕組みがあります。ただし、随時改定にはいくつかの条件があります。
7.1 随時改定は「2等級以上の差」と「3か月連続」が条件
随時改定が行われるのは、固定的賃金が変動し、変動後3か月間の平均の標準報酬月額が、これまでの等級と比べて2等級以上の差が生じた場合です。3か月間の平均で判定するため、改定は変動があった月から数えて4か月目からの適用になります。
例えば4月に月給が25万円から28万円に上がった場合、4月・5月・6月の3か月平均で等級を判定し、実際に保険料が変わるのは7月分からになります。昇給してもすぐには保険料が上がらない一方で、その分の負担は先送りされているだけとも言えます。
反対に、基本給の引き下げなどの固定的賃金の変動があった場合も、同じ条件を満たせば随時改定の対象になります。なお、残業代(時間外手当)は「非固定的賃金」にあたるため、残業代の増減だけでどれだけ給与額が変わっても、単独で随時改定の対象になることはありません。
8. まとめ
- 年収300万円(東京23区・独身・扶養なし・40歳未満・賞与なし)の手取りは、2年目以降で約239万9924円(手取り率約80.0%)になります。
- 月給がちょうど25万円の場合、標準報酬月額は実際の給与より高い26万円に切り上がり、社会保険料の計算に影響します。
- 2026年4月から「子ども・子育て支援金」の徴収が始まっており、単純な料率計算と比べて社会保険料は1万7028円多くなります。
- 入社1年目は住民税がかからないため、手取りは2年目以降より11万5700円多い251万5624円になります。
年収300万円という同じ額面でも、標準報酬月額の等級や勤続年数によって、実際の手取りには数万円単位の差が生じます。単純な「額面の8割」という目安だけで家計を組み立てると、思ったより手取りが少ない、あるいは多いと感じる場面が出てくるかもしれません。
特に、月給が等級の境目に近い金額の人や、就職・転職から日が浅く住民税がまだ天引きされていない人は、周囲の目安と自分の手取りが一致しにくい状況にあります。目安と実額との違いを知っておくだけで、給与明細を見たときの疑問が減ります。
自分の給与明細に記載された標準報酬月額や住民税額を一度確認し、今回の試算とどこが違うのかを照らし合わせてみることをおすすめします。疑問点があれば、勤務先の給与担当窓口や年金事務所、市区町村の税務窓口に確認してみましょう。
9. よくある質問
9.1 Q. 年収300万円の手取りは結局いくらになりますか?
A. 東京23区在住・独身・扶養家族なし・40歳未満・賞与なしという前提で、社会保険料や住民税がかかる2年目以降であれば、手取り年額はおよそ239万9924円(手取り率約80.0%)になります。前年に所得がなく住民税がかからない1年目は、約251万5624円になります。
9.2 Q. 賞与(ボーナス)がある場合、手取りはどう変わりますか?
A. この記事の試算は月給25万円×12か月・賞与なしを前提にしています。同じ年収300万円でも月給と賞与の配分が変われば、標準報酬月額や標準賞与額の区切りが変わるため、月々の手取り額や年間の社会保険料が今回の試算と異なる場合があります。
9.3 Q. 扶養家族がいる場合、手取りは増えますか?
A. 扶養控除などの適用により所得税・住民税の負担が軽くなるため、扶養家族がいない今回の前提より手取りは多くなります。控除額は扶養親族の年齢や人数によって変わるため、具体的な金額は個別に確認が必要です。
9.4 Q. 自分の標準報酬月額はどこで確認できますか?
A. 毎月の給与明細に記載されているほか、年に1回、勤務先を通じて届く「標準報酬月額決定通知書」でも確認できます。疑問がある場合は、勤務先の給与担当窓口や年金事務所に問い合わせることができます。
9.5 Q. 東京都以外に住んでいる場合、手取りは変わりますか?
A. 協会けんぽの健康保険料率は都道府県ごとに毎年見直され、都道府県によって差があります。東京都以外にお住まいの場合、本記事の試算とは健康保険料の金額が異なります。正確な料率は、全国健康保険協会の都道府県別保険料額表で確認できます。
9.6 Q. 「子ども・子育て支援金」は誰が対象になりますか?
A. 令和8年4月分から、協会けんぽなど被用者保険に加入するすべての人が対象です。年収にかかわらず、標準報酬月額(または標準賞与額)に応じて労使折半で徴収される仕組みです。
※本記事は、編集部が日本年金機構・全国健康保険協会・国税庁・東京都主税局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
年収の全体像や早見表を確認したい場合は、「手取りと年収の違い・逆算の基本」や「手取り15万〜25万円は年収いくらか」もあわせてご覧ください。

参考資料
- 日本年金機構「厚生年金保険料額表(令和2年9月分(10月納付分)からの厚生年金保険料額表 令和8年度版)」
- 全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」
- 全国健康保険協会「子ども・子育て支援金について」
- 厚生労働省「令和8年度雇用保険料率のご案内」
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月)
- 国税庁「令和8年分源泉徴収税額表」(所得税の税率構造)
- 東京都主税局「個人住民税」
LIMO編集部年収解説班


