
「ねんきん定期便」が届いても、内容までしっかり目を通している方は、実はそれほど多くありません。
第一生命グループが2026年5月に行った調査によれば、ねんきん定期便を「内容まで確認した」と回答したのはわずか33.5%。さらに、確認した後も「特に何もしていない」と答えた人が63%にのぼりました。年金だけで老後の生活費が「不足する」と感じている人が54.25%を占める一方で、具体的な行動には踏み出せていない実態が浮かび上がっています。
そうした中、厚生労働省は2026年度(令和8年度)の年金額について、国民年金は前年度比1.9%、厚生年金は2.0%の増額改定を発表しました。この改定後の年金額は、6月15日に支給された4月・5月分から適用されています。
改定後の年金額を実際に目にし、「この金額で老後の生活をまかなえるのだろうか」と、将来への不安を新たにした方も少なくないかもしれません。
この記事では、2026年度の年金改定額やライフコース別のモデルケースを紹介します。あわせて、現役シニア世代の平均受給額や分布、そして年金から「天引き」される税金や社会保険料の実態についても詳しく解説していきます。
※公的年金の概要については、こちらの記事で詳しく解説しています。あわせてお読みください。

1. 【2026年度】年金額は増額改定!モデル世帯の受給額をチェック
公的年金の受給額は、物価や賃金の動きを反映して、年度ごとに改定される仕組みです。
2026年6月に支給された4月・5月分から適用される年金額の改定内容について、具体的に見ていきましょう。
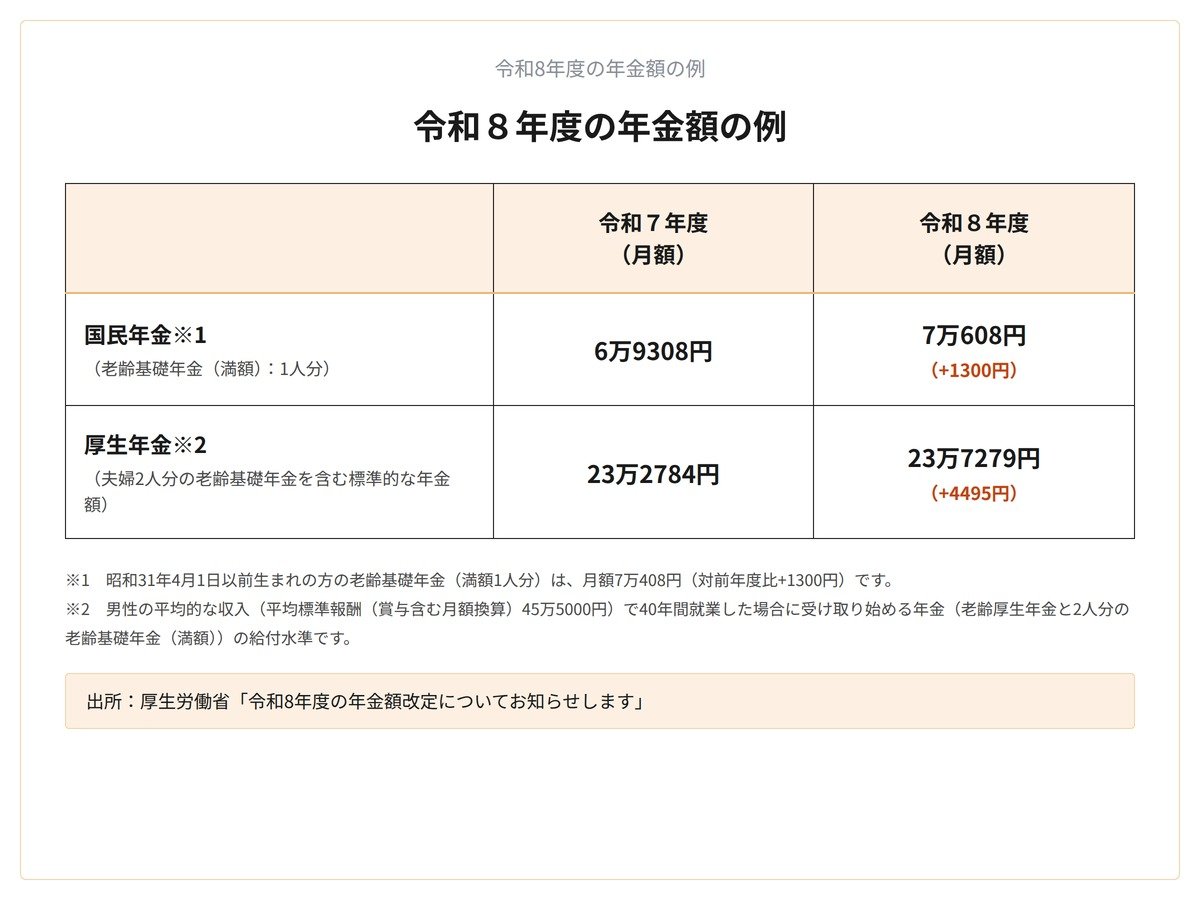
令和8年度の年金額の例
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」をもとにLIMO編集部作成
2026年度の年金額は、前年度と比較して国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%の増額となりました。
1.1 国民年金・厚生年金の改定額【2026年度の例】
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金:23万7279円(夫婦2人分)(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 年金の支給日と改定額が反映される時期
公的年金は、原則として「偶数月の15日」に、その前月までの2カ月分がまとめて支給されます(支給日が土日祝の場合は直前の平日に前倒し)。
そのため、今回の改定率は2026年6月に支給された4月・5月分の年金から適用されています。
なお、今回の改定内容が公表された際には、「多様なライフコースに応じた年金額」として、現役時代の働き方や収入に応じた年金額の例も示されました。
2. 働き方でどう変わる?ライフコース別の年金額シミュレーション
働き方や生き方が多様化している現代において、「将来自分はいくら年金をもらえるのだろう」と気になる方も多いのではないでしょうか。
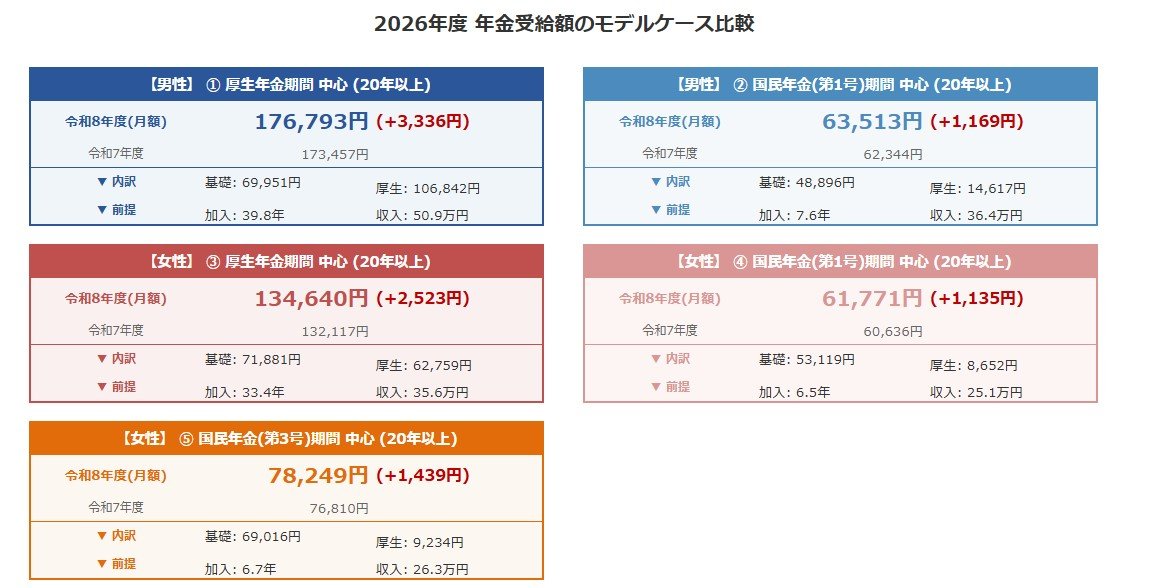
ここでは、年金の加入経歴を5つのパターンに分け、「2026年度に65歳になる人」を想定した年金額の概算が提示されています。
多様なライフコースに応じた年金額
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」をもとにLIMO編集部作成
2.1 ケース①:厚生年金加入が中心の男性
《年金月額》17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
2.2 ケース②:国民年金(第1号被保険者)加入が中心の男性
《年金月額》6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
2.3 ケース③:厚生年金加入が中心の女性
《年金月額》13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
2.4 ケース④:国民年金(第1号被保険者)加入が中心の女性
《年金月額》6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
2.5 ケース⑤:国民年金(第3号被保険者)加入が中心の女性
《年金月額》7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
これらのモデルケースからもわかるように、厚生年金の加入期間や現役時代の平均収入によって、将来受け取る年金の月額は大きく異なります。
特に、現役時代に国民年金と厚生年金のどちらを主として加入していたかによって、老後の受給額に大きな差が生じることがわかります。
3. 【60歳代の年金】厚生年金・国民年金の平均月額を一覧で紹介
では、現在のシニア世代が実際にどのくらいの年金を受け取っているのかを見ていきましょう。
60歳代から80歳代まで、年代別に厚生年金と国民年金の平均月額をそれぞれ確認します。
なお、ここで示す厚生年金の月額には、国民年金(老齢基礎年金)部分が含まれています。
3.1 60歳代の厚生年金・平均月額一覧(60〜69歳)

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
3.2 60歳代の国民年金・平均月額一覧(60〜69歳)

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
老齢年金の受給は原則として65歳から始まります。
65歳未満の金額は、繰上げ受給(※1)を選択した方や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受け取っている方の年金額であるため、65歳以降と比較すると厚生年金・国民年金ともに少なくなっています。
65歳から69歳にかけての平均年金月額は、厚生年金が14万円台から15万円台、国民年金が6万円台で推移しています。
※1 繰上げ受給:老齢年金を60歳から64歳までの間に前倒しで受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、その減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正で厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、円滑な移行のために設けられた制度。年齢などの一定要件を満たす場合に受給できます。
4. 【70歳代の年金】厚生年金・国民年金の平均月額を一覧で紹介
次に、70歳代の各年齢における平均年金月額を見ていきましょう。
4.1 70歳代の厚生年金・平均月額一覧(70〜79歳)

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
4.2 70歳代の国民年金・平均月額一覧(70〜79歳)

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代の平均年金月額は、厚生年金が14万円台から15万円台、国民年金が5万8000円台から6万円台となっています。
5. 【80歳代の年金】厚生年金・国民年金の平均月額を一覧で紹介
続いて、80歳代の各年齢の平均年金月額を確認します。
5.1 80歳代の厚生年金・平均月額一覧(80〜89歳)

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
5.2 80歳代の国民年金・平均月額一覧(80〜89歳)

- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代の平均受給額は、厚生年金が15万円台から16万円台、国民年金が5万8000円台から5万9000円台で推移しています。
どの年代を見ても、平均年金月額に大きな年齢差は見られませんでした。ただし、これはあくまで「各年齢の平均値」である点に注意が必要です。
老後に受け取る年金額は、現役時代の年金加入状況によって一人ひとり異なります。

年代別の平均額を見ると、そこまで大きな差はないように感じるかもしれません。しかし実際には、厚生年金の加入期間や現役時代の収入によって、受け取れる金額は大きく変わります。「平均だから自分もこれくらいもらえるはず」と考えるのではなく、まずはご自身のねんきん定期便やねんきんネットで見込み額を確認してみることをおすすめします。
6. 厚生年金・国民年金の平均月額はいくら?
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」から、全受給権者(60歳~90歳以降)を対象にした平均年金月額についても確認します。
6.1 厚生年金
厚生年金《平均月額の男女差・個人差》

出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
6.2 国民年金
国民年金《平均月額の男女差・個人差》

出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金・国民年金ともにかなりのばらつきがあることがグラフからもわかるでしょう。
7. 年金額だけではわからない?実際に受け取るときのポイント
ここまで、2026年度の年金改定額や、年代別の平均受給額を見てきました。ただし、こうした数字はあくまで全体の平均です。実際に受け取る年金額は、現役時代の加入状況や収入などによって一人ひとり異なります。
そこでここからは「平均でいくらもらえるか」ではなく、自分の年金を実際に受け取るまでの流れや、受給後に確認しておきたいポイントを見ていきましょう。
7.1 「平均額」はあくまで目安、自分の年金見込額を確認
今回紹介した年代別の平均年金月額は、現在の年金受給者が実際にどのくらい受け取っているのかを知るための参考データです。
一方で、自分が将来受け取る年金額が平均と同じになるとは限りません。
特に厚生年金は、現役時代の収入や加入期間などによって受給額が変わります。そのため、「65歳になれば平均で15万円くらいもらえる」といった考え方で老後資金を準備するのは避けたほうがよいでしょう。
自分の年金額を確認するには、毎年誕生月に届く「ねんきん定期便」や、日本年金機構の「ねんきんネット」が役立ちます。
ねんきんネットでは、これまでの年金記録を確認できるほか、今後の働き方などを条件に将来の年金見込額を試算することもできます。
老後の生活費を考える際には、平均額ではなく、まず自分自身の年金見込額を把握しておくことが大切です。
7.2 年金はいつから?受け取りには請求手続きが必要
老齢年金は、原則として65歳から受け取ることができます。
ただし、65歳の誕生日を迎えれば自動的に年金の振り込みが始まるわけではありません。年金を受け取るためには、所定の請求手続きが必要です。
日本年金機構から「年金請求書」が届いたら、必要事項を記入し、必要な書類をそろえて手続きを行います。
なお、老齢年金は原則65歳からの受給ですが、希望すれば60歳から65歳になるまでの間に繰り上げて受け取ったり、66歳以降に繰り下げたりすることもできます。
繰上げ受給を選択すると年金額は減額され、繰下げ受給では増額されます。一度選択すると、その後の年金額に影響するため、受給開始時期は慎重に検討する必要があります。
「いつから年金を受け取るか」も、老後の収入を考えるうえで重要なポイントです。
8. 2026年8月から届く「意向確認書」年金受給者が知っておきたいこと
年金を受け取っている方は、通常の年金手続きだけでなく、その時々に届く日本年金機構からの案内にも注意しておきたいところです。
2026年8月からは、65歳以上の年金受給者を対象に、「年金振込口座の情報をデジタル庁に提供し、公金受取口座として登録することに同意するか」を確認する「意向確認書」が簡易書留で順次送付されます。
公金受取口座の登録について意思を確認するための書類なので、届いた場合は内容を確認し、案内に沿って対応しましょう。
8.1 年金振込口座に関する「意向確認書」とは
今回の意向確認書は、公金受取口座の登録に関する本人の意思を確認するためのものです。
公金受取口座とは、給付金などを受け取るために、あらかじめ国に登録しておく預貯金口座のことです。
年金の振込口座について、公金受取口座として登録することに同意するかどうかを確認するため、対象者に意向確認書が送られます。
届いたからといって、慌てて金融機関の口座情報を変更したり、電話で手続きをしたりする必要はありません。まずは書類の内容を確認し、記載された方法に沿って手続きを進めることが大切です。
8.2 年金に関する電話や訪問には要注意
こうした公的な書類が届く時期には、それに便乗した詐欺にも注意が必要です。
日本年金機構や市区町村の職員などを名乗り、「手続きをしないと年金が止まる」「口座を確認する必要がある」などと不安をあおり、口座情報や暗証番号を聞き出そうとするケースには警戒しましょう。
特に、電話や訪問で暗証番号を尋ねたり、ATMの操作を求めたり、スマートフォンなどから送金するよう指示したりする場合は要注意です。
「今日中に手続きしなければならない」などと急がされた場合も、その場で対応せず、いったん電話を切るなどして、正規の窓口に確認しましょう。
2026年8月から始まる意向確認書についても、書類そのものだけでなく、これに便乗した不審な連絡がないか注意しておくことが大切です。
9. まとめにかえて:「年金はいくら?」だけでなく「どう受け取るか」も確認
冒頭で紹介したように、「ねんきん定期便を見ても行動には結びついていない」という方は少なくありません。2026年度の公的年金は増額改定となりましたが、実際に受け取る年金額は、現役時代の働き方や年金加入期間などによって一人ひとり異なります。
そのため、年代別の平均額を確認するだけでなく、「ねんきん定期便」や「ねんきんネット」で自分の年金見込額を把握しておくことが大切です。
また、老齢年金を受け取るには請求手続きが必要で、受給開始後も支給日や実際の振込額を確認する必要があります。額面から税金や社会保険料などが差し引かれる場合があるため、「いくらもらえるか」だけでなく「実際にいくら使えるか」まで考えておきたいところです。
さらに、2026年8月からは、65歳以上の年金受給者を対象に「意向確認書」の送付も始まります。公的な手続きに便乗した詐欺にも注意しながら、届いた書類の内容を落ち着いて確認しましょう。
年金額を知ることは、老後の生活設計の第一歩です。
「平均ではいくら」ではなく「自分はいくら受け取れるのか」「実際にいくら使えるのか」まで確認しておくことが、安心して年金生活を迎えるためのポイントといえるでしょう。
年金額の改定や意向確認書など、届いた書類を「とりあえず確認しただけ」で終わらせてしまう方も多いのではないでしょうか。私自身も、実際の見込み額をきちんと把握してから、老後の生活が少し具体的にイメージできるようになった気がしています。この記事をきっかけに、ぜひご自身の年金についても確認してみてください。