4. 現在の平均年金月額と受給額の分布
厚生労働省が2025年12月公表の「令和6年度 厚生年金保険・国民年金事業の概況」より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」についても見ていきます。
4.1 国民年金(老齢基礎年金)の平均受給額
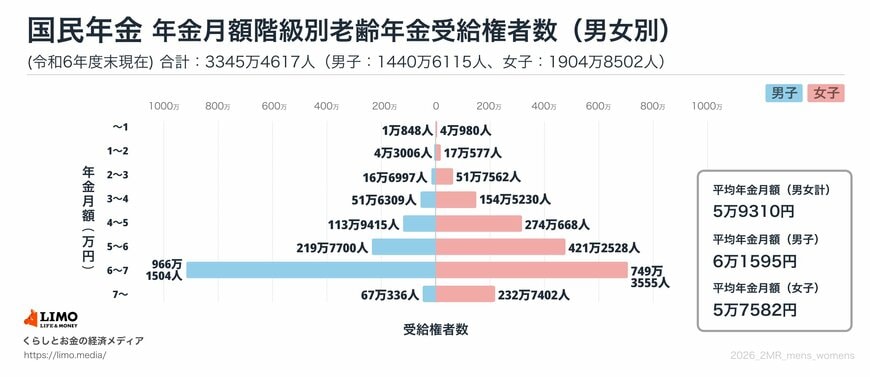
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.2 厚生年金(老齢厚生年金)の平均受給額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金(老齢基礎年金)の平均受給額は、男女ともに月5〜6万円台となっています。一方で、厚生年金(老齢厚生年金)は全体の平均が15万円台ですが、男女の平均額にはおよそ6万円ほどの差が見られます。
この違いは、厚生年金の受給額が、現役時代の賃金水準や加入期間に応じて決まる仕組みによるものです。厚生年金は、収入に比例して保険料を納める制度であるため、働き方や就業期間の違いが、将来の年金額に反映されやすい特徴があります。
とくに現在のシニア世代では、女性が出産や育児、家族の事情などをきっかけに就業形態を変えたり、仕事を離れたりするケースが少なくありません。その結果、厚生年金の加入期間や賃金水準に差が生じ、平均受給額にも男女差として表れています。
5. 年金は額面のまま振り込まれない。天引きされる税と社会保険料
平均受給額やご自身の「年金見込額」を見て、これくらいなら暮らせそうだと感じた方は、もう一段の確認が必要です。
見落とされがちですが、公的年金も現役時代の給与と同じように、振り込まれる前に額面から税金や社会保険料が差し引かれます。年金から天引きされるのは、主に「所得税・住民税」「健康保険料(後期高齢者医療保険料)」「介護保険料」です。
では、実際にいくら引かれているのでしょうか。総務省の「家計調査報告(2025年)」から、65歳以上の無職世帯が毎月支払っている税・社会保険料(非消費支出)の平均額を見てみます。
5.1 65歳以上の無職世帯が毎月払っている税・社会保険料
- 夫婦世帯:3万2850円(直接税1万2547円、社会保険料2万296円)
- 単身世帯:1万2990円
65歳以上の夫婦世帯では、毎月の実収入(平均25万4395円)から約3万3000円が天引きされています。
生活費として実際に使える手取り(可処分所得)は、平均22万1544円まで目減りする計算です。
「ねんきん定期便」などで将来の受給見込額を確かめるときは、額面をそのまま受け取らず、見込額の85~90%程度が実際の手取りになると少し厳しめに見積もって、老後の生活設計を立てておくと安心です。
6. まとめにかえて
今回は、年金制度改正の全体像と、現在の年金水準を確認してきました。
改正の柱は4つです。社会保険の加入対象の拡大、在職老齢年金の見直し、遺族年金の見直し、そして保険料と年金額の計算に使う賃金の上限引き上げです。
このうち在職老齢年金については、支給停止調整額が月51万円から65万円へ引き上げられ、働きながらでも年金を受け取りやすくなりました。遺族年金については、2028年4月から18歳年度末までの子がいない方を中心に、給付のしくみが変わります。
一方、現在の平均年金月額は厚生年金15万289円、国民年金5万9310円。制度が変わっても、受給額を左右するのが加入期間と報酬であることは変わりません。
あわせて押さえておきたいのが、年金も額面のままでは振り込まれないという点です。65歳以上の夫婦無職世帯では、実収入の平均25万4395円から3万2850円の税・社会保険料が引かれ、手取りは平均22万1544円。見込額は85~90%程度が手元に残るものとして見ておくと、生活設計を立てやすくなります。
老後の不足を埋める手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労期間を延ばして厚生年金の加入期間を伸ばすことなどが挙げられます。
まずはご自身の見込額と加入状況を確かめるところから始めてみてはいかがでしょうか。

参考資料
- 厚生労働省「年金制度改正法が成立しました」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「国民年金保険料」
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
渡邉 珠紀