
年金制度改正法には、働き方に関わるものから、残された家族の生活に関わるものまで、複数の項目が含まれています。すべてが自分に関係するわけではありません。
本記事では、改正の全体像を整理したうえで、公的年金のしくみと現在の平均受給額を確認し、どの項目がご自身に関わるのかを見極める材料を示します。あわせて、額面から天引きされる税や社会保険料についても確認します。
1. 知っておきたい「年金制度改正法」4つの柱
2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が参議院本会議で可決され、法律として成立しました。
この改正は多様化する働き方や家族構成、ライフスタイルを踏まえた年金制度を目指すものです。また、私的年金制度の拡充や所得再分配の強化などによって、シニアの暮らしの安定に繋げることなども大切な狙いです。
今回の改正の全体像を見ておきましょう。
1.1 主な改正内容
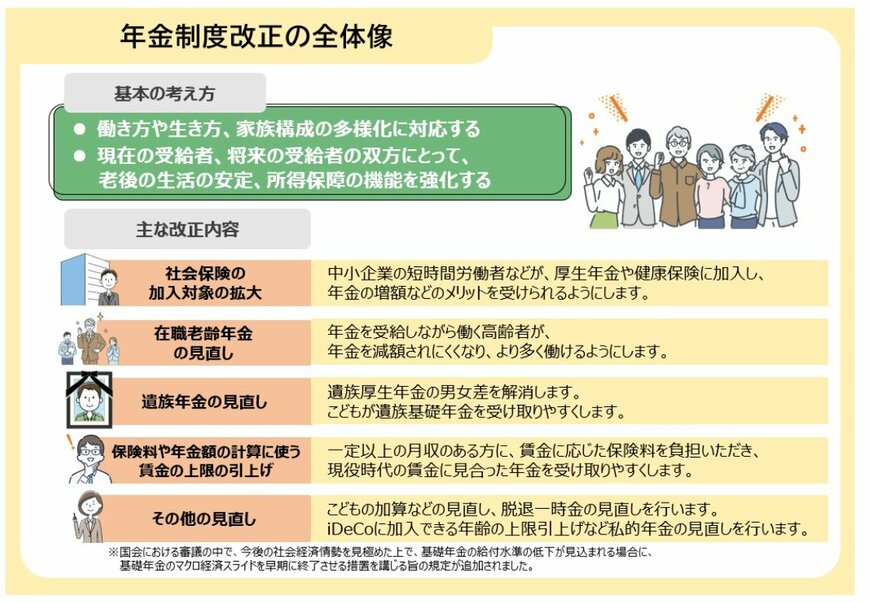
社会保険の加入対象の拡大
- 中小企業において短時間で働く人などが、厚生年金や健康保険に加入し、年金増額などのメリットを受けられるようにする
在職老齢年金の見直し
- 年金を受け取りながら働くシニアが、年金を減額されにくくなり、より多く働けるようにする
遺族年金の見直し
- 遺族厚生年金の男女差を解消。子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 月収が一定以上となる人が、賃金に応じた年金保険料を負担し、現役時代の賃金に見合った年金を受給しやすくする
その他の見直し
- 子どもの加算などの見直し、脱退一時金の見直し
- 私的年金の見直し:iDeCo(イデコ:個人型確定拠出年金)加入年齢の上限引き上げなど
上記の改正内容からも、公的年金は「老後の受給額」だけの話ではなく、現役世代からの人生設計とも深い関わりを持つことが分かります。
「人生100年時代」と呼ばれる長寿時代。若いうちから公的年金のしくみに関心を持っておきたいものです。
2. 公的年金は国民年金と厚生年金の2階建て

日本の公的年金制度は「2階建て」構造といわれています。
2.1 1階部分《国民年金》
公的年金の1階部分にあたるのは「国民年金」です。原則として日本に住む20歳以上から60歳未満のすべての人が加入します。職業や国籍は問いません。
- 年金保険料:2026年度は月額1万7920円で全員一律
- 老後の受給額:40年間欠かさず保険料を納付すると、65歳以降に満額(2026年度は月額7万608円)が受け取れる
なお、保険料の未納期間がある場合は、その月数に応じて満額から差し引かれます。
2.2 2階部分《厚生年金》
2階部分にあたるのが「厚生年金」です。会社員や公務員、パート等で特定適用事業所(※1)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料:個人の収入に応じて決まる(※2)
- 老後の受給額:加入期間や納めた保険料により決まるため、個人差がある(上限あり)
上記のように、現役時代の働き方が年金額に反映される仕組みとなっています。
※1 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
3. 2026年度の年金額は4年連続のプラス改定
厚生労働省によると、2026年度の年金額の例は次のとおり決定されました。

- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金の23万7279円は、夫婦の合計額です。
上記の注釈があるとおり、「40年間会社員として月額45万5000円を稼いだ夫の厚生年金と国民年金」と「40年間第3号被保険者(もしくは自営業など)だった妻の国民年金」が想定されています。現代では共働き世帯や単身世帯、自営業の方などライフスタイルは多岐にわたります。この金額はあくまで一つの指標であり、実際の受給額はこれまでの加入状況によって一人ひとり大きく異なる点に留意が必要です。
2026年度は増額改定となりましたが、物価上昇率には追い付けていない点は留意しておく必要があります。
将来いくら年金がもらえるのか、まずは自分自身の年金加入状況や今後の働き方などを踏まえて年金見込額を試算してみましょう。日本年金機構の「ねんきんネット」でシミュレーションすることができるので、ぜひ活用してみてください。