
総務省統計局の家計調査では、65歳以上の無職世帯は毎月の収支がマイナスになるという結果が示されています。この記事では、65歳以上・無職世帯の家計収支と、収入に占める公的年金の位置、そして厚生年金・国民年金の平均年金月額と1万円刻みの受給権者数を整理します。あわせて、仮に毎月の支出が1%・2%・3%増えたとしたら、毎月の不足額がどこまで動くのかを試算します。
なお、65歳以上の無職世帯の家計収支や公的年金の平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 65歳以上・無職世帯の毎月の収支|夫婦のみで約4万2000円、ひとり暮らしで2万9980円の不足
65歳以上の無職世帯の家計と公的年金の受給額については、「【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説」でも整理されています。まずは、支出が動いたときの出発点になる収支の姿を確かめていきます。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯では、実収入の合計が25万4395円でした。このうち公的年金などの社会保障給付が22万8614円を占めており、収入の大半を年金が支えている形です。残る2万5781円が、年金以外から入ってくる部分にあたります。
一方の支出は、消費支出26万3979円と非消費支出3万2850円を合わせて29万6829円。非消費支出とは、税金や社会保険料など、日々の消費とは別に家計から出ていくお金を指します。
収入と支出を差し引きすると、単純計算で毎月約4万2000円が不足する計算です。この収支差がそのまま続いたとすると、1年間で約50万円、10年間で約500万円になります。貯蓄を取り崩して埋めていく前提になるため、退職金や現役期の蓄えをどこまで見込めるかという話につながります。
1.1 ひとり暮らしの世帯|収入も支出も小さく、動いたときの効き方も変わる
単身の世帯についても、親記事から要点を引用して確認しておきます。
65歳以上の無職単身世帯では、実収入13万1456円(うち社会保障給付12万212円)に対し、支出は消費支出14万8445円と非消費支出1万2990円を合わせて16万1435円。毎月2万9980円が不足している計算になります。
1カ月あたりの不足額そのものは夫婦のみの世帯より小さく見えます。ただし収入も支出も規模が小さいため、支出の側が同じ割合だけ動いたときに増える金額も、夫婦のみの世帯とは違ってきます。金額の大小をそのまま比べるのではなく、収入に対してどのくらいの重さなのかという見方をあわせて持っておきたいところです。
2. 支出が動いたときに効いてくる収入の中身|総所得の61.3%を占める公的年金・恩給
支出が増えたときに家計がどう動くかは、収入の中身によっても変わります。厚生労働省が公表した「2025(令和7)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入の組み立てを見ていきます。
高齢者世帯全体の平均的な所得構成では、収入の61.3%を「公的年金・恩給」が占めています。次いで、仕事による収入である「稼働所得」が25.9%、「財産所得」が5.8%という並びです。
ただし、これは高齢者世帯をすべてならした平均値です。仕事を続けている世帯が平均を押し上げている面もあるため、内訳をもう一段細かく見ておきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
2.1 収入のすべてを公的年金・恩給が占める世帯は41.3%

「公的年金・恩給を受給している世帯」に絞り、総所得に占める割合ごとに世帯を並べると、次のようになります。
- 割合が100%の世帯:41.3%
- 割合が80~100%未満の世帯:17.1%
- 割合が60~80%未満の世帯:14.1%
- 割合が40~60%未満の世帯:13.6%
- 割合が20~40%未満の世帯:9.7%
- 割合が20%未満の世帯:4.2%
収入のすべてが公的年金・恩給という世帯が41.3%にのぼり、80%以上まで含めると6割近くに達します。この割合が高い世帯ほど、収入の側が動くかどうかは公的年金の改定に左右されることになります。逆に稼働所得や財産所得の比重が大きい世帯では、収入の動き方が別の要因にも左右されます。同じ「支出が増えたとき」を考えても、家計への効き方がそろわないのはこのためです。
3. 2階建てで組み立てられた公的年金|金額が毎年度見直される仕組みとあわせて読む
受給額に幅が生まれる理由は、公的年金の組み立て方にあります。制度の基本的な仕組みについて、親記事から要点を引用して確認します。
公的年金制度は、しばしば「2階建て構造」に例えられます。これは、日本の年金制度が「1階」の国民年金(基礎年金)と、「2階」の厚生年金という2つの制度で構成されているためです。1階部分の国民年金は、原則として日本国内に居住する20歳以上60歳未満のすべての人が加入対象で、保険料は所得にかかわらず一律(2026年度は月額1万7920円)。保険料を40年間(480カ月)すべて納付すると、満額(2026年度は月額7万608円)を受け取ることができます。2階部分の厚生年金は、会社員や公務員のほか、パートタイマーなどで特定適用事業所に勤務し一定の要件を満たす人が国民年金に上乗せして加入します。保険料は収入に応じて変動し、受給額は加入していた期間や納付した保険料額によって個人差が生じます。
1階は保険料が一律で、納めた月数によって金額が決まる部分です。2階は収入に応じて保険料が変わり、加入していた期間と納めた保険料の額が受給額に反映されます。同じ制度のもとでも受け取る金額がそろわないのは、この2階部分の積み上がり方が働き方によって異なるためだと整理できます。
あわせて押さえておきたいのが、公的年金の額が固定されたものではないという点です。年金額は毎年度見直される取り扱いになっており、物価や賃金の動きに応じて改定される仕組みが設けられています。上の引用にある2026年度の金額も、この見直しを経た後の水準です。ただし、改定の計算方法や適用される要件は制度として細かく定められており、この記事はその中身を再現したものではありません。制度の内容は改正されることがあるため、最新の内容は日本年金機構などの公的機関の情報でご確認ください。
4. 平均年金月額で見る収入の土台|厚生年金15万289円・国民年金5万9310円
では、実際に振り込まれている金額はどのくらいなのでしょうか。平均年金月額についても、親記事から要点を引用して確認します。
厚生年金の平均年金月額は〈全体〉15万289円、〈男性〉16万9967円、〈女性〉11万1413円(いずれも国民年金の金額を含む)。国民年金は〈全体〉5万9310円、〈男性〉6万1595円、〈女性〉5万7582円です。年金の受給額はこれまでの加入状況によって決まるため、人によって大きな差が生じる点には注意が必要です。
厚生年金の平均は男女全体で15万289円。男女別では男性16万9967円、女性11万1413円と、6万円ほどの開きがあります。国民年金は男女全体と女性が5万円台、男性が6万円台という水準です。
ここで意識しておきたいのは、この金額が支出の増減を受け止める土台になるという点です。土台が大きければ、同じ割合の改定が行われたときに増える金額もその分だけ大きくなります。逆に1階部分だけを受け取る場合は、同じ割合でも増える金額は小さくとどまります。金額そのものの大小に加えて、割合が金額に置き換わったときの効き方が違うところまで見ておくと、後段の試算が読みやすくなります。
5. 1万円刻みで並べた受給権者数|同じ割合でも帯によって金額の効き方が変わる
老後の生活を支える収入源となる公的年金ですが、受給額は加入状況によって決まるため、人によって異なります。どれくらいの幅があるのか、1万円刻みの受給権者数で確かめていきます。
5.1 厚生年金|人数が集まっているのは10万円台の前半

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金を1万円刻みで並べた受給権者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
人数がもっとも多いのは「10万円以上~11万円未満」の帯で111万2828人。次いで「11万円以上~12万円未満」の107万1485人が続きます。全体平均の15万289円が含まれる「15万円以上~16万円未満」の帯は96万5035人で、平均のあたりに人数が集中しているわけではないことがわかります。
幅としては「月額1万円未満から30万円以上」まで広がっています。仮に年金額が同じ割合だけ改定されたとしても、この幅のどこにいるかによって、増える金額そのものは変わってきます。割合で示された数字を、自分の場合の金額に置き換えて眺めておきたいのはこのためです。
5.2 国民年金|6万円台に大きな山ができる
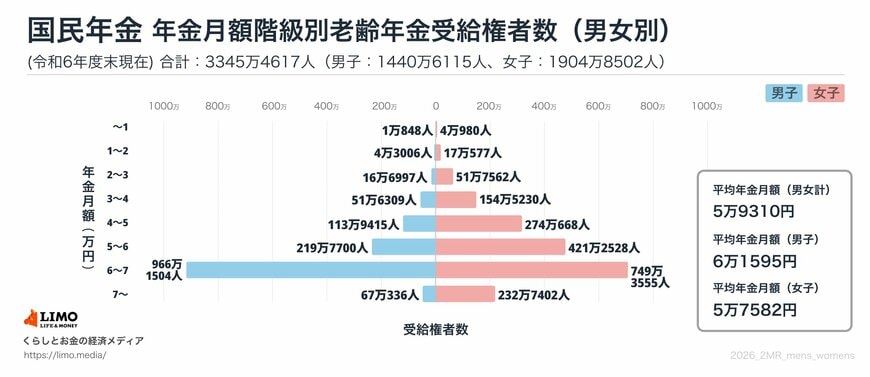
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金を1万円刻みで並べた受給権者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金は「6万円以上~7万円未満」に1715万5059人が集まっており、厚生年金に比べると分布の山がはっきりしています。保険料が一律で、納めた月数によって金額が決まる仕組みであることが、この形にあらわれているといえます。
それでも幅がないわけではなく、「月額1万円未満~7万円以上」まで広がっています。納付済みの期間や免除の履歴によって、同じ1階部分でも金額は変わってきます。土台となる金額が小さいぶん、割合での改定が金額に置き換わったときの動きも小さくなる点は、押さえておきたいところです。
60歳・65歳以上の方が受け取れる可能性のある公的な給付やその申請の流れについてはこちらの記事でくわしく解説しています。あわせてご参考ください。
【2026年最新】60歳・65歳以上がもらえるお金・公的給付金一覧!年金上乗せ・雇用保険・医療介護の申請漏れを防ぐ完全ガイド!「知っておきたい」お金の仕組みを徹底解説
6. 【独自試算】仮に支出が1%・2%・3%増えたら、毎月の不足額はどこまで動くか
ここからは、支出の側が動いたときに毎月の不足額がどう変わるのかを、単純な計算で確かめてみます。あらかじめお断りしておくと、この試算は物価がこの先どう動くかを見通したものではありません。「仮にこうなったら」という前提を置いて、金額の動き方だけを眺めるための計算です。
前提は次のとおりです。
- 65歳以上・夫婦のみの無職世帯の家計収支(実収入25万4395円、うち社会保障給付22万8614円、支出29万6829円)を出発点に置く
- 仮に、毎月の支出が1%・2%・3%増えた水準に切り替わり、その水準が続くものとする(毎年上がり続ける前提ではない)
- パターンA:支出だけが増え、収入は変わらないものとして計算する
- パターンB:支出と同じ割合で公的年金などの社会保障給付(22万8614円)も改定されたものとして計算する
- 年金以外から入ってくる2万5781円は、どちらのパターンでも変わらないものとする
- 税や社会保険料の変化、医療・介護の負担の変化は考慮しない
この前提で計算すると、毎月の不足額はおおよそ次のような目安になります。出発点の不足額は約4万2400円です。
- 支出が1%増:パターンAは約4万5400円、パターンBは約4万3100円
- 支出が2%増:パターンAは約4万8400円、パターンBは約4万3800円
- 支出が3%増:パターンAは約5万1300円、パターンBは約4万4500円
同じ「支出が3%増えた」という仮定でも、収入が動かないものとして計算するか、年金も同じ割合で改定されたものとして計算するかで、毎月の不足額はおよそ7000円変わる計算になりました。出発点からの増え方で見ると、パターンAは約9000円増えるのに対し、パターンBは約2100円の増加にとどまります。
この差が生まれるのは、支出の29万6829円に対して、割合の改定が及ぶ社会保障給付が22万8614円と、規模が近いためです。ただし年金以外の2万5781円は動かない前提なので、パターンBでも不足額は増えます。支出が増えたぶんを年金の改定がそのまま打ち消すわけではない、という点はここに表れています。
貯蓄から取り崩す金額として、この差がどのくらいの大きさになるのかも見ておきます。同じ収支が20年続くものとして累計すると、出発点は約1018万円、パターンAで支出が3%増えた場合は約1232万円、パターンBで同じく3%の場合は約1068万円という計算になります。出発点との差は、パターンAで約214万円、パターンBで約49万円です。
ひとり暮らしの世帯でも同じように置いてみます。支出16万1435円、実収入13万1456円(うち社会保障給付12万212円)を出発点にすると、出発点の不足は毎月2万9980円。支出が3%増えた場合、パターンAでは約3万4800円、パターンBでは約3万1200円という目安になります。夫婦のみの世帯に比べて金額の動きは小さくなりますが、収入に対する重さで見れば、必ずしも軽いとは言い切れません。
これらはあくまで一定の条件を置いた目安であり、将来の家計を保証するものではありません。実際の支出は世帯によって内訳が違いますし、価格の動き方も費目ごとにそろいません。公的年金の改定についても、その計算方法や適用の要件は制度として定められており、この試算はそれを再現したものではありません。制度の内容は改正されることがあるため、最新の内容は日本年金機構などの公的機関の情報でご確認ください。
なお、備えの一部を値動きのある資産で持つ場合には、価格の変動があり、元本割れとなる可能性があります。支出が増える見通しを理由に急いで何かを始める必要があるという話ではなく、まずは自分の場合の金額に置き換えてみるところからで十分だと考えています。