

2. 貯蓄4000万円へ、年代別の積み上げ方
到達カーブを頭に入れると、いまの自分の年代で何を意識すればよいかが見えてきます。ここからは、カーブを4つの時期に分けて、4000万円へ向けた積み上げ方を整理していきましょう。
4000万円へ向けた、年代ごとの積み上げ方2/2
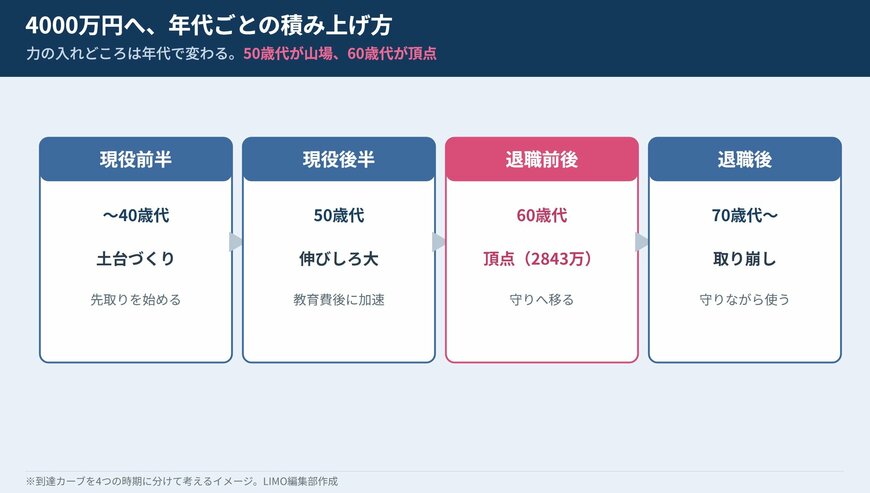
※到達カーブを4つの時期に分けて考えるイメージ。LIMO編集部作成
2.1 現役前半(40歳代まで)は、土台づくりの時期
この時期は、住宅ローンや子育ての費用がかさなり、貯蓄そのものはまだ大きく伸びにくい時期です。負債がもっとも多いのは40歳未満の世帯(1882万円)で、住宅ローンをかかえはじめる時期にあたります。だからこそ、無理に大きく貯めようとするより、給料から先に一定額をよけておく「先取り」の習慣を、まず身につけることが土台になります。
金額は、手取りの1割からなど、続けられる範囲で十分です。少額でも、早く始めるほど、あとで効いてきます。この時期にコツコツ続けた積み立てが、次の年代で伸びていくための助走になります。あわてず、仕組みをつくることを優先しましょう。
この時期は、目に見えて貯蓄が増えにくく、あせりを感じやすいものです。けれど、教育費や住宅費が重いのは、多くの世帯が通る道です。ここで無理をして家計を切りつめすぎると、かえって長続きしません。まずは少額でも、自動で貯まる仕組みをつくり、それを止めずに続けることが、この時期のいちばんの成果になります。
2.2 現役後半(50歳代)は、伸びしろが大きい時期
50歳代になると、子どもの教育費が一段落する世帯がふえ、家計に余裕が生まれやすくなります。貯蓄現在高が1756万円と、40歳代の1381万円から大きく伸びるのも、この時期の特徴です。負債も減り、貯蓄が負債を上回る「貯蓄超過」に転じるのが、この年代あたりからです。
教育費が減った分を、そのまま生活費にとけこませてしまわず、積み立てに回すと、貯蓄のペースは一段と上がります。収入がもっとも高くなりやすい時期でもあるので、4000万円を目指すなら、ここが大きな山場です。先取りの金額を少し増やす、新NISAを活用するなど、伸びしろを活かしていきましょう。
2.3 退職前後(60歳代〜)は、頂点をむかえ、守りへ
60歳代は、貯蓄現在高2843万円、純貯蓄2609万円と、到達カーブの頂点をむかえる時期です。ここまで積み上げてきた蓄えを、こんどは長い老後にわたって、上手に使っていく段階に入ります。退職金が入る世帯では、まとまったお金の置き場所を、あらためて考える時期でもあります。
物価がゆるやかに上がるなかで、すべてを預貯金にしておくと実質的な価値が目減りしやすいため、当面使わないお金の一部は、新NISAのような制度で運用を続ける選択肢もあります。ただし投資には値動きがあり、元本を下回ることもあります。当面の生活費はしっかり預貯金で確保したうえで、余裕のある範囲で。頂点まで来たら、増やすことより、守りながら使うことへ、少しずつ重心を移していきましょう。
退職金は、人生でいちばん大きなお金が一度に入るできごとです。気持ちが大きくなりやすい時期でもあるので、すぐに使い道を決めず、まずは半年ほど預貯金に置いて、落ち着いて考えるのがおすすめです。まとまったお金は、すぐ使うぶん、しばらく置いておくぶん、万一に備えるぶんと、目的ごとに分けておくと、そのあとの取り崩しの計画も立てやすくなります。
3. 編集部よりコメント
年代別の平均を見ると、「うちは遅れているのでは」と受け取ってしまいがちです。けれど平均はあくまで一本の線で、実際の家計は一つひとつ事情が違い、山の登り方もさまざまです。住宅ローンや教育費が重なる時期に貯蓄が伸びにくいのは、ごく自然なこと。いま自分がどの時期にいるのかをつかんで、次の段階の伸びしろに備えておくことが大切です。
とくに意識したいのが、50歳代の過ごし方です。教育費が一段落したぶんを、そのまま暮らしのゆとりに使ってしまうか、積み立てに回すかで、60歳代の蓄えは大きく変わってきます。無理に一度で大きく増やそうとせず、その年代でできることを一つずつ続けていくことが、いちばん確かな近道です。数字はあくまで平均で、真ん中の姿はもう少し控えめだということも、頭の片隅に置いておきたいところです。平均に一喜一憂せず、自分の歩幅で無理なく続けていくことが、なにより力になります。
4. まとめにかえて
二人以上の世帯の貯蓄現在高を年代別にみると、40歳未満994万円、40歳代1381万円、50歳代1756万円、60歳代2843万円、70歳以上2471万円でした。若い時期から少しずつ積み上がり、60歳代で頂点をむかえる「到達カーブ」を描きます。負債が減っていくため、純貯蓄でみても60歳代がもっとも大きくなります。なお、これらは各年代の平均で、貯蓄の真ん中を示す貯蓄保有世帯の中央値は全体で1264万円でした。
大切なのは、年代別の平均と自分を比べて一喜一憂することではなく、自分がカーブのどのあたりにいて、次の年代でどう積み上げていくかを知ることです。4000万円という目標も、40歳代までは土台づくり、50歳代で加速、60歳代で頂点、と時期ごとに力の入れどころを変えていくと、無理のない道のりになります。
今日からできる一歩は、いまの世帯の貯蓄を書き出して、自分の年代の目安と並べてみること。そのうえで、次の年代までに何をふやせるかを、一つだけ決めてみましょう。先取りの金額を少し増やす、新NISAを始める、といった小さな一歩で十分です。
とくに50歳代は、教育費が一段落して伸びしろが大きくなる、貯蓄の山場です。この時期に積み立てのペースを上げられると、60歳代の頂点はぐっと高くなります。そして頂点まで来たら、こんどは守りながら使う段階へ。年代ごとの流れを味方につけて、あわてず、自分たちのペースで蓄えを育てていきましょう。年代ごとの積み重ねが、やがて大きな安心へとつながっていきます。


参考資料
宮野 茉莉子


