


「超富裕層」という言葉を見聞きしても、それが「富裕層」とどう違うのか、境界線がどこにあるのかは意外と知られていません。
「自分は富裕層止まりなのか、その先の超富裕層はどんな世界なのか」「相続で資産が増えたら、自分もその仲間入りをするのか」。そんな疑問に答えるため、両者を分ける基準と、境界線をめぐる最新データを整理します。
「いつの間にか資産が増えていた」という感覚を持つ人が増えている一方で、富裕層・超富裕層という言葉の重みは、思っている以上に大きな差を含んでいます。
なお、富裕層の定義や割合に関する詳しい説明は、下記の記事より一部を引用・参照しています。

1. 超富裕層と富裕層を分ける「純金融資産5億円」のライン
まず押さえておきたいのが、超富裕層と富裕層を分ける基準そのものです。
1.1 純金融資産5億円が「超富裕層」の入り口
野村総合研究所(NRI)は、預貯金・株式・債券・投資信託・一時払い生命保険や年金保険など、世帯が保有する金融資産の合計額から負債を差し引いた「純金融資産保有額」をもとに、全世帯を5つの階層に分類しています。
このうち、純金融資産が1億円以上5億円未満の世帯を「富裕層」、5億円以上の世帯を「超富裕層」と定義しています。
1.2 2023年時点の世帯数と資産規模
2023年の推計では、超富裕層は11.8万世帯で、保有する純金融資産の総額は135兆円にのぼります。
一方の富裕層は153.5万世帯、純金融資産総額は334兆円です。世帯数だけを見ると、富裕層は超富裕層の約13倍の規模になります。
2. 超富裕層・富裕層は日本にどれくらいいるのか
金額の基準がわかったところで、次に気になるのが実際の規模感です。
2.1 全世帯に占める割合
NRIの推計をもとにすると、超富裕層・富裕層をあわせた世帯数は、日本の全世帯の3%に届かない水準です。
大多数の世帯にとって、超富裕層はもちろん、富裕層という基準も日常的な感覚からは距離のある存在だとわかります。
2.2 合計世帯数はこの2年で大きく増えている
富裕層・超富裕層をあわせた世帯数は、2021年の148.5万世帯から2023年には165.3万世帯へと、2年間で11.3%増加しました。
実は、超富裕層・富裕層の世帯数は一貫して増え続けてきたわけではありません。世界的な金融危機の影響を受けた2009年・2011年には、超富裕層・富裕層ともに世帯数がいったん落ち込んでいます。
NRIも「2013年以降は一貫して増加傾向にある」としており、この記事で取り上げる10年間の変化は、その増加基調が定着してから今日までの動きにあたります。
この増加の中身を詳しく見ていくと、超富裕層と富裕層とでは、増え方に思わぬ違いがあることがわかります。
3. 【編集部試算】世帯数が伸びるほど「境界線の向こう側」は薄まる
「超富裕層の方が勢いよく増えているのだろう」と考える人は多いはずです。ところがNRIの時系列データを2013年から2023年の10年間で比べると、この直感とは違う結果が見えてきます。
3.1 世帯数の伸び率は超富裕層が富裕層の約2倍
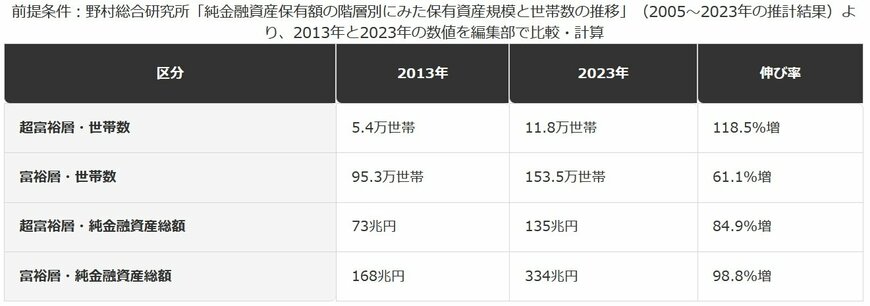
超富裕層・富裕層の世帯数と純金融資産総額の変化(2013年→2023年)1/2
出所:野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)などを基にLIMO編集部作成
3.2 【超富裕層・富裕層の10年間の変化】
世帯数の伸び(2013年→2023年)
- 超富裕層:5.4万世帯→11.8万世帯(118.5%増)
- 富裕層:95.3万世帯→153.5万世帯(61.1%増)
純金融資産総額の伸び(2013年→2023年)
- 超富裕層:73兆円→135兆円(84.9%増)
- 富裕層:168兆円→334兆円(98.8%増)
世帯数だけを見ると、超富裕層の伸び率は富裕層の約1.9倍で、境界線を超える世帯が急速に増えているように見えます。
ところが純金融資産総額の伸びで見ると、富裕層が98.8%増と、超富裕層の84.9%増を上回ります。世帯数の勢いと資産総額の勢いが、逆の順序になっているのです。
この2つの数字を掛け合わせ、1世帯あたりの平均資産(総額÷世帯数)を編集部で計算すると、超富裕層は2013年の約13.5億円から2023年には約11.4億円へと、15.4%減少しています。
一方の富裕層は、2013年の約1.8億円から2023年には約2.2億円へと、23.4%増加しています。
なぜこうした逆転が起きるのか。NRIは株価上昇や円安による資産価値の増加に加え、準富裕層から富裕層へ、富裕層から超富裕層へと新たに移行する世帯が増えたことを要因に挙げています。
境界線を越えたばかりの世帯は、超富裕層の中でも下限の5億円に近い水準にとどまりやすいと考えられます。こうした「新規参入組」が増えるほど、超富裕層全体の平均値は押し下げられやすくなります。
4. 【編集者の視点】
この逆転現象は、「境界線の向こう側」を漠然とイメージするときの落とし穴になります。
世帯数の伸びだけを見て「超富裕層がどんどん増えている」と捉えると、1世帯あたりの資産規模も同じペースで膨らんでいるかのような誤解が生まれやすくなります。
実際には、超富裕層の世帯数が増えた分だけ、1世帯あたりの平均的な資産規模はむしろ薄まっている可能性があります。上記の編集部試算のとおり、超富裕層の平均は10年で15.4%減っている計算です。
「超富裕層になる世帯が増えたこと」と「超富裕層1つひとつの資産規模が大きくなったこと」は、必ずしも同じ現象ではありません。この2つを分けて捉えることが、境界線の実態を見誤らないための第一歩です。
資産形成の目標として「超富裕層」という言葉を使う場合も、世帯数の推移だけでなく、資産総額側のデータもあわせて確認することをおすすめします。
5. 「豪邸を持つ資産家」でも超富裕層とは限らない、純金融資産という定義の盲点
もう一つ見落とされがちなのが、「純金融資産」という基準そのものの範囲です。
5.1 「金融資産」に含まれるもの・含まれないもの
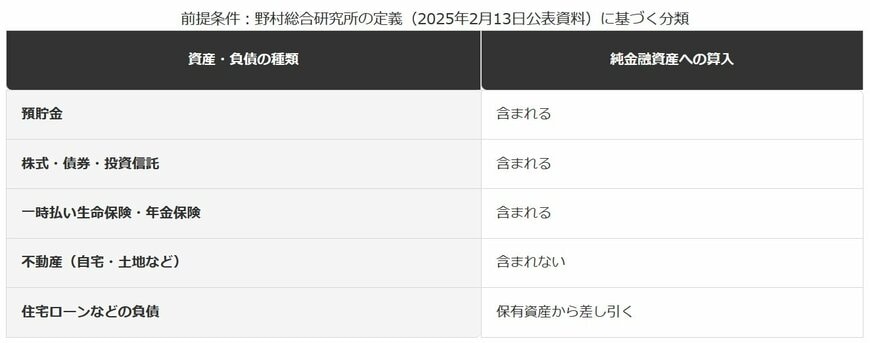
NRIの定義では、純金融資産に数えられるのは預貯金・株式・債券・投資信託・一時払い生命保険・年金保険で、そこから住宅ローンなどの負債を差し引いた金額です。
この一覧に、自宅や土地などの不動産は含まれていません。不動産は「金融資産」ではなく実物資産に分類されるためです。
「純金融資産」に含まれるもの・含まれないもの2/2
出所:野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)を基にLIMO編集部作成
5.2 【純金融資産の中身】
含まれるもの
- 預貯金、株式・債券・投資信託、一時払い生命保険・年金保険
含まれないもの・差し引かれるもの
- 不動産(自宅・土地など)は含まれない
- 住宅ローンなどの負債は保有資産から差し引く
そのため、都心に評価額の高い自宅を持つ世帯であっても、預貯金や株式などの金融資産が少なければ、この基準では富裕層にも超富裕層にも数えられません。
逆に、賃貸暮らしでも金融資産を積み上げてきた世帯であれば、超富裕層の基準を満たす可能性があります。
5.3 自分の純金融資産を確認する3つの手順
自分がどの階層に近いのかを知りたいときは、次の3つの手順で計算できます。
①預貯金・株式・債券・投資信託・保険など、金融資産の残高をすべて洗い出します。
②住宅ローンやカードローンなど、返済が残っている負債の残高を確認します。
③金融資産の合計額から負債の合計額を差し引き、純金融資産の金額を算出します。
自宅や土地といった不動産の評価額は含めずに計算するのがポイントです。
6. 【編集者の視点】
「超富裕層」と聞くと、豪邸やタワーマンションに住む姿をイメージしがちですが、NRIの基準はあくまで金融資産の残高です。
不動産の評価額がいくら高くても、そのままでは純金融資産にカウントされません。売却して現金化して初めて、この基準に反映される資産になります。
この定義のズレを知らないと、「うちは持ち家の評価額が高いから富裕層のはず」といった誤解につながりかねません。
自分の立ち位置を確認したいときは、預貯金・株式・投資信託・保険などの金融資産を洗い出し、住宅ローンなどの負債を差し引いて計算してみることをおすすめします。
7. 相続で「境界線」を越える現実。相続税の基礎控除という壁
最後に取り上げたいのが、境界線を越えるきっかけとして無視できない「相続」です。
7.1 相続をきっかけに富裕層・超富裕層になるケース
NRIは今回の推計の要因分析の中で、次のように述べています。
増加傾向にある「相続」によって、相続人が富裕層・超富裕層となるケースも増えていると考えられます。
出典:野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)
実際、国税庁の統計をもとにNRIが紹介したデータによると、課税価格3億円以上の被相続人数は2017年の8039名から2022年には1万98名に増えたとされています。
相続によって、それまで富裕層や超富裕層とは縁のなかった世帯が、一度に境界線を越えるケースが増えていることがうかがえます。
7.2 相続税の基礎控除という最初の壁
相続で資産を受け取る際にまず関わってくるのが、相続税の基礎控除です。
国税庁のタックスアンサーによると、相続税の基礎控除額は「3000万円+600万円×法定相続人の数」で計算されます。
相続財産の合計額がこの基礎控除の範囲内におさまる場合、相続税そのものはかかりません。境界線を越えるかどうかは、まずこの基礎控除を上回るかどうかで決まります。
ここでいう「法定相続人の数」は、亡くなった人の配偶者や子どもなど、民法で定められた相続人の人数を指します。同じ資産額でも、法定相続人が多い世帯ほど基礎控除額は大きくなり、相続人が少ない世帯ほど、課税の対象になりやすい計算です。
たとえば老後資金として1億円〜3億円規模の資産を相続で受け取る場合、生活の質が上がる一方で、インフレや税金という新たな悩みに直面することもあります。詳しくは老後資金1億円〜3億円の生活レベル。超富裕層が陥るインフレと税金の罠でも解説しています。
8. 【編集者の視点】
相続で急に資産規模が変わった場合、真っ先に必要になるのが基礎控除を超えた分の申告・納税の手続きです。
相続財産の評価や特例の適用は、家族構成や資産の内容によって変わってくるため、金額が大きくなるほど自己判断は避けたい領域です。
具体的な申告方法や特例の適用可否については、所轄の税務署や税理士に確認することをおすすめします。
※本記事は、編集部が野村総合研究所・国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 超富裕層は純金融資産5億円以上、富裕層は1億円以上5億円未満の世帯と定義されています。
- 2023年時点で超富裕層は11.8万世帯・135兆円、富裕層は153.5万世帯・334兆円と推計されています。
- 2013年から2023年の10年間で、世帯数の伸び率は超富裕層が富裕層の約1.9倍ですが、1世帯あたりの平均資産は超富裕層が15.4%減少し、富裕層は23.4%増加しています。
- 純金融資産の定義に不動産は含まれず、自宅の評価額が高いだけでは富裕層・超富裕層にはカウントされません。
- 相続をきっかけに境界線を越えるケースも増えており、相続税の基礎控除などの手続きが関わってきます。
超富裕層と富裕層を分ける基準は、金額だけを見れば単純な線引きに見えます。しかし世帯数と資産総額の伸び方を重ねてみると、境界線の向こう側で起きている変化は一様ではないことがわかります。
自分や家族の資産がどの位置にあるかを確かめたいときは、預貯金・株式・保険などの金融資産から負債を差し引いた金額を基準に、一度整理してみることをおすすめします。
10. よくある質問
10.1 Q. 超富裕層になるための年収の目安はありますか?
A. NRIの資料に超富裕層そのものの年収基準は明記されていません。ただし、人口の多いエリアに住み世帯年収3000万円以上に達した共働き世帯を「スーパーパワーファミリー」と呼び、50歳前後で富裕層となる可能性がある層として紹介されています。
10.2 Q. 準富裕層から超富裕層まで一気に上がることはありますか?
A. NRIは、株式相場の上昇や相続によって、準富裕層や富裕層から一段上の階層に移る世帯が増えていると分析しています。段階を踏まずに境界線を越えるケースも起こり得ると考えられます。
10.3 Q. 超富裕層に関する統計はどこで確認できますか?
A. 野村総合研究所が2025年2月に公表したニュースリリース「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」で、最新の推計を確認できます。
10.4 Q. 富裕層・超富裕層になったら、まず何をすればいいですか?
A. 必要な対応は資産の内容や家族構成によって変わるため、一律の正解はありません。まずは自分の純金融資産を計算したうえで、税理士や金融機関の窓口に相談しながら、自分に合った方法を検討することをおすすめします。
参考資料
- 野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)
- 国税庁タックスアンサー「No.4152 相続税の基礎控除」
LIMO編集部ウェルスマネジメント班


