2. すぐ動かせるお金は、家計のどこに置かれているのか
振込による被害の原資になるのは、すぐ動かせる預金です。では家計の資産は、どこにどれだけ置かれているのでしょうか。
資産の置き場所については、LIMOの記事「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」から要点を借りて確認します。
2.1 預貯金が貯蓄の59.3%を占める
まず世帯単位の数字からです。
総務省「家計調査報告(貯蓄・負債編)」2025年(令和7年)平均によると、二人以上世帯の貯蓄現在高(平均値)は2059万円でした。内訳は通貨性預貯金710万円、定期性預貯金511万円、生命保険など369万円、有価証券440万円、金融機関外29万円です。
通貨性預貯金と定期性預貯金を合わせると1221万円で、貯蓄現在高全体の59.3%にあたります。有価証券の440万円(21.4%)と比べると、預貯金は有価証券のおよそ2.77倍という規模になります。
出所:LIMO「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」
通貨性と定期性を合わせた預貯金が1221万円で、有価証券440万円の2.77倍にあたります2/2
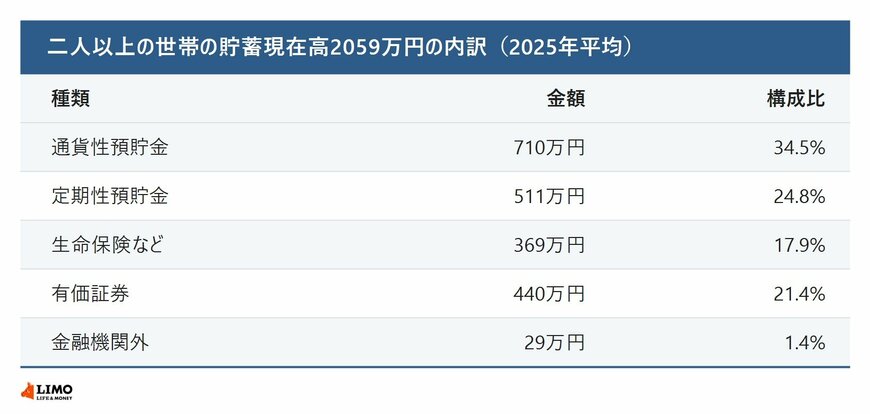
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとにLIMO編集部作成
2.2 貯蓄現在高には生命保険の払込額も入っている
この内訳には、性質の違うものが混ざっています。
ここで注意したいのは、この「貯蓄現在高」には生命保険の払込額が含まれている点です。生活防衛資金として即座に引き出せる現金という意味では、この369万円は預貯金とは性質が異なります。
出所:LIMO「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」
2.3 家計金融資産に占める現金・預金は47.2%まで下がった
国全体の数字でも同じ傾向が出ています。
日本銀行「資金循環統計」(2025年12月17日公表、2025年9月末時点)によると、日本の家計金融資産残高は2286兆円と過去最高を更新し、現金・預金の割合は49.1%でした。これは18年ぶりに5割を下回った水準です。
日本銀行が別途公表している「資金循環の日米欧比較」(2025年8月29日公表)では、家計の金融資産に占める現金・預金の割合について、日本がおよそ半分程度であるのに対し、米国は1割程度、ユーロエリアは3割程度と、日本より低い水準にあるとされています。
出所:LIMO「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」
ここで挙がっているのは2025年9月末時点の数字です。日本銀行が2026年6月25日に公表した2026年第1四半期の資金循環(速報)では、2026年3月末の家計の金融資産残高は2386兆円、このうち現金・預金は1126兆円で、構成比は47.2%まで下がっています。
預金から他の資産へ移る動きは続いていますが、それでも金融資産のおよそ半分は現金・預金のままです。日米欧比較についても2026年8月31日に新しい版が公表されており、最新の水準はそちらで確かめられます。
2.4 生活防衛資金の月数に公的な基準はない
では、どれだけ現金で持つのが適当なのか。
現金保有の適正ラインを考える際、最もよく使われる目安が「生活防衛資金は生活費の3〜6か月分」という表現です。金融庁のNISA特設ウェブサイトおよび公表資料を確認しましたが、「生活防衛資金は何か月分」と数値で示した記述は見当たりませんでした。
日本銀行の資金循環統計の公表資料にも、家計が保有すべき現金の月数を推奨する記述は見当たりません。つまり「3〜6か月分」という数字は、金融機関や資産運用メディアが独自に紹介している目安であり、公的機関が定めた基準ではないという点を、まず押さえておく必要があります。
出所:LIMO「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」
2.5 貯金と投資の比率にも公的な推奨はない
配分についても同じでした。
「貯金と投資の割合は何対何にすべきか」という問いに対して、公的機関が数値で推奨を示した資料は見当たりませんでした。金融庁のNISA特設ウェブサイトは制度の仕組みや非課税枠を説明するものであり、資産全体のうち何割を投資に回すべきかという配分の目安は示していません。
防衛策としては、月数という抽象的な単位ではなく、自分の毎月の固定費(住居費・保険料・通信費など)を書き出し、それが何か月分で具体的に何円になるのかを一度計算しておくことです。
出所:LIMO「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」
なお、実際にどれくらい貯めている世帯が多いのかという実態については、LIMOの記事「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック 理想の貯蓄割合に迷ったら、まず自分の年代の黒字率の実態と、強制天引き型の積立の仕組みを一次資料で確認してみましょう」で年代別の黒字率が扱われています。
3. 戻る割合と、置いている割合
ここまで、振り込め詐欺救済法による分配の仕組みと、家計の資産がどこに置かれているのかを見てきました。
預金保険機構の令和7年度の集計では、支払手続が終了した分の消滅預金等債権73億5546万4869円に対し、被害者への支払総額は60億2960万1772円で、支払率は82.0%でした。前年度の87.7%から5.7ポイント下がっています。一方、凍結された7万4478件の口座のうち3万4244件は残高が千円未満で、分配の対象から外れています。
家計の側では、二人以上の世帯の貯蓄現在高2059万円のうち通貨性預貯金が710万円、定期性預貯金が511万円を占め、預貯金の合計は59.3%です。日本銀行の統計でも、2026年3月末の家計金融資産2386兆円のうち47.2%が現金・預金でした。
すぐ動かせるお金の割合が大きいほど、振込による被害額も大きくなりやすくなります。ただし「生活防衛資金は何か月分」という目安に公的な基準はないため、自分の固定費から必要額を算出するのが確実です。不審な連絡を受けた場合は、振込の前に金融機関や警察にご相談ください。

参考資料
- 預金保険機構「令和7年度に実施した主要3公告について」
- 預金保険機構「振り込め詐欺にあったら」
- 金融庁「振り込め詐欺等の被害にあわれた方へ」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
- 日本銀行「資金循環統計(速報)(2026年第1四半期)及び遡及改定について」
- LIMO「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」
- LIMO「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック 理想の貯蓄割合に迷ったら、まず自分の年代の黒字率の実態と、強制天引き型の積立の仕組みを一次資料で確認してみましょう」
LIMO編集部貯蓄解説班