
振込先の口座に送ってしまったお金は、取り戻せるのでしょうか。
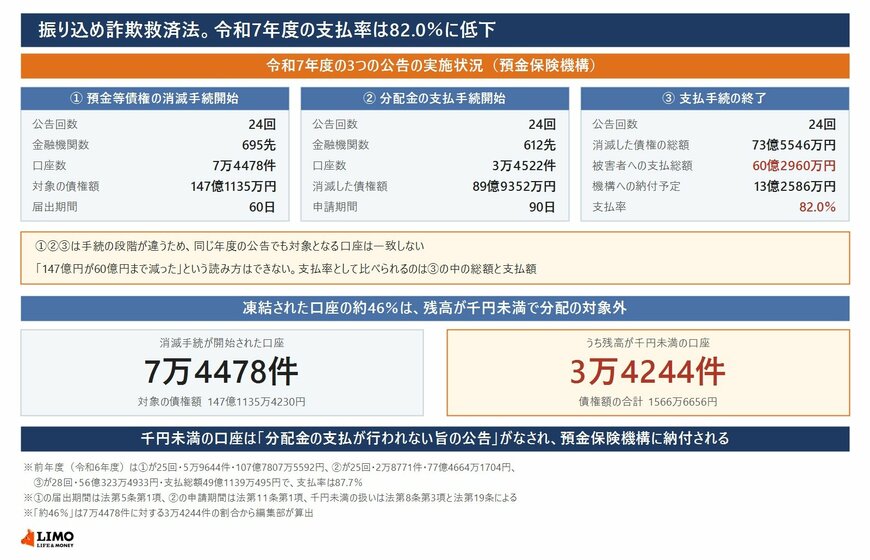
預金保険機構によると、令和7年度に被害回復分配金の支払手続が終了した分では、消滅した預金債権73億5546万4869円に対して被害者への支払総額は60億2960万1772円で、支払率は82.0%でした。前年度の87.7%から下がっています。
この記事では口座の凍結から分配金が支払われるまでの流れと、対象から外れてしまう口座を確認したうえで、家計の資産がどこに置かれているのかを見ていきます。
1. 【振り込め詐欺救済法】口座の凍結から分配金の支払までの流れ
振り込め詐欺救済法は、犯罪に使われた口座に残っているお金を被害者に分配するための法律です。手続は預金保険機構の公告を軸に進みます。
1.1 金融機関が疑うに足りる理由を認めると手続が始まる
入口は金融機関の判断です。
預金保険機構は、金融機関が犯罪利用預金口座等であると疑うに足りる相当な理由があると認めるときに、その口座の預金債権を消滅させるための手続として、金融機関の求めに応じて機構が公告を実施すると説明しています。振り込め詐欺救済法第5条第1項に基づくものです。
令和7年度に実施された預金等債権消滅手続開始公告は24回、金融機関数695先、口座数7万4478件、対象となった預金債権の額は147億1135万4230円でした。前年度は25回、5万9644件、107億7807万5592円です。
公告の回数は1回減っていますが、口座数は1万4834件、債権額は39億3327万8638円増えています。
1.2 口座名義人の届出期間は60日
公告が出ると、期間の数え方が始まります。
預金保険機構は、口座名義人等が権利行使の届出等を行うために60日の期間を設けており、その期間内に届出等が行われない場合には預金債権は消滅すると示しています。これを失権といいます。
失権した口座については、権利が消滅したことを明らかにするための預金等債権消滅公告が行われ、その後、口座に残った債権を分配するための手続に移ります。
1.3 被害者の申請期間は90日
次が被害者側の手続です。
消滅した預金債権について被害回復分配金の支払手続が開始された旨の公告が行われ、被害者が支払申請を行うために90日の期間が設けられます。振り込め詐欺救済法第11条第1項に基づくものです。
金融機関は申請期間の経過後、申請人が分配金の支払を受けることができる者であるか否かの決定など所定の手続を経て、分配金を支払います。令和7年度の被害回復分配金支払手続開始公告は24回、金融機関数612先、口座数3万4522件、消滅した預金債権の額は89億9352万6710円でした。
1.4 支払率は82.0%に下がった
実際にどれだけ支払われたのかも公表されています。
令和7年度に実施された支払手続終了公告は24回、金融機関数581先で、消滅した預金債権の総額は73億5546万4869円、被害者への支払総額は60億2960万1772円、機構への納付予定総額は13億2586万3097円でした。
預金保険機構は、消滅預金等債権の総額73億5546万4869円に対し被害者への支払総額は60億2960万1772円であり、支払率は82.0%となったとしています。あわせて、金融機関には引き続き支払率の向上に努めていくことが求められているとしています。
前年度の支払率は87.7%でした。支払総額そのものは49億1139万495円から60億2960万1772円へ増えていますが、消滅した債権の総額がそれ以上に増えたため、割合としては5.7ポイント下がっています。
1.5 残高が千円未満の口座は分配の対象外
ここが見落としやすい点です。
債権消滅公告に掲載された債権額が千円未満の口座については、被害者へ分配金の支払が行われない旨の公告がなされ、機構に納付されます。振り込め詐欺救済法第8条第3項と第19条に基づくものです。
令和7年度にこの公告が実施されたのは24回、口座数3万2869件、債権額は約1500万円でした。前年度は25回、2万8045件、約1200万円です。口座の数だけ見ると、分配金の支払手続が始まった3万4522件とほぼ同じ規模になっています。
1.6 凍結された口座の46%は残高が千円未満
各回の内訳を積み上げると、この構造がはっきりします。
令和7年度の預金等債権消滅手続開始公告の合計は口座数7万4478件で、このうち残高が千円未満の口座は3万4244件、その債権額の合計は1566万6656円でした。
件数では凍結された口座のおよそ46%が千円未満という計算になります(編集部算出)。前年度は5万9644件のうち2万9261件で49.1%でしたから、割合としては少し下がりました。振り込まれたお金がすでに引き出されている場合、口座には分配の原資がほとんど残らないということです。
1.7 3つの公告は別の口座を数えている
数字を読むときの注意点もあります。
消滅手続の開始、分配金の支払手続の開始、支払手続の終了という3つの公告は、それぞれ手続の段階が違うため、同じ年度に公告されたものでも対象となる口座は一致しません。147億円が60億円まで減ったという読み方はできません。
支払率として比較できるのは、支払手続終了公告のなかで示された消滅預金等債権の総額と支払総額の対比です。被害に遭われた場合は、まず振込先の金融機関と警察にご連絡ください。
なお、家計の資産の置き方や現金保有の目安については、LIMOの記事「新NISA時代、貯金と投資の割合はどうすべき?現金保有の適正ラインを徹底検証 「割合の正解」も「生活防衛資金の月数」も公的機関の推奨ではない事実を確認」より一部を引用・参照しています。