

2. 年金は「いつから受け取るか」で変わる—60歳で24%減、75歳で84%増
老後の収入の柱となる年金は、受け取りを始める時期を選べます。日本年金機構によると、老齢基礎年金は原則65歳から受け取れますが、希望すれば早める(繰上げ)ことも、遅らせる(繰下げ)こともできます。
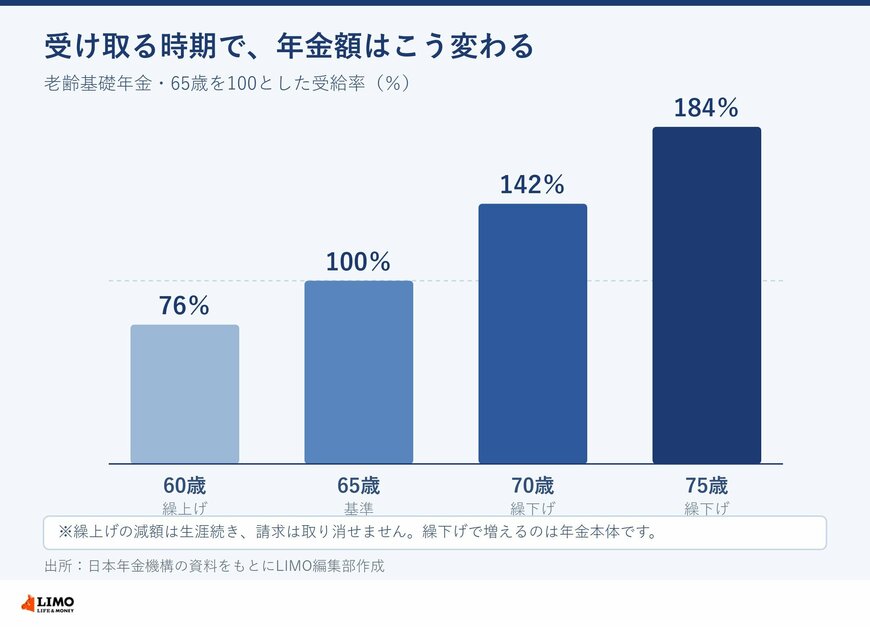
年金の受け取り時期による受給率(65歳を100とした割合)2/2
出所:日本年金機構の資料をもとにLIMO編集部作成
2.1 繰上げは60歳で24%減、しかも生涯続く
まず繰上げです。60歳から65歳までの希望する時期に早めて受け取れますが、65歳から受け取る場合に比べて減額されます。ひと月あたりの減額率は0.4%(昭和37年4月2日以降生まれ)で、60歳から受け取ると24.0%の減額。
しかも機構は「減額は生涯続く」「繰上げ請求は取り消しできない」と明記しています。あとで戻すことはできません。
2.2 繰下げは75歳で84%増—老後資金と働き方で選ぶ
反対に繰下げは、66歳から75歳までの希望する時期に遅らせると増額されます。増額率はひと月あたり0.7%で、66歳で8.4%、70歳で42.0%、75歳で84.0%増。ただし、増えるのは老齢年金の本体だけで、配偶者がいる場合の加給年金額や振替加算は増額の対象外です。
おひとりさまの場合は本体が中心なので、繰下げの効果は比較的わかりやすいといえます。
裏を返せば、1年早めるごとに約5%前後を一生手放し、遅らせるほど毎月の額は増えるということ。どちらが得かは、何歳まで働けそうか、健康状態、手元の貯蓄しだいです。制度の要件や自分の見込み額は、年金事務所などの窓口で確認できます。
3. 編集部よりコメント
50歳代おひとりさまの貯蓄は、平均999万円・中央値120万円でした。ひとりの老後は年金と蓄えが頼りだからこそ、「受け取り方」を早めに考えておきたいところです。
一つ目は、自分の年金見込み額を知ること。ねんきんネットやねんきん定期便で、65歳から受け取る場合の額を確かめます。これが繰上げ・繰下げを考える出発点です。
二つ目は、受け取り方を「健康・働き方・貯蓄」の3つで考えること。長く働けそうで蓄えにも余裕があれば繰下げで増やす、早く受け取りたい事情があれば繰上げ—順番に当てはめて判断します。
三つ目は、繰上げは慎重に決めること。減額は生涯続き、取り消せません。目先の不安だけで早めず、まず何歳まで働けそうかを見立ててから考えましょう。
4. まとめにかえて
今回は、50歳代おひとりさまの平均貯蓄額999万円・中央値120万円を確認しました。貯蓄がない人が3人に1人を超える一方、2000万円以上の人もいて、蓄えの差が大きい年代です。実感に近いのは中央値のほうです。
ひとりの老後を支えるもうひとつの柱が年金です。受け取る時期は選べて、60歳まで早めると24%減(減額は生涯続き取り消せません)、75歳まで遅らせると84%増になります。どちらが得かは、寿命や働き方、蓄えによって変わります。
今日からできることは3つです。まず、ねんきんネットやねんきん定期便で65歳から受け取る年金の見込み額を確かめること。次に、受け取り方を「健康・働き方・貯蓄」の3つに当てはめて考えること。
そして、繰上げは生涯減額が続くため、何歳まで働けそうかを見立ててから慎重に判断すること。制度の要件は年金事務所の窓口で確認しながら、わが家のペースで備えていきましょう。


参考資料
中本 智恵


