


1. ポンプの会社の利益の半分は、半導体の現場から来ている
荏原製作所は事業を五つに分けている。建築・産業、エネルギー、インフラ、環境、そして精密・電子である。
このうちポンプを主要製品に挙げるのは前の三つだ。建築・産業は標準ポンプと冷熱機械、送風機。エネルギーはカスタムポンプやコンプレッサ、タービン。インフラは農業用や上下水道向けのポンプを手がける。
残る精密・電子は毛色が違う。有価証券報告書が対面市場として挙げるのは半導体製造だ。主要製品は真空ポンプ、CMP装置、めっき装置、排ガス処理装置である。
2025年12月期の営業利益を並べてみる。精密・電子が577億円。これに対して、ポンプ系の三事業を合計しても458億円にとどまる。
三つ束ねても、一つに届かない。売上収益(IFRS)ではポンプ系三事業が5,169億円と全体の5割超を占めるのだから、利益の偏り方はなおさら際立つ。
私の中の荏原像は、長く「水をくみ上げる会社」で止まっていた。数字はとうに別の顔になっている。
2. 売上の3分の1、利益の半分。精密・電子事業の重さを数字で測る
精密・電子の2025年12月期の売上収益は3,422億円だった。連結に占める比率は35.7%である。売上では最大だが、突出しているわけではない。
差がつくのは利益率だ。精密・電子の営業利益率は16.9%。五事業のなかで最も高い。
残る四つはどうか。環境が13.3%、エネルギーが11.9%、インフラが8.2%、建築・産業が6.3%と続く。最も低い建築・産業とは、10ポイント以上の開きがある。
伸び方も違う。精密・電子は売上収益が前期比+23.0%、営業利益が+15.2%。他の四事業の増収率が1%台から11%台にとどまるなかで、一つだけ別の速度で走っている。
ここまでは「半導体が好調」という、よくある話だ。面白いのはこの先である。
受注残高(受注は済んでいるが、まだ売上に計上していない仕事量)を事業別に見ると、序列がひっくり返る。
2025年12月期末で最も厚いのは環境の3,846億円。次いでエネルギーの2,137億円である。精密・電子は1,515億円で三番目にすぎない。
環境事業が手がけるのは、都市ごみ焼却プラントや水処理プラントだ。数年がかりの工事契約だから、受注残が積み上がる。稼ぎ頭の精密・電子の2.5倍を超える仕事量を、すでに抱えている。
もう一つ気になる数字がある。精密・電子の2025年12月期の受注高は3,034億円で、同じ期の売上収益3,422億円を下回った。
受注より多く出荷した期だったということだ。事実、受注残高は2023年12月期末の2,054億円から2年で2割超も減っている。
ここに、この会社の二つの時間軸が同居している。半導体向けは短いサイクルで需要が振れ、受注残を薄く保ったまま走る。環境やエネルギーは長い契約で、数年先の売上をあらかじめ抱え込む。
設備投資の配分も、その差を映す。精密・電子の設備投資は340億円で五事業中最大だった。短いサイクルの事業に、最も重い先行投資を振り向けている。
3. 7割の上下を経て、株価は昨秋の水準に戻ってきた
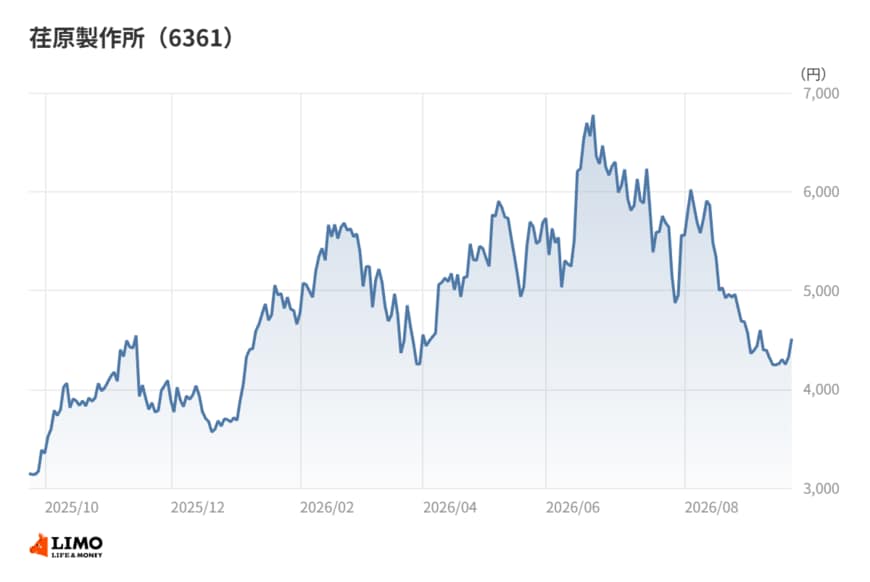
株価の動きを見ておこう。2025年10月末の終値は4,100円台だった。そこから12月末にかけて3,600円台まで下げている。
この3,600円台が、2025年10月末以降の月末終値では最も低い水準にあたる。
年が明けると様相が変わる。2026年1月末に4,600円台、2月末には5,500円台へ。3月末にいったん4,200円台まで押したあと、4月末から6月末にかけて再び駆け上がり、6月末は6,200円台をつけた。
ここが同じ期間の最も高い水準である。最安の月末から見れば、7割近い上げ幅だ。
ところがそこからは下げが続く。7月末5,500円台、8月末4,600円台、2026年9月時点の終値は4,300円台にある。
昨秋の4,100円台と並べれば、ほぼ横ばい圏に戻ってきた形だ。1年弱のあいだに7割の上下があって、結果として出発点の近くにいる。
この振れ幅を一つの材料で説明するのは難しい。半導体関連としての需給、業績の上振れ期待、そして相場全体の地合いが重なったとみるのが自然だろう。
ただ、ボラティリティ(値動きの激しさ)の大きさ自体は、売上の3分の1でしかない事業に株価が引っ張られていることの裏返しでもある。残る3分の2が長期契約型であることは、この振れ方からは伝わってこない。
4. 筆者コメント
なぜ、ポンプの会社という見え方はこれほど長く残るのだろうか。
理由の一つは、社名が製品を名乗っていないことだと思う。もし社名に半導体や精密が入っていれば、市場の連想は早く切り替わったはずだ。呼び名がないものは、古い呼び名で呼ばれ続ける。
もう一つは、ポンプが目に見えることだろう。建物にも、水道にも、プラントにもポンプはある。一方で半導体の製造装置は、工場の外からは誰にも見えない。
見えるものが会社のイメージを作り、見えないものが利益を作る。この会社の場合、そのねじれがかなり大きい。
とはいえ、イメージが古いままであることは、必ずしも悪いことではない。受注の性格がまったく違う事業を五つ抱えている会社を、一言で言い当てるほうが無理なのだ。株価が半導体の文脈だけで動くなら、残り四事業の動きを自分で拾いにいく。そういう見方をおすすめしたい。
5. 2026年12月期上期の営業利益506億円。通期計画に対する進み方
直近の決算を確認しよう。2026年12月期上期の売上収益は4,907億円、営業利益は506億円、当期利益は335億円だった。
通期計画は売上収益1兆530億円、営業利益1,250億円、当期利益995億円である。上期の営業利益は、通期計画の4割程度にとどまる。
半分には届いていない。下期に重心を置いた計画を組んでいる、と読むのが素直だろう。
興味深いのは、この上期決算で通期計画の一部が動いた点だ。売上収益の計画は1兆200億円から1兆530億円へ引き上げられた一方、営業利益の計画は1,250億円のまま据え置かれている。
売上は増える見込みだが、利益は増やさない。増収分が利益に落ちにくい前提を置いていることになる。
前期の実績も並べておく。2025年12月期の売上収益は9,582億円、営業利益は1,138億円、当期利益は766億円だった。
5期前の2021年12月期は売上収益6,032億円、営業利益613億円である。売上はおよそ1.6倍、営業利益はおよそ1.9倍になった計算だ。
営業利益率は同じ期間に10.2%から11.9%へ切り上がっている。機械業種の中央値7.9%を上回る水準で、単に規模が伸びただけではないことがわかる。
ROE(自己資本利益率)も2025年12月期で15.6%と、業種の中央値7.6%の2倍を超える。年間配当は59円で、6期連続の増配となった。
6. 営業CFは6割減、設備投資は1,007億円。伸びる会社の資金の出入り
利益が伸びる一方で、資金の出入りは別の顔を見せている。
2025年12月期の営業キャッシュフローは407億円だった。前期の1,009億円から6割近く減っている。営業利益が増えているのに、手元に入る現金は減った。
理由は運転資本にある。売上債権は前期末の1,702億円から2,091億円へ増え、仕入債務は1,674億円から1,481億円へ減った。回収が遅れ、支払が早まれば、そのぶん現金は出ていく。
現金回収までの日数を示すキャッシュコンバージョンサイクルも、96.0日から107.6日へ伸びた。伸びる受注に運転資本がついていっている局面だ。
投資も重い。2025年12月期の設備投資は1,007億円で、前期の586億円から大きく増えた。投資キャッシュフローは▲912億円である。
結果として、営業キャッシュフローから投資を差し引くとマイナスになる。稼いだ現金以上を、将来のために投じた期だった。
自己資本比率は47.0%で、機械業種の中央値67.3%を下回る。ただしこれは財務が傷んでいるという話ではなく、資本を遊ばせずに投じてきた結果と見るほうが実態に近い。
7. 筆者コメント
受注残高と設備投資を並べて見ると、この会社の時間の使い方が浮かび上がってくる。
最も重い先行投資は、最も受注残の薄い事業に向かっている。一方で、数年先の仕事をすでに抱えている事業には、投資は相対的に軽い。
一見ちぐはぐだが、筋は通っている。半導体向けは受注から出荷までが短いぶん、能力がなければ需要を取りこぼす。逆にプラントは契約が先にあるので、能力は後から合わせられる。
つまりこの会社は、短いサイクルの事業には設備で備え、長いサイクルの事業には契約で備えている。備え方が二通りあるということだ。
株価が半導体の景況だけで大きく振れるのは、この二通りのうち片方しか市場が見ていないからではないだろうか。決算でどちらの備えが効いたのかを見分けられるようになると、この銘柄の見え方はかなり変わってくるはずだ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


