医療費が高額になった年は、高額療養費で払い戻しを受け、さらに確定申告で医療費控除も使えます。2つは併用できます。
ただし医療費控除の計算では、受け取った高額療養費を医療費から差し引かなければなりません。しかも似た名前の給付なのに、差し引くものと差し引かないものに分かれます。
この記事では、国税庁の公表情報をもとに、給付ごとの扱いを整理します。2ページ目では、差し引くときの細かい決まりと、受給額が未確定のまま申告する場合の手順を確認します。
1. 【医療費控除】高額療養費とはそもそも別の制度
まず2つの立ち位置を確認しておきましょう。名前が似ているため、どちらか一方しか使えないと思い込んでいる人もいます。
1.1 窓口も、受け取る形も違う
高額療養費は、加入している健康保険から1か月の自己負担が上限を超えた分が払い戻される給付です。窓口は健康保険の保険者で、現金として戻ってきます。
医療費控除は、1年間に支払った医療費が一定額を超えたときに、所得税や住民税の計算上、所得から差し引ける税制上の仕組みです。窓口は税務署で、確定申告によって適用を受けます。
片方は健康保険からの給付、もう片方は税負担の軽減です。運営主体も受け取る形も違うので、両方を使う前提で考えて差し支えありません。
2. 併用するときは「補てんされる金額」を差し引く
ここが実務上の核心です。医療費控除の対象になるのは、実際に自己負担した金額だからです。
2.1 差し引くのは対象になった医療費の範囲まで
高額療養費として払い戻された分は、国税庁の定義でいう「保険金などで補てんされる金額」にあたります。確定申告で医療費控除を計算するときは、支払った医療費の総額からこの受給額を差し引きます。
差し引き方にはルールがあります。国税庁は、補てんされる金額はその給付の目的となった医療費の金額を限度として差し引くとし、引ききれない金額が生じた場合であっても他の医療費からは差し引かない、としています。
受け取った額が対象の医療費を上回っても、その超過分を別の医療費と相殺することはできない、ということです。
2.2 差し引いたあとに、さらに10万円を引く
医療費控除の額は、実際に支払った医療費の合計額から補てんされる金額を引き、そこからさらに10万円を引いて求めます。控除額の上限は200万円です。
その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。高額療養費を差し引いた結果、残りが10万円に届かなければ医療費控除は使えない、という順番になります。
2.3 誰が受け取ったかではなく、どの医療費への補てんかで見る
医療費控除は、生計を一にする家族の医療費をまとめて1人が申告できます。このとき迷いやすいのが、家族の誰かが受け取った給付をどう扱うかです。
国税庁は、医療費を補てんする保険金等について、その支払を受ける者が医療費を支払った者でない場合であっても、医療費の補てんを目的として支払を受けるものである限り、医療費を補てんする保険金等に該当するとしています。
紐づけの基準は、誰が受け取ったかではなく、どの医療費を補てんする給付かです。夫が支払った妻の出産費用に対して妻が給付金を受け取った場合も、夫の医療費から差し引く、というのが国税庁の示す取り扱いです。
高額療養費は世帯で合算して計算されることがあり、被保険者がまとめて受け取った給付が家族それぞれの医療費を補てんしている場合もあります。集計するときは、誰の、どの医療費に対する補てんなのかを一つずつ整理してから計算してください。
3. 差し引く給付と、差し引かない給付
差し引く対象は高額療養費だけではありません。ただし名前が似ていても扱いが分かれるものがあります。
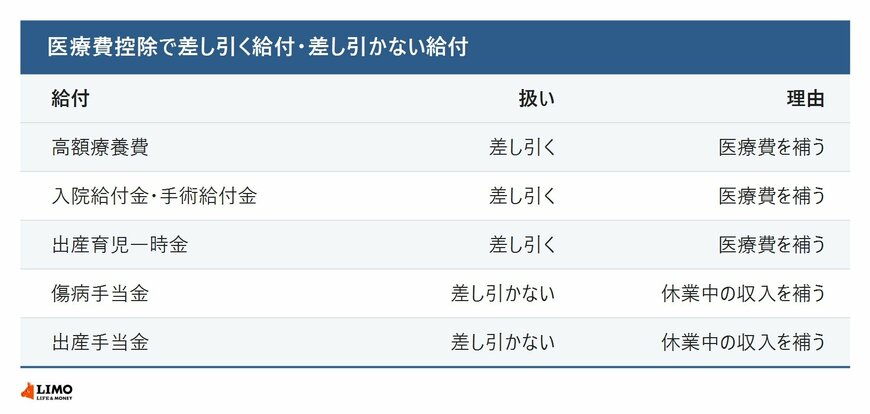
医療費を補う給付か、休業中の収入を補う給付かで扱いが逆になります1/2
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」・国税庁「No.1124 医療費控除の対象となる出産費用の具体例」をもとにLIMO編集部作成
3.1 分かれ目は「医療費を補う目的か」
- 高額療養費:差し引く
- 入院給付金・手術給付金(民間保険):差し引く
- 出産育児一時金:差し引く
- 傷病手当金:差し引かない
- 出産手当金:差し引かない
上の3つは、実際に支払った医療費を補う目的の給付です。下の2つは、働けない間や産前産後に休んだ間の収入を補うための給付で、医療費そのものを補てんする性格ではありません。
国税庁の確定申告書等作成コーナーは、このほかに療養費・家族療養費・家族出産育児一時金・高額介護合算療養費も、差し引く対象として挙げています。
差し引かない側の根拠は所得税基本通達73-9です。国税庁は、療養のため労務に服することができなくなったことなどに基因して支払を受ける保険金や、健康保険法の規定により支給を受ける傷病手当金・出産手当金は、医療費を補てんする保険金等には当たらないとしています。
とくに紛らわしいのが出産まわりです。出産育児一時金は差し引き、出産手当金は差し引かない。名前が1文字違いのようでいて、扱いは逆になります。
3.2 複数の給付が重なったとき
入院すると、高額療養費と生命保険の給付金が同時に発生することも珍しくありません。この場合は、それぞれが医療費を補う目的か、休業中の収入を補う目的かを個別に確認します。
そのうえで、医療費を補う目的の給付だけを、対応する医療費から順に差し引いていきます。まとめて一つの医療費総額から引いてしまうと、計算を誤るもとになります。
高額療養費と医療費控除の併用に関する詳しい解説は、下記の記事より一部を引用・参照しています。