

4. 差し引きのルールを国税庁の言葉で確認する
差し引き方の細かい決まりを、あらためて確認しておきましょう。LIMOの記事「高額療養費と医療費控除は併用できる?確定申告で医療費から差し引く「保険金などで補てんされる金額」の正しい計算方法を、編集部が公的資料にもとづき解説」から要点を引用します。
差し引く際のルールとして、補填される金額は、その給付の対象となった医療費の金額を限度として差し引くことになっており、引ききれない金額が生じた場合でも、他の医療費からは差し引きません。つまり、高額療養費として受け取った金額が、対象となった医療費そのものを上回ることがあっても、その超過分を家族の別の医療費などから相殺することはできない、という決まりです。
出所:LIMO「高額療養費と医療費控除は併用できる?確定申告で医療費から差し引く「保険金などで補てんされる金額」の正しい計算方法を、編集部が公的資料にもとづき解説」
「もらった分をまとめて総額から引く」という理解だと、この枠組みからはみ出します。給付と医療費を1対1で対応させるのが正しい手順です。
国税庁も、同じ年に入院費と歯の治療費を支払い、入院費を超える入院給付金を受け取った事例について、差引計算はその補填の対象とされる医療費ごとに行い、上回る部分を歯の治療費から差し引く必要はないとしています。
給付と医療費を1対1で対応させるのが、計算を誤らないコツです2/2
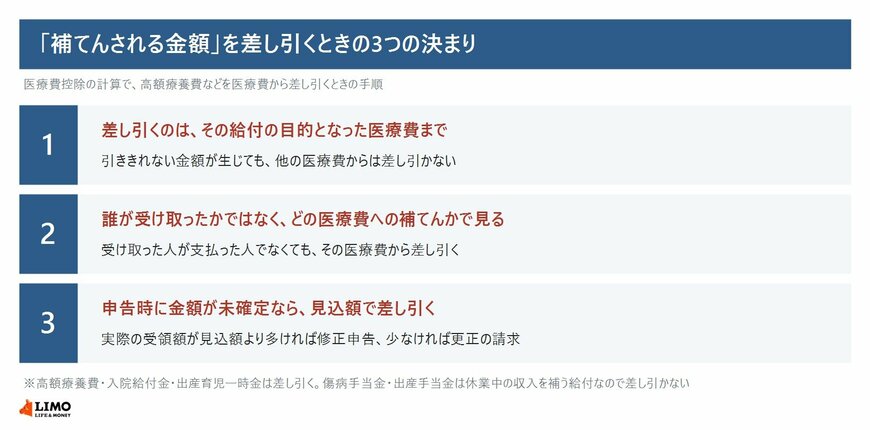
出所:国税庁「保険金などで補てんされる金額とは(確定申告書等作成コーナー)」・国税庁「医療費の支払者と保険金等の受領者が異なる場合」をもとにLIMO編集部作成
5. 年をまたぐときは受け取った額をあん分する
高額療養費は、診療を受けた月から支給までに数か月かかります。12月の診療分が翌年になって振り込まれる、ということも起こります。
国税庁は、入院費用を12月と翌年1月に支払い、それを補てんする保険金を2月にまとめて受け取った場合について、原則としてその保険金の額を、支払った入院費用の額に応じて各年分にあん分するとしています。
医療費は現実に支払った年分の医療費控除の対象になるので、支払いが2年に分かれていれば補てん額もその割合で分ける、という考え方です。
なお、支払った医療費を補てんするための保険金は、身体の傷害に基因して支払を受ける保険金にあたり、非課税とされています。
6. 受給額がまだ確定していないとき
実務でつまずきやすいのが、確定申告の時点で高額療養費の受給額がまだ決まっていないケースです。高額療養費は申請から支給までタイムラグが生じます。
国税庁は、補てんされる金額が確定申告書を提出するときまでに確定していない場合には、その見込額を支払った医療費から差し引くとしています。
後日に実際の金額を受け取り、それが見込額と違っていたときは、見込額より受領額のほうが多ければ修正申告、少なければ更正の請求という手続きで訂正します。
申告してから金額が変わっても直せる仕組みがあるので、確定を待って申告期限を逃すより、見込みで出しておくほうが安全です。
7. 申告を忘れていた年があっても5年さかのぼれる
高額療養費を受け取った年に医療費控除の申告を忘れていた、というケースもあります。確定申告の義務がない人であれば、還付申告という形であとから提出できます。
国税庁によると、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。令和3年分であれば令和8年12月31日までが期限です。
医療費が高額になった年ほど、両方の制度を使えていたかをさかのぼって確認する価値があります。保険会社からの支払通知書や、保険者からの支給決定通知書を探すところから始めてみてください。
自分のケースで使えるかどうかは、所轄の税務署か確定申告書等作成コーナーの案内で確認してください。
8. 名前ではなく給付の目的で切り分ける
高額療養費と医療費控除は併用できます。ただし医療費控除の計算では、高額療養費を「保険金などで補てんされる金額」として医療費から差し引き、そのうえでさらに10万円を引きます。
差し引くのは給付の目的になった医療費の範囲内までで、引ききれない分を他の医療費から差し引くことはできません。家族分をまとめるときは、誰が受け取ったかではなく、どの医療費を補てんする給付かで紐づけます。
差し引くのは高額療養費・入院給付金・出産育児一時金、差し引かないのは傷病手当金・出産手当金です。名前で判断せず、医療費を補う目的かどうかで切り分けましょう。
参考資料
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1124 医療費控除の対象となる出産費用の具体例」
- 国税庁「No.2030 還付申告」
- 国税庁「保険金などで補てんされる金額とは(確定申告書等作成コーナー)」
- 国税庁「医療費の支払者と保険金等の受領者が異なる場合」
- 国税庁「支払った医療費を超える補填金」
- 国税庁「医療費を補填する保険金等の金額のあん分計算」
- 国税庁「出産のために欠勤した場合に給付される出産手当金」
- 全国健康保険協会「高額療養費」
- LIMO「高額療養費と医療費控除は併用できる?確定申告で医療費から差し引く「保険金などで補てんされる金額」の正しい計算方法を、編集部が公的資料にもとづき解説」
LIMO編集部社会保障解説班


