【50歳代単身世帯】中央値は「120万円」、平均で見るといくら?「貯蓄ゼロ」は35.2%で全年代最高に
《年金の繰上げ・繰下げ》60歳からなら「24%減」が生涯続き取り消せない、75歳まで待てば84%増
loveshiba/shutterstock.com
この秋、親や親戚と過ごすなかで、老後の話が出た方もいるのではないでしょうか。50歳代のおひとりさまにとって、これから頼れる収入は、基本的に自分の年金と蓄えです。定年が視野に入るいま、両方を早めに見通しておきたい時期です。
まずは、同世代のひとり暮らしがどれくらい貯めているのかを、平均と中央値から確かめてみましょう。そのうえで、老後の収入の柱となる年金の「受け取り方」をみていきます。
今回は、50歳代のおひとりさま(単身世帯)の平均貯蓄額と中央値を確認し、繰上げ・繰下げ受給で年金額がどう変わるかをみていきます。
1. 【50歳代おひとりさまの平均貯蓄額】中央値はいくらか?
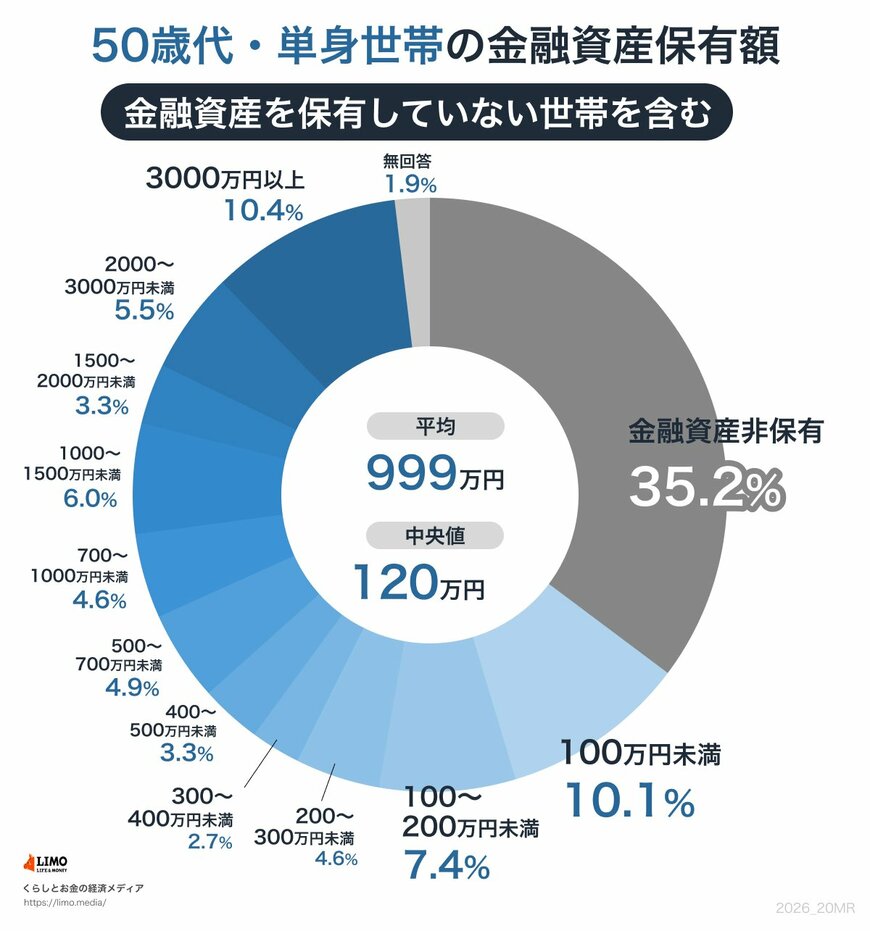
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、50歳代・単身世帯の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 50歳代おひとりさまの貯蓄額(平均・中央値)
- 50歳代単身世帯:平均999万円/中央値120万円
50歳代のおひとりさまは、平均999万円・中央値120万円。平均が1000万円に迫る一方、中央値は120万円と大きく開いています。蓄えの多い一部の人が平均を押し上げているためです。
貯蓄がない人が35.2%と全年代でもっとも高い一方、2000万円以上を持つ人も15.9%。老後を前に、蓄えの差が大きい年代です。
著者
株式会社モニクルリサーチ メディア編集本部
LIMO編集部 記者/編集者/2級ファイナンシャル・プランニング技能士(FP2級)/元銀行員
2級ファイナンシャル・プランニング技能士(FP2級)保有。大学卒業後、株式会社三菱UFJ銀行で個人のお客さまを担当し、預金・債券・投資信託・住宅ローンなど、延べ1万名以上のお金の相談に携わった。金利の動きや金融商品のしくみを、窓口でお客さま一人ひとりの家計に当てはめて説明してきた経験をもつ。
株式会社モニクル傘下の株式会社モニクルリサーチに入社後は、くらしとお金の経済メディア『LIMO(リーモ)』、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』にて企画・執筆・編集・監修を幅広く担当。
日本銀行、財務省(個人向け国債)、住宅金融支援機構、預金保険機構、国税庁、金融経済教育推進機構(J-FLEC)などの公表資料と、金融機関の発表を一次資料として確かめ、金利の変わり目や手続きの期限を、根拠のある数字で客観的かつ中立に伝えることを大切にしている。
自身も10年超の投資経験(投資信託・債券・株式)を持つ現役投資家。金融の専門知識にとどまらず、一児の母として「子育て世帯のリアルな家計管理」や「生活者目線の資産形成」を実践。等身大の経験を交えたNISAや社会保障のわかりやすい解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得している。