

5. 年収の壁の見直しでボーダーラインはどう動くか
控除額の引き上げが境目を動かします。
「年収の壁」の見直しに伴い、令和9年度(2027年度)分の住民税から、給与所得控除の最低保障額が65万円から69万円に引き上げられます。
さらに、2027年度・2028年度の住民税については、給与収入220万円以下の場合、さらに5万円引き上げられた74万円を給与所得控除として差し引くことが可能です。
出所:年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安
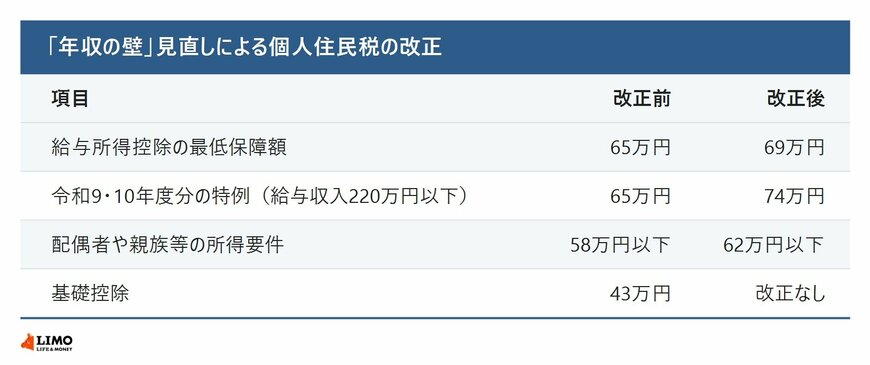
この改正でボーダーラインも動きます。
名古屋市の資料によると、給与収入のみの場合、令和9年度分と令和10年度分の住民税は給与収入119万円以下であれば課税されません。現在の110万円から9万円広がる計算です。
ただしこれは扶養親族がいない場合の目安です。障害者や未成年者である場合、扶養親族がいる場合は、非課税となる合計所得金額の範囲が変わります。
6. 生活保護で受けられる8種類の扶助
生活扶助を受けている方は住民税が非課税になります。その生活保護の中身は、LIMOの記事「厚生労働省が発表【生活保護の調査結果】受給世帯の55.3%が高齢者、その半数以上が「一人暮らし」という現実」から要点を借りて確認します。
生活保護は、日本国憲法25条に基づき「健康で文化的な最低限度の生活」を保障し、自立を助ける制度です。
その人の収入が地域ごとに定められた最低生活費を下回る場合、その不足分が支給されます。保護費は原則として金銭給付で行われますが、医療扶助と介護扶助は現物給付です。用途に応じて8種類の扶助に分かれているのが特徴です。
扶助の種類には以下のようなものがあります。
- 生活扶助:日常生活に必要な費用(食料や衣料、光熱費など)
- 住宅扶助:アパート等の家賃や住宅維持費
- 教育扶助:義務教育に必要な学用品や給食費
- 医療扶助:診療費や薬代など医療サービスの費用
- 介護扶助:介護サービスの費用
- 出産扶助:出産にかかる費用
- 生業扶助:就労に必要な技能習得や高等学校等の学費
- 葬祭扶助:お葬式など葬祭にかかる費用
世帯の状況に応じて、これらの扶助が一部または複数組み合わせて適用されます。
特に医療扶助によって、生活保護を利用している方は診療時の窓口負担が実質ゼロとなるため、経済的な理由で治療を受けられないという事態を防ぐことができます。
出所:厚生労働省が発表【生活保護の調査結果】受給世帯の55.3%が高齢者、その半数以上が「一人暮らし」という現実
6.1 保護を受けるまでの順序
扶助にたどり着くまでには順序があります。
なお生活保護を利用するには、「資産・預貯金を生活費に充てる」「働ける能力があれば活用する」「年金や手当など他制度で受けられる給付を優先して利用する」という3つの要件を満たすことが前提となります。
また、扶養義務のある親族からの援助は要件ではなく、生活保護に優先するものと位置づけられています。援助を受けられる場合は先に受けることになりますが、援助が得られないからといって申請できなくなるわけではありません。
これらをすべて尽くしてもなお収入が国の定める最低生活費に満たない場合に、生活保護が適用される仕組みです。
出所:厚生労働省が発表【生活保護の調査結果】受給世帯の55.3%が高齢者、その半数以上が「一人暮らし」という現実
7. 受給世帯の55.3%は高齢者世帯
実際に利用しているのはどういう世帯でしょうか。
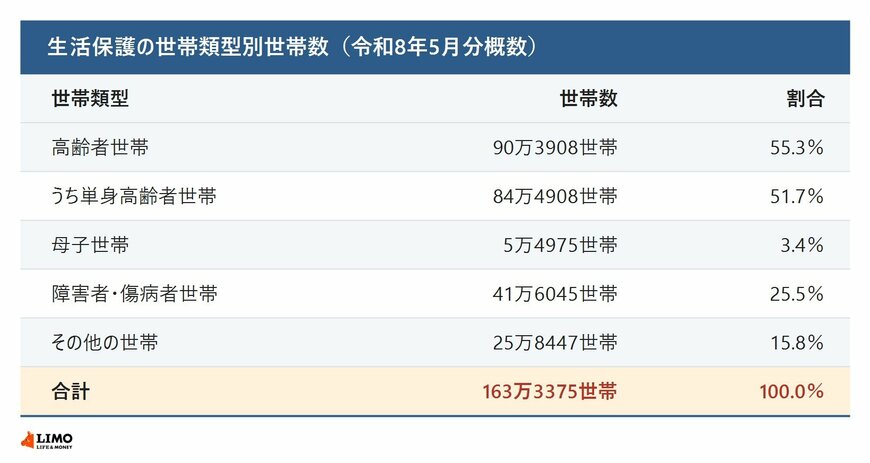
2026年8月5日にリリースされた厚生労働省「被保護者調査(令和8年5月分概数)」によると、生活保護を利用している世帯のうち、高齢者世帯が最も多くを占めています。
2026年5月時点の世帯類型別の集計対象世帯数は163万3375世帯で、そのうち高齢者世帯は90万3908世帯と、全体の55.3%にのぼります。
さらに内訳を見ると、高齢者世帯の大半が単身世帯であり、単身の高齢者世帯は84万4908世帯(全体の51.7%)を占めています。
出所:厚生労働省が発表【生活保護の調査結果】受給世帯の55.3%が高齢者、その半数以上が「一人暮らし」という現実
7.1 母子世帯とその他の世帯の割合
高齢者世帯以外の内訳も押さえておきます。
一方で、18歳未満の子どもがいる母子世帯は5万4975世帯(3.4%)にとどまり、高齢者世帯を除く世帯全体(母子世帯・障害者・傷病者世帯・その他の世帯を合わせたもの)は72万9467世帯(44.7%)となっています。
これらの数字から、生活保護は年金や貯蓄だけでは生活費を十分にカバーしきれない高齢の単身世帯が多くを占める制度であることがうかがえます。
なお、保護の申請件数は令和8年5月分で2万991件となり、前年同月からは2037件(8.8%)減少しました。
出所:厚生労働省が発表【生活保護の調査結果】受給世帯の55.3%が高齢者、その半数以上が「一人暮らし」という現実
8. 家賃が払えないときに先に使える制度
ここまで、住居確保給付金と住民税非課税世帯の条件、生活保護の8つの扶助を見てきました。
住居確保給付金は家賃額を原則3か月間支給する制度で、延長を含めると最大9か月間です。
上限は生活保護制度の住宅扶助額で、給付金は自治体から賃貸人や不動産仲介業者へ直接支払われます。
収入の要件に使う基準額は、市町村民税の均等割が非課税となる額の12分の1です。住民税が非課税になるラインと地続きの制度だといえます。
生活保護のほうは、資産や能力の活用、他制度の給付を先に尽くしたうえで、なお最低生活費に届かない場合に適用されます。扶養義務者からの援助は要件ではなく、保護に優先するものと位置づけられています。
どちらも要件の判定は市区町村や自立相談支援機関が行うものです。家賃の支払いに不安が出てきた段階で、まずは自立相談支援機関の窓口に相談してみてください。
参考資料
- 厚生労働省「住居確保給付金:制度概要」
- 総務省「個人住民税」
- 名古屋市「令和9年度以降適用される市民税・県民税に関する主な税制改正」
- 厚生労働省「被保護者調査(令和8年5月分概数)」
- 厚生労働省「生活保護制度」
- 年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安 2027年度からは控除額が変わる!ポイントを整理
- 厚生労働省が発表【生活保護の調査結果】受給世帯の55.3%が高齢者、その半数以上が「一人暮らし」という現実 生活保護の概要も確認
LIMO編集部年金解説班


