

家賃が払えなくなりそうなとき、生活保護の前に使える制度があります。
住居確保給付金は、離職や廃業、あるいは本人の責任によらない収入の減少で生活に困っている方に、家賃額を支給する制度です。
厚生労働省によると、支給されるのは原則3か月間で、延長は2回まで、最大9か月間となっています。上限は生活保護制度の住宅扶助額です。
この記事では住居確保給付金の要件を確認したうえで、住民税非課税世帯の条件と生活保護の8つの扶助を見ていきます。
1. 住居確保給付金。家賃額が原則3か月、最大9か月まで
生活保護に至る前の段階で使える制度が用意されています。
そのひとつが住居確保給付金です。
1.1 支給される期間と上限額
まず支給の枠組みです。
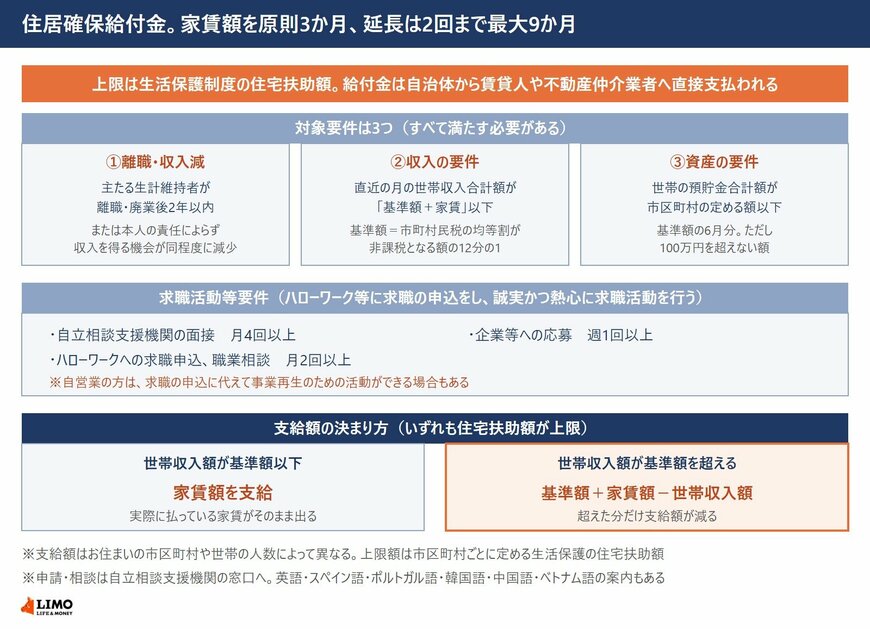
厚生労働省によると、一定の要件を満たした場合、市区町村ごとに定める額を上限に実際の家賃額が原則3か月間支給されます。延長は2回までで、最大9か月間です。
この上限額は、生活保護制度の住宅扶助額とされています。
支給された給付金は、賃貸住宅の賃貸人や不動産仲介業者等へ、自治体から直接支払われます。本人の口座に入るわけではありません。
1.2 対象になる3つの要件
要件は3つあり、すべてを満たす必要があります。
1つ目は、主たる生計維持者が離職・廃業後2年以内であること、または個人の責任・都合によらず給与等を得る機会が離職・廃業と同程度まで減少していることです。
2つ目は収入の要件です。直近の月の世帯収入合計額が、市町村民税の均等割が非課税となる額の12分の1(基準額)と家賃の合計額を超えていないことが条件です。家賃には上限があります。
3つ目は資産の要件です。現在の世帯の預貯金合計額が、各市区町村で定める額を超えていないことが求められます。この額は基準額の6月分で、ただし100万円を超えない額とされています。
1.3 求職活動等要件
上の3つに加えて、活動の要件もあります。
ハローワーク等に求職の申込をし、誠実かつ熱心に求職活動を行うことが求められます。
具体的には、自立相談支援機関の面接が月4回以上、ハローワークへの求職申込と職業相談が月2回以上、企業等への応募が週1回以上です。
ただし自営業の方については、ハローワーク等への求職の申込に代えて、事業再生のための活動ができる場合もあるとされています。
1.4 支給額の決まり方
いくら出るかは世帯の収入で変わります。
世帯収入額が基準額以下の場合は、家賃額が支給されます。世帯収入額が基準額を超える場合は、基準額に家賃額を足して世帯収入額を引いた額が支給されます。
いずれの場合も住宅扶助額が上限です。支給額はお住まいの市区町村や世帯の人数によって異なりますので、詳しくは自立相談支援機関の窓口に確認してください。
なお、住民税非課税世帯の要件や生活保護制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 世帯全員が非課税でないと「住民税非課税世帯」にならない
住民税非課税世帯の考え方は、LIMOの記事「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」から要点を借りて確認します。
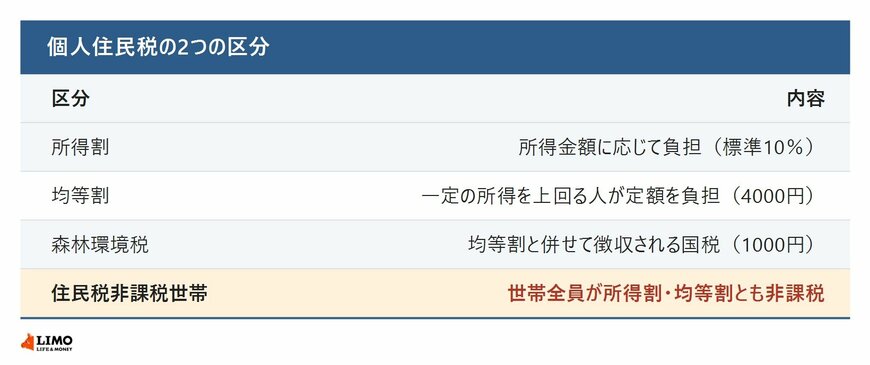
住民税非課税世帯とは、世帯に属する全員が住民税非課税である場合を指します。
住民税非課税に該当するのは、所得割・均等割のどちらともが非課税となる人です。
- 所得割:所得金額に応じて負担するもの
- 均等割:一定の所得を上回る人すべてが定額を負担するもの
出所:年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安
3. 非課税になる3つの条件と所得の目安
どんな人が非課税になるのかを見ていきます。
住民税の所得割・均等割がどちらも非課税となる人の要件は、以下のとおりです。
- 生活保護法の規定による生活扶助を受けている人
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下である人
- 前年の合計所得金額が一定の基準を下回っている人
なお、所得要件の基準は自治体により異なります。
出所:年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安
3.1 東京23区で非課税になる所得金額
基準は自治体ごとに違うので、具体例で確かめます。
例として、東京23区で非課税となる所得金額は、以下のとおりです。
同一生計配偶者または扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
同一生計配偶者または扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限る
出所:年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安
4. 年金とパート収入、いくらまでなら非課税か
年金を受けながら働く場合の計算はどうなるでしょうか。
非課税世帯の要件である所得の目安は、各種控除を差し引いた後の金額がもとになっています。
例として、65歳以上の年金受給者について、住民税非課税となるパート収入を計算してみましょう。
〈条件〉
- 65歳以上
- 単身世帯
- 東京23区内に在住
- 年金収入120万円(月額10万円)
〈控除額(令和8年度基準)〉
- 公的年金等控除:110万円 ※65歳以上・公的年金以外の所得が1000万円以下・年金収入330万円未満の場合
- 給与所得控除:65万円 ※給与収入金額190万円以下の場合
- 所得金額調整控除:最大10万円 ※給与所得と公的年金等に係る雑所得の両方がある場合
出所:年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安
4.1 控除を順に引いていく
控除の引き方を追っていきます。
単身世帯・東京23区内在住のため、非課税となる目安は所得45万円以下です。
年金収入120万円から110万円の控除額を引くと、年金所得は10万円となります。
年金とパート収入の両方がある場合は最大10万円の「所得金額調整控除」が適用され、パートの給与所得から差し引かれます。
出所:年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安
この前提で逆算すると、パート収入は110万円までなら住民税非課税に収まります。
パート収入110万円から給与所得控除65万円と所得金額調整控除10万円を引くと給与所得は35万円で、年金所得10万円と合わせて合計所得45万円。東京23区・単身世帯の目安である45万円以下にちょうど収まる計算です。
年金収入120万円と合わせると、収入の合計は230万円になります。ただし控除額や非課税の基準は自治体や年度で変わるため、実際の判定はお住まいの市区町村の窓口で確認してください。


