


老齢基礎年金を満額受け取るには、40年分の保険料納付が必要です。
納付月数が480月に届かないまま60歳を迎えた場合、日本年金機構は任意加入という選択肢を用意しています。
ただし加入は申出のあった月からで、さかのぼることはできません。手続きは60歳の誕生日の前日からできます。
この記事では、任意加入の条件と手続きの注意点を確認したうえで、2026年度の年金額と加入の歩み方ごとの年金額を見ていきます。
1. 60歳を過ぎても国民年金に加入できる「任意加入」
老齢基礎年金の満額を受け取るには、20歳から60歳までの40年間、480月にわたって保険料を納める必要があります。
途中に未納や免除の期間があると、その分だけ受け取る額は少なくなります。
1.1 任意加入できる4つの条件
使えるかどうかは条件で決まります。
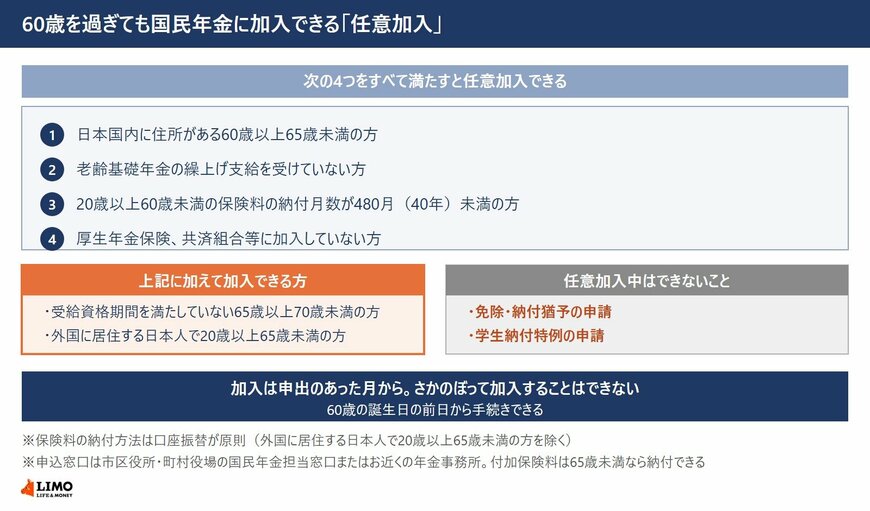
日本年金機構によると、次の4つをすべて満たす方が任意加入できます。日本国内に住所を有する60歳以上65歳未満であること、老齢基礎年金の繰上げ支給を受けていないこと、20歳以上60歳未満までの保険料の納付月数が480月未満であること、厚生年金保険や共済組合等に加入していないことです。
これに加えて、年金の受給資格期間を満たしていない65歳以上70歳未満の方と、外国に居住する日本人で20歳以上65歳未満の方も加入できます。
1.2 加入は申出のあった月から
始める時期には制約があります。
任意加入は申出のあった月からの加入となり、さかのぼって加入することはできません。手続き自体は60歳の誕生日の前日からできます。
保険料の納付方法は口座振替が原則です。外国に居住する日本人で20歳以上65歳未満の方は例外とされています。
申込窓口は、お住まいの市区役所・町村役場の国民年金担当窓口か、お近くの年金事務所です。
1.3 任意加入中にできなくなること
加入するとできなくなる手続きもあります。
国民年金に任意加入している方は、免除・納付猶予や学生納付特例の申請ができません。
一方で、65歳未満の任意加入被保険者は付加保険料を納付できます。月400円を上乗せすれば、付加年金として老齢基礎年金に加算されます。
なお60歳以上65歳未満の方が農業者年金に加入したい場合は、国民年金に任意加入する必要があるとされています。
なお、2026年度の年金額や年代別・ライフコース別の年金額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 2026年度に示された年金額の水準
2026年度の年金額改定と支給日の中身は、LIMOの記事「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」から引用して押さえておきます。
2026年度の年金額は、国民年金が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増の増額改定となりました。国民年金(満額・1人分)は月額7万608円、厚生年金(モデル夫婦世帯・2人分)は月額23万7279円です。ただし「ねんきん定期便」などに記載された金額は税金や社会保険料が引かれる前の「額面」であるため、実際の手取り額はこれより少なくなります。
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
3. 働き方の違いで分かれる年金額
働き方が多様になったいま、自分がいくら受け取れるのか気にかかる方も多いはずです。
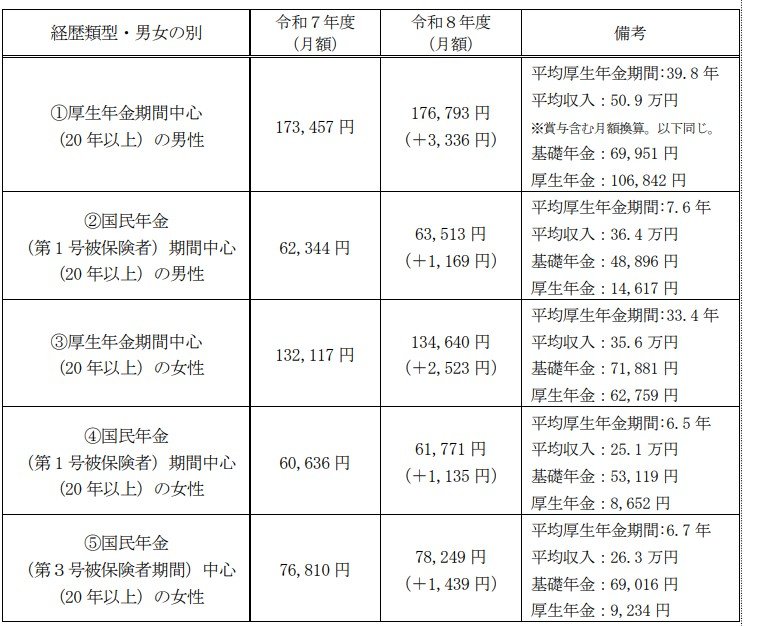
厚生労働省は年金改定の公表に合わせて、働き方の違いに応じた年金額の例も出しています。
示されているのは、加入の歩みを5つに分けた概算です。男性が2つ、女性が3つで、いずれも2026年度に65歳になる人を想定しています。
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
3.1 厚生年金の期間が長かった男性の例
《年金月額》17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.2 第1号被保険者の期間が長かった男性の例
《年金月額》6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.3 厚生年金の期間が長かった女性の例
《年金月額》13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.4 第1号被保険者の期間が長かった女性の例
《年金月額》6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.5 第3号被保険者の期間が長かった女性の例
《年金月額》7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
並べてみると、厚生年金の加入期間と現役時代の平均収入によって月額が大きく動くことが分かります。
とりわけ国民年金と厚生年金のどちらを中心に加入していたかで、老後の受給額は違ってきます。
4. 60歳から69歳までの平均月額
ここからは、いまのシニア世代が実際に受け取っている額を見ます。60歳代から80歳代までの各年齢の平均月額を、厚生年金と国民年金に分けて確認します。
なお、この厚生年金の月額には国民年金(老齢基礎年金)の部分が入っています。
4.1 この年代の厚生年金はいくらか

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
4.2 この年代の国民年金はいくらか
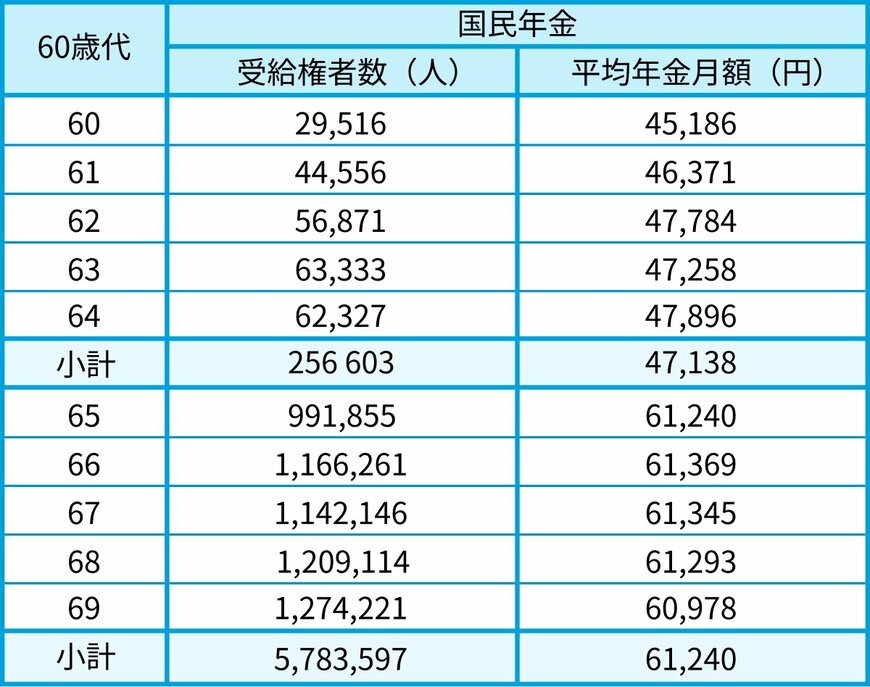
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
老齢年金を受け取り始めるのは、原則として65歳からです。
65歳未満の欄には、繰上げ受給(※1)を選んだ人や、特別支給の老齢厚生年金(※2)の報酬比例部分だけを受け取っている人が含まれます。そのため厚生年金・国民年金とも65歳以降より低い水準になります。
65歳から69歳までを見ると、平均年金月額は厚生年金が14万円台から15万円台、国民年金が6万円台に収まっています。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。


