

7. 平均年金月額だけではわからない?男女差と受給額から見る年金生活
ここまで、2026年度の年金額や働き方別のモデルケース、年代別の平均年金月額を確認しました。ただし、平均額だけを見て「自分もこのくらいもらえる」と考えるのは早計です。
実際の年金受給額には、現役時代の働き方や厚生年金への加入期間などによって大きな個人差があります。ここでは、厚生労働省の最新データから、現在の年金受給者がどのくらいの年金を受け取っているのか、そのリアルな分布を見ていきましょう。
7.1 厚生年金の男女差はどれくらい?平均月額で約6万円
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均受給月額をみていきます。
厚生年金《平均月額の男女差・個人差》

出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
となっており、男性と女性では約5万9000円の差があります。なお、この金額には老齢基礎年金も含まれています。
「厚生年金なら月15万円程度」という平均値だけを見ると、それなりに受け取れるようにも感じます。しかし、男女別に見ると大きな差があり、さらに個人によって受給額は異なります。
7.2 国民年金で一番多い受給額はいくら?
国民年金についても、受給額にはばらつきがあります。
国民年金《平均月額の男女差・個人差》

出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生労働省のデータでは、国民年金の平均年金月額は5万9310円。年金月額の分布を見ると、「6万円以上7万円未満」が最も多いボリュームゾーンとなっています。
一方で、3万円未満の人も一定数いるため、「国民年金ならみんな6万円程度」と考えることもできません。
現役時代の保険料納付状況や免除期間などによって、実際に受け取る年金額は変わってきます。
7.3 年金額にはどれくらいの個人差がある?
厚生年金では、月額1万円未満から30万円以上まで、幅広い受給額の人が存在します。
最も多いのは「10万円以上11万円未満」で111万2828人、次いで「11万円以上12万円未満」が107万1485人、「17万円以上18万円未満」が103万1951人などとなっています。
つまり、「平均15万円」という数字だけでは、実際の年金生活の姿は見えてきません。
年金生活を考えるときは、平均額と自分の「ねんきん定期便」や「ねんきんネット」で確認できる受給見込額を照らし合わせることが大切です。
8. 年金の手取りはいくら?税金・社会保険料から見る年金生活
もう一つ、年金生活で見落とせないのが「手取り」です。現役時代の給与と同じように、公的年金も額面の金額がそのまま手元に残るわけではありません。
税金や社会保険料などが差し引かれるため、老後の生活設計では「年金はいくらもらえるか」だけでなく、「実際にいくら使えるのか」を考える必要があります。
8.1 年金から天引きされるお金にはどんなものがある?
年金から差し引かれる主なものには、所得税・住民税、介護保険料、健康保険料などがあります。そのため、例えば「年金月額15万円」と聞いても、15万円すべてを生活費に使えるとは限りません。
年金生活のリアルを知るには、「額面」と「手取り」を分けて考えることがポイントです。
8.2 65歳以上夫婦世帯の手取り額はいくら?
総務省「家計調査報告 2025年平均結果」から、家計収支を見ていきましょう。
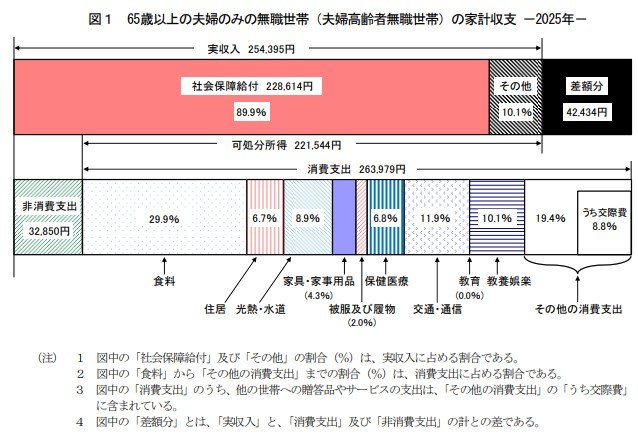
- 実収入:25万4395円
- 可処分所得(手取り):22万1544円
- 消費支出:26万3979円
- 不足分(赤字額):4万2434円
65歳以上の夫婦のみの無職世帯の実収入は月25万4395円。ここから税金や社会保険料などの非消費支出3万2850円が差し引かれ、可処分所得、つまり実際の「手取り」は22万1544円となっています。
額面と手取りでは、毎月3万円以上もの差が生じています。実際の年金生活を考えるうえで、無視できないポイントのひとつです。
8.3 額面ではなく「使えるお金」に注目
総務省では、実収入から税金や社会保険料などを差し引いたものを「可処分所得」としており、いわゆる手取り収入にあたります。
老後の生活費を考えるときには、「年金はいくらもらえるか」ではなく、「年金からいくら差し引かれ、実際にいくら使えるのか」まで確認することが大切です。
9. 年金だけでは足りない?シニア世代のお金の備えから見る年金生活
ここまで見てきたように、老後に受け取る年金額には大きな個人差があります。では、年金を受け取りながら生活するシニア世代は、年金以外にどのような備えを持っているのでしょうか。
ここからは、預貯金や株式などの金融資産の保有状況を確認しながら、「年金はいくらもらえるか」だけでは見えてこない年金生活のリアルに迫ります。
9.1 シニア世帯の金融資産はいくら?「年金以外の備え」をデータで確認
老後の生活を考えるとき、年金とともに重要になるのが、これまでに築いてきた金融資産です。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」では、年代別に金融資産の保有状況が調査されています。
年齢を重ねるほどに金融資産が増えていることがわかるでしょう。
年代別の貯蓄額はいくら?
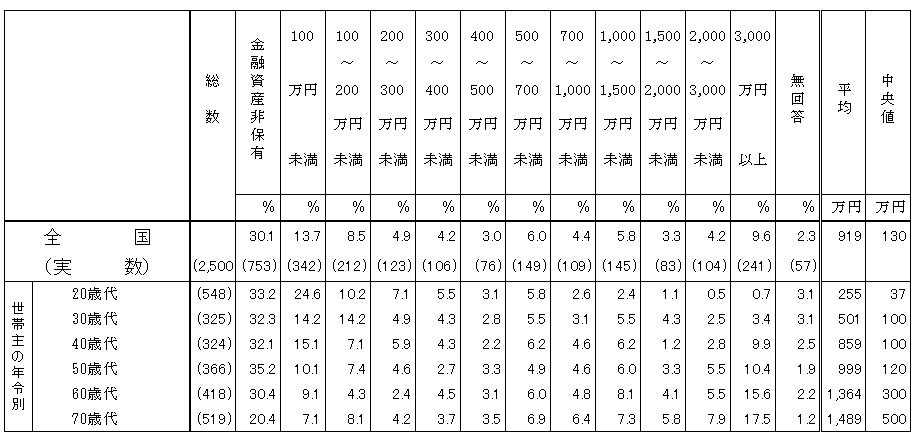
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
※ここでいう金融資産には、預貯金だけでなく、株式や投資信託、保険なども含まれます。
老後のお金を考える際には、「毎月いくら年金を受け取れるか」だけではなく、「年金以外にどの程度の資産を持っているか」も重要なポイントになります。
年金収入だけでは生活費をまかなうことが難しい場合でも、十分な金融資産があれば、そこから不足分を補うことができます。
しかし一方で、70歳代では金融資産を保持していない人も約20%存在します。金融資産が少なければ、支出を抑える、働いて収入を得るなど、別の方法で不足分を補う必要があります。
「年金はいくら?」という数字だけではなく、「年金以外に使えるお金はどのくらいある?」まで確認することが、年金生活のリアルを把握するうえで大切です。
9.2 年金を補う方法は?貯蓄・就労・資産運用を組み合わせる
年金生活を支える方法は、貯蓄や資産運用だけではありません。
たとえば、年金を受け取りながら働いて収入を得る、これまでに築いた金融資産を計画的に取り崩す、資産運用によって将来の収入源を増やすなど、さまざまな選択肢があります。
特に資産運用については、政府も「貯蓄から投資へ」の流れを後押ししており、2024年からは新しいNISAがスタートしました。
NISAでは、一定の投資から得られる利益が非課税となるため、老後の資産形成を考える際の選択肢の一つになります。
ただし、投資には元本割れのリスクがあるため、生活に必要なお金まで投資に回すことは避ける必要があります。
大切なのは、「年金だけで生活する」という一つの方法に限定せず、年金、貯蓄、就労収入、資産運用などを自分の状況に合わせて組み合わせることです。
年金額そのものだけでなく、「不足する可能性があるお金をどう補うか」まで考えておくことが、現実的な年金生活につながります。
10. 「遺す」より「使い切る」?シニア世代の最新マネー意識調査
年金や貯蓄をどう活用するかだけでなく、そもそもシニア世代がお金とどう向き合っているのか、意識の面からも見ていきましょう。
ハルメク・エイジマーケティング「ハルメク生きかた上手研究所」が2026年6月11日から15日にかけて55歳から79歳の女性498名を対象に実施した「お金に関する意識・実態調査2026」では、シニア世代のリアルなお金の使い方や資産観が明らかになっています。
10.1 投資をしている人はどれくらい?約65%が実践中
同調査によると、投資を実施している人の割合は64.8%で、2025年の調査から約5ポイント増加しました。
投資をする理由としては、全年代を通じて「老後の生活費の補填(年金の補完)」が最も多く挙げられており、次いで「趣味や旅行などゆとりある暮らしの原資作り」が続きます。60歳代では「医療費や介護費など不測の事態に備える資金の確保」、55歳から59歳では「インフレによる資産の目減り防止」を挙げる声も目立ちました。
保有・運用している商品では新NISAが第1位となっており、特に55歳から69歳で保有率が高い傾向にあります。年金だけでは心許ないと感じるシニア世代にとって、投資が「生活防衛」と「暮らしの充実」の両面を支える手段になりつつあることがうかがえます。
10.2 「財産を遺す」から「自分のために使い切る」へ
資産の使い道に対する考え方にも変化が見られます。
全体では「親族や知人に財産を残したい」という回答が依然として最多ですが、55歳から64歳の層に限ると「残さずに使い切りたい」が「残したい」を上回る結果となりました。また、60歳代以上では約3割が「社会のために役立てたい」という社会貢献的な使い道にも肯定的な回答を示しています。
「老後資金を守り、子や孫に遺す」という従来の価値観だけでなく、「限りある人生を自分らしく楽しむために使う」という前向きなマネー観へのシフトが、シニア世代の間で静かに進んでいるといえそうです。
11. まとめにかえて:「年金はいくら?」だけではわからない、実際の年金生活
2026年度の公的年金は増額改定となり、2026年9月27日現在、改定後の年金額を実際に受け取ってからすでに3か月あまりが経過しています。一方で、実際の年金生活を考えるときには、年金額だけを見ておけば十分とはいえません。
これまで確認してきたように、年金受給額には大きな個人差があるため、まずは自分が将来いくら受け取れるのかを把握することが大切です。そのうえで、預貯金や株式、投資信託などの金融資産がどの程度あるのか、さらに働いて収入を得る予定があるのかなども含めて考える必要があります。
シニア世代の金融資産は一律ではなく、世帯によって保有状況が異なることがわかります。また、最新の意識調査では、シニア世代の約65%が投資を実践しており、「財産を遺す」よりも「自分の人生のために使い切る」という前向きなマネー観へのシフトも見えてきました。年金を補う手段は資産運用に限らず、貯蓄の取り崩しや就労収入など人それぞれですが、「守り、遺す」だけでなく「自分らしく使う」という視点も、これからの年金生活を考えるうえでのヒントになりそうです。
「年金はいくらもらえるのか」。
その先にある「年金以外にどんな備えがあるのか」「限られたお金をどう使うのか」まで考えてこそ、自分にとっての年金生活のリアルが見えてきます。
まずは「ねんきん定期便」や「ねんきんネット」で将来の受給見込額を確認し、現在の貯蓄や金融資産、今後の収入などと合わせて、老後の生活を具体的にイメージしてみてはいかがでしょうか。
12. 【筆者コメント】

ここまで年金額の推移や手取りの実態、シニア世代のマネー意識まで見てきましたが、大切なのは数字を知ったうえで、自分自身がどう納得できる老後を過ごすかだと感じています。
平均額や他の人の選択は、あくまで参考にすぎません。まずはご自身の見込額を確認し、そこから逆算して暮らし方を考えていくことが、遠回りに見えて一番の近道です。
「守る」か「使う」かの二択で悩む必要はなく、両方を少しずつ取り入れながら、無理のないバランスを探っていただければと思います。
働き方や資産の持ち方は人それぞれ異なるからこそ、他人と比べて焦る必要はありません。今回の内容が、ご自身やご家族の老後資金を、あらためて見直すきっかけになれば幸いです。



参考資料
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- ハルメク・エイジマーケティング「お金に関する意識・実態調査2026」
池上 翠


