

3. 新窓販国債と個人向け国債、何が違う?
利率だけを見ると新窓販国債のほうが高く見えるケースもありますが、両者には購入できる人や中途換金のルールに大きな違いがあります。
3.1 購入できる人・購入単位の違い
個人向け国債は個人のみが購入でき、額面金額1万円から1万円単位で申し込めます。一方、新窓販国債は法人も購入可能で、申込み単位は額面金額5万円からの5万円単位と、個人向け国債よりまとまった金額が必要です。
3.2 中途換金のルールの違い
個人向け国債は、発行から1年経過すればいつでも中途換金が可能で、直前2回分の利子(税引前)相当額に0.79685を掛けた金額が差し引かれるものの、額面金額どおりの100円で払い戻される仕組みです。これに対して新窓販国債は、発行から1年経過後であれば市場でいつでも売却できますが、売却価格はそのときどきの市場価格(時価)となるため、購入時よりも金利が上昇していると価格が下落し、元本割れとなる可能性があります。
4. 個人向け国債・新窓販国債と定期預金、金利を比較すると
個人向け国債は、比較対象として銀行の定期預金が挙げられることも多い商品です。ここでは、大手銀行の定期預金金利とも並べて確認します。
4.1 年限をそろえて比べると、国債の金利の高さが際立つ
三菱UFJ銀行の定期預金金利(2026年9月時点、300万円未満・以上とも同率)は、2年もので年0.65%、3年もので年0.80%、5年もので年1.00%、10年もので年1.25%です。同じ年限の個人向け国債・新窓販国債と並べると、いずれの年限でも国債の利率が定期預金を上回っています。固定5年(年2.24%)は定期預金5年(年1.00%)のおよそ2.2倍、新窓販10年(年2.70%)は定期預金10年(年1.25%)のおよそ2.2倍の水準です。
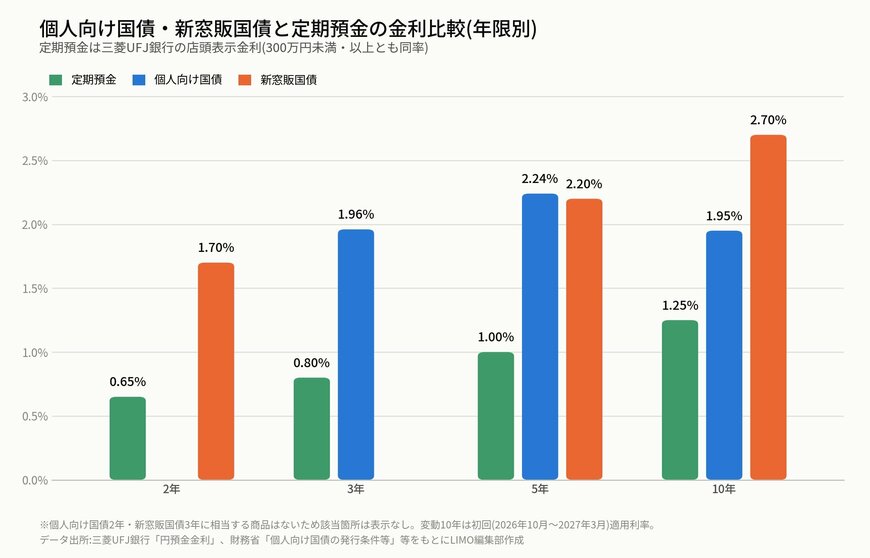
定期預金と並べると、新窓販国債10年の年2.70%が見劣りしない印象を持つかもしれません。ただし新窓販国債は、そのときどきの需給を反映した価格で発行され、中途換金も市場の時価で行うため、金利が上昇する局面では価格が下落し、満期より前に現金化すると元本割れすることがあります。個人向け国債にはこうした価格変動の要素がなく、この違いは利率の比較だけでは見えてきません。
5. 「個人向け国債プラス」に名称が変わる|いつから、何が変わるのか
個人向け国債をめぐっては、名称や販売対象の変更も予定されています。ここでは、いつから何が変わるのかを確認しておきましょう。
5.1 令和8年12月募集分から「個人向け国債プラス」に
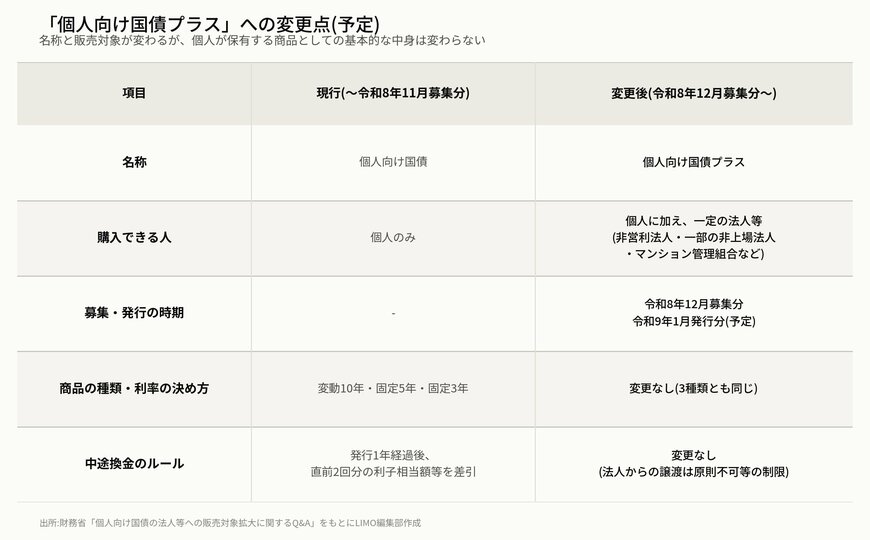
財務省は、個人向け国債の名称を「個人向け国債プラス」に変更し、令和8年12月募集分(令和9年1月発行分予定)から、個人に加えて一定の法人等にも販売対象を広げる方針を示しています。対象となるのは、金融商品取引法上の「特定投資家」に該当しない、個人と似た性質を持つとみられる法人等で、学校法人・医療法人などの非営利法人や、資本金5億円未満の非上場株式会社、マンション管理組合などが例として挙げられています。金融機関によっては、システム対応の都合で法人等への販売開始が予定より遅れる場合もあるとされています。
5.2 個人が保有する商品としての中身は変わらない
名称や販売対象は変わりますが、財務省は変動10年・固定5年・固定3年という3種類の商品性そのものに変更はないとしています。元本割れしない仕組みや、中途換金時の調整方法も従来どおりです。今すでに保有している人、これから購入する個人にとっては、実質的な条件が変わるわけではないと考えてよさそうです。
6. まとめ
2026年9月は、個人向け国債(変動10年・固定5年・固定3年)と新窓販国債(2年・5年・10年)の6種類すべての発行条件が出そろい、いずれも表面利率が上昇傾向にあります。
100万円分を満期まで保有した場合の実質的な利子は、新窓販国債の購入時にかかる「初回の利子の調整額」を差し引いても、税引後で最大20万6939円(新窓販国債10年、調整額差引前は21万5150円)に達し、金利のある時代を実感できる水準になっています。
とはいえ、期間が長くなるほど市場金利の変動の影響を受ける期間も長くなり、新窓販国債には満期前に売却した場合の元本割れリスクもあります。表面上の利率の高さだけで選ぶのではなく、資金をいつまで動かさずに置いておけるかを踏まえたうえで、自分に合った国債を選ぶようにしましょう。
定期預金と比べても、いずれの年限でも国債の利率が上回っており、令和9年度税制改正要望で検討されている個人向け国債の税優遇が実現すれば、その差はさらに広がる可能性があります。また、令和8年12月募集分からは名称が「個人向け国債プラス」に変わり、法人等にも販売対象が広がる予定ですが、個人が保有する商品としての基本的な中身は変わりません。



参考資料
- 財務省「個人向け国債の発行条件等」
- 財務省「新窓販国債発行条件「5年固定」」
- 財務省「10年固定「令和8年9月債」」
- 財務省「2年固定「令和8年9月債」」
- 財務省「変動10年「第198回債」」
- 財務省「個人向け国債の法人等への販売対象拡大に関するQ&A」
- 金融庁「令和9(2027)年度 税制改正要望について」
- 三菱UFJ銀行「円預金金利」
筒井 亮鳳


