


デジタル遺産。近年よく見聞きする言葉ですが、これからその頻度は増えていくかもしれません。
銀行員時代、「親が株を持っていたらしいけど、ペーパーレスになって銘柄がわからない」というご相談を、何度もいただきました。
通帳もアプリで管理する時代。金融機関からの案内もメールとなれば、故人のスマホを開けないと、どんな銀行や証券会社に口座があるのかすらわかりません。
PayPayや楽天ペイなど、スマホの決済サービスなどはどうなるのか…。
この記事では、「デジタル化が進む今の時代、故人の財産をどう探すか」と、財産が見つかった後に知っておきたい「口座凍結前の預金引き出しが招くリスク」について解説します。
1. 故人の財産はどこから探す?相続手続きの第一歩

最も望ましいのは、故人がエンディングノートや資産リストを遺してくれていること。
ただ、突然の逝去など、準備が間に合わないケースも多いでしょう。
その場合は、身の回りの手がかりを探すところから始めます。
- 郵便物:金融機関からの取引明細、クレジットカードの請求書、各種お知らせ
- メール:ネット銀行やスマホ決済サービスからの通知履歴
- スマートフォンのアプリ一覧:インストールされている金融・決済関連のアプリを確認
- 確定申告書・源泉徴収票:配当金や利子の記載から、口座のヒントになることがあります
ただし、スマホにロックがかかっていたり、メールをこまめに削除する習慣のある方だったりすると、これらの確認も難しくなることがあります。
2. 手がかりがなくても諦めない:金融機関への「照会」という方法
取引があった可能性のある金融機関に見当がつく場合は、直接問い合わせる「照会」ができます。
多くの銀行・ネット銀行・証券会社では、以下の書類を持参または郵送することで、故人との取引の有無を調べてもらえます。
- 死亡の事実が確認できる書類(除籍謄本など)
- 照会者が相続人であることを証明できる書類(戸籍謄本など)
- 照会者ご自身の本人確認書類
なお、故人のアカウントに許可なくログインして操作する行為は、サービスの利用規約に抵触するおそれがあります。
各サービスが定める正規の相続手続き窓口を通じて対応するようにしましょう。
複数の金融機関への照会や書類収集が負担に感じる場合は、司法書士や弁護士への依頼も有効な選択肢です。
費用は発生しますが、相続財産の規模や手続きの複雑さによっては、専門家に任せた方がスムーズに進む場合もあります。
3. 見落としやすい「デジタル遺産」はどうする?
近年、以下のような「目に見えない財産」を持つ方が増えています。
- ネット銀行の口座(紙の通帳は発行されない)
- PayPayなどのスマホ決済サービスの残高
- 仮想通貨(暗号資産)
- ペーパーレス化された株式・証券口座
物理的な手がかりがないため、ご遺族が存在に気づかないまま放置されてしまう危険性があります。
取引の有無さえわからない場合の調査先は、以下の通りです。
- ネット銀行:思い当たる銀行に照会する(死亡事実と相続人であることがわかる書類が必要)。口座が判明すれば、所定の手続きで相続できます
- スマホ決済サービス:故人のスマホが開けない場合は特定が難しくなります。残高を相続できるかどうかはサービスにより異なるため、思い当たるサービスに個別に問い合わせましょう
- 仮想通貨(暗号資産):思い当たる取引所に照会する(ネット銀行と同様の書類が必要)。口座が特定できれば所定の手続きで相続可能です
- 株式・証券口座:証券会社が特定できない場合は、証券保管振替機構(ほふり)に必要書類を提出し、口座開設先を照会します(有料)。判明した証券会社や信託銀行で相続手続きを進めます
4. 口座凍結前の預金引き出しが招く3つのリスク
相続財産の全体像が見えてきたところで、もう一つ必ず知っておいていただきたいことがあります。
銀行に死亡の事実を伝える前に、故人の預金を引き出してしまうことの危険性です。
「キャッシュカードと暗証番号は知っているし、葬儀費用も必要だから」と考える方もいるかもしれません。しかし「物理的に引き出せる」ことと「法的に引き出してよい」ことは、まったく別の話です。
まず確認しておきたいのが、口座が凍結されるタイミングです。「役所に死亡届を出すと自動的に凍結される」と思っている方も多いのですが、そうではありません。
凍結されるのは金融機関が名義人の死亡を把握した時点。現状、役所と金融機関の間で死亡情報が自動連携される仕組みはなく、このタイムラグによって物理的には引き出せる状況が生まれます。
では、なぜ引き出してしまうことが問題なのでしょうか。主に3つのリスクがあります。
- 借金も含めて相続することになる可能性:故人の口座から預金を引き出す行為は、法的に「単純承認」と解釈されることがあります。単純承認とは、プラスの財産もマイナスの財産(負債)もすべて引き継ぐという意思表示とみなされること。後から多額の借金が発覚しても、相続放棄が認められなくなる可能性が高くなります。「親に借金はないはず」と思っていても、誰にも打ち明けられなかった負債が後から出てきた、というケースは珍しくありません
- 他の相続人から「使い込み」を疑われる:ATMの取引記録は長期間保存されます。葬儀費用に充てたとしても、領収書などで使途を証明できなければ、他の相続人との間で深刻なトラブルに発展しかねません
- 相続税の税務調査で厳しく見られる:亡くなる直前・直後の高額な出金は、税務調査で特に注目される項目です。生前贈与の加算期間が「死亡前3年」から「死亡前7年」に延長されたこともあり、資金の動きは以前よりも厳格にチェックされるようになっています
5. 葬儀費用が必要な場合は「預貯金の払戻し制度」を活用しよう
入院費の精算や葬儀費用の支払いなど、どうしても故人のお金が必要な場合は、2019年7月に創設された「遺産分割前の預貯金の払戻し制度」を利用しましょう。相続人全員の同意がなくても、法律で定められた範囲内で引き出すことが可能です。
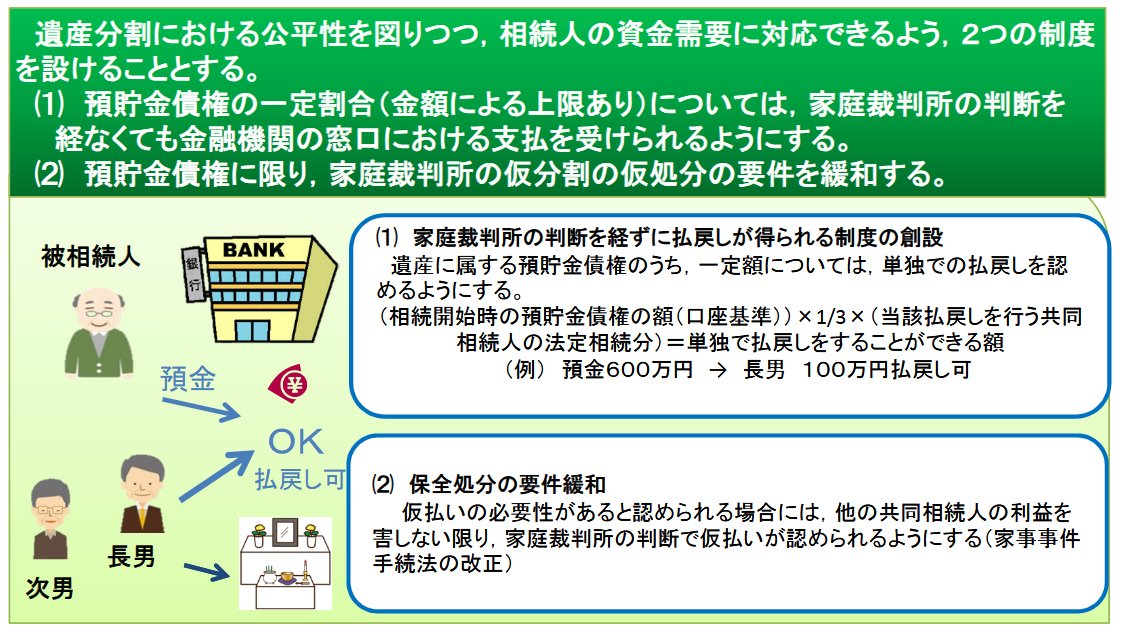
払戻しできる金額は以下の計算式で算出されます。
相続開始時の預金額 × 3分の1 × 払戻しを受ける相続人の法定相続分(1金融機関あたり上限150万円)
(例)預金額600万円、相続人が子ども2人の場合
600万円 × 1/3 × 1/2 = 最大100万円まで引き出し可能
手続きには一般的に以下の書類が必要です。
- 被相続人(故人)の出生から死亡までの連続した戸籍謄本(除籍謄本)
- 相続人全員の戸籍謄本
- 手続きを行う相続人の印鑑証明書と実印
「手続きが面倒」と感じるかもしれませんが、この一手間が「引き出せる」と「引き出してよい」の境界線です。多少の手間でも正式な手順を踏むことで、借金の相続や親族間のトラブルという大きなリスクを回避できます。
6. まとめ
大切な家族を亡くした直後に、冷静にお金の話を考えるのは容易ではありません。
それでも「とりあえず引き出しておこう」という判断が、相続放棄の選択肢を失わせたり、親族間に取り返しのつかない亀裂を生んだりするきっかけになることがあります。
まずは、この2点から始めてみてください。
- 郵便物・メール・スマートフォンのアプリを確認し、故人が利用していた金融サービスの全体像を把握する(ネット銀行や仮想通貨など、デジタル資産も調査の対象に含める)
- 当面の費用が必要な場合は、自己判断でATMから引き出すのではなく、銀行窓口で「払戻し制度」の活用を相談する
相続の手続きは、一つひとつ丁寧に進めていくことが、結果としてご家族全員を守ることにつながります。

参考資料
和田 直子


