


介護保険料の支払いは、40歳から始まります。
40〜64歳の第2号被保険者の令和8年度における平均月額は6360円(見込み)。会社員であれば事業主と折半のため、給与から実際に天引きされるのは月3180円が目安です。ただし前年の所得をもとに算定されるため、収入が高いほど保険料も上がります。
そして、この支払いは年金受給が始まる65歳以降も続きます。要介護認定を受けた後も同様で、文字通り生涯にわたる負担です。現役時代は給与天引きで意識しにくいものですが、年金生活が始まるとその重さをより実感するでしょう。
銀行員時代、老後のライフプランをお客さまと一緒に考える機会が多くありました。「年金が月◯万円くらい入るから、なんとかなるかな」と試算されている方は少なくなかったのですが、そこから税金や社会保険料が差し引かれることを見落としていた、という方が意外に多かったのです。
少子高齢化の進行にともない保険料負担は世代を問わず上昇傾向にあり、手取りベースで老後の収支を見通しておくことの重要性は、ますます高まっています。
さらに、介護保険料は市区町村によって異なります。年金額が同じでも、お住まいの地域が違うだけで負担額に大きな差が出ることも。
この記事では、65歳以上の方(第1号被保険者)を対象に介護保険料の仕組みと全国の傾向を解説します。
また、年金月額15万円のシニアを例に、地域(例:大阪市と堺市)で保険料がどのくらい異なるかをシミュレーションします。
1. 介護保険料はどう決まる?65歳以上の方が知っておきたい制度の仕組み
介護保険制度では、65歳以上の方を「第1号被保険者」、40歳から64歳までの医療保険加入者を「第2号被保険者」と区分しています。
第1号被保険者の保険料基準額は3年ごとに見直されます。算出の考え方は、「市区町村が必要とする介護サービス総費用」に「65歳以上の負担割合(23%)」を乗じ、その金額を地域の65歳以上の人数で割るというものです。
※ただし、この負担割合は国の調整交付金など財政支援の状況により自治体ごとに変動するため、23%と異なる地域も存在します。
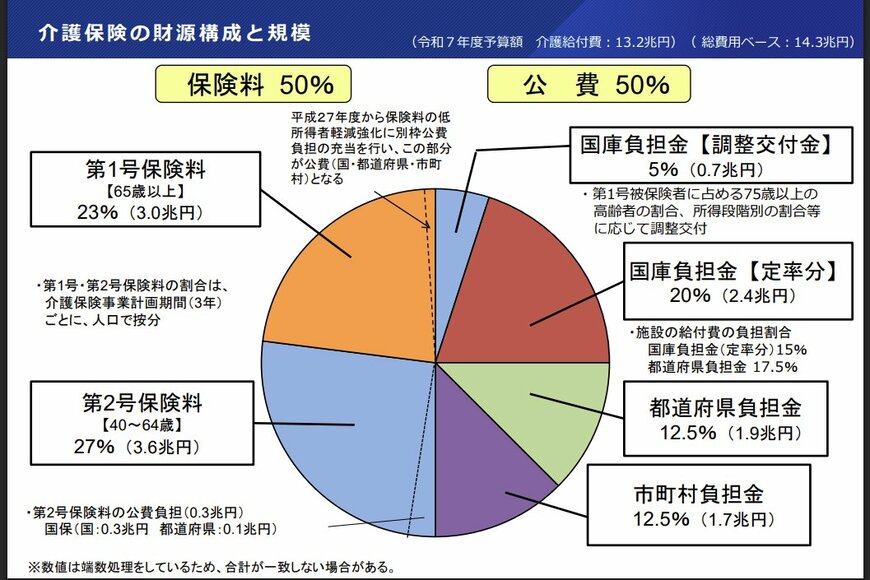
この仕組みからわかるように、地域の高齢化率や介護サービスの利用状況が保険料に直接反映されます。単身高齢者が多く、特別養護老人ホームやデイサービスの利用が活発な地域では、介護費用が増えるぶん保険料も高くなる傾向があります。
また、第2号被保険者の保険料や公費(国・都道府県・市区町村)も介護給付費の財源を担うため、地域の人口構成もまた65歳以上の方の負担額に影響を与えます。
2. 介護保険料の全国平均と都道府県別の月額一覧【令和6年度〜令和8年度】
厚生労働省によると、第1号被保険者の第9期(令和6年度〜令和8年度)における保険料基準額(月額)の全国加重平均は6225円です。前期(令和3〜5年度)の6014円から3.5%の上昇となっています。
都道府県別の平均月額と第8期からの上昇率は以下の通りです。

- 北海道:月額5738円(上昇率+0.8%)
- 青森県:月額6715円(上昇率+0.6%)
- 岩手県:月額6093円(上昇率+1.0%)
- 宮城県:月額6098円(上昇率+2.7%)
- 秋田県:月額6565円(上昇率+1.2%)
- 山形県:月額6058円(上昇率▲0.9%)
- 福島県:月額6340円(上昇率+3.8%)
- 茨城県:月額5609円(上昇率+2.3%)
- 栃木県:月額5773円(上昇率+2.1%)
- 群馬県:月額6203円(上昇率+1.1%)
- 埼玉県:月額5922円(上昇率+8.0%)
- 千葉県:月額5885円(上昇率+9.3%)
- 東京都:月額6320円(上昇率+3.9%)
- 神奈川県:月額6340円(上昇率+5.2%)
- 新潟県:月額6412円(上昇率+1.7%)
- 富山県:月額6327円(上昇率+0.4%)
- 石川県:月額6354円(上昇率+0.1%)
- 福井県:月額6223円(上昇率▲0.3%)
- 山梨県:月額5744円(上昇率▲0.7%)
- 長野県:月額5647円(上昇率+0.4%)
- 岐阜県:月額6094円(上昇率+2.8%)
- 静岡県:月額5810円(上昇率+2.3%)
- 愛知県:月額5957円(上昇率+3.9%)
- 三重県:月額6295円(上昇率+2.0%)
- 滋賀県:月額5979円(上昇率▲2.4%)
- 京都府:月額6608円(上昇率+4.4%)
- 大阪府:月額7486円(上昇率+9.7%)
- 兵庫県:月額6344円(上昇率+5.7%)
- 奈良県:月額6034円(上昇率+3.1%)
- 和歌山県:月額6539円(上昇率+0.0%)
- 鳥取県:月額6219円(上昇率▲2.1%)
- 島根県:月額6432円(上昇率+0.8%)
- 岡山県:月額6364円(上昇率+1.5%)
- 広島県:月額6098円(上昇率+1.9%)
- 山口県:月額5568円(上昇率+2.2%)
- 徳島県:月額6515円(上昇率+0.6%)
- 香川県:月額6219円(上昇率+0.2%)
- 愛媛県:月額6438円(上昇率+0.5%)
- 高知県:月額5809円(上昇率▲0.1%)
- 福岡県:月額6295円(上昇率+3.6%)
- 佐賀県:月額5983円(上昇率+0.0%)
- 長崎県:月額6222円(上昇率▲0.5%)
- 熊本県:月額6190円(上昇率▲0.8%)
- 大分県:月額6235円(上昇率+4.7%)
- 宮崎県:月額6038円(上昇率+1.4%)
- 鹿児島県:月額6210円(上昇率▲1.2%)
- 沖縄県:月額6955円(上昇率+1.9%)
上昇率が特に高いのは大阪府(+9.7%)、千葉県(+9.3%)、埼玉県(+8.0%)など都市部で、高齢化の進展にともなう介護需要の高まりが背景にあると考えられます。一方、山形県(▲0.9%)や滋賀県(▲2.4%)のように前期より引き下げられた地域もあります。
3. 年金月額15万円モデルで比較|大阪市と堺市で介護保険料はいくら違う?
介護保険料は、市区町村ごとの「基準額」をもとに、合計所得金額や住民税の課税状況に応じた所得段階に区分されて決まります。ここでいう「合計所得金額」とは、前年の収入から公的年金等控除などを差し引いた後の金額です。
65歳以上で公的年金を月額15万円(年額180万円)受け取っている単身のシニアの場合、公的年金等控除(110万円)を引いた合計所得金額は約70万円となり、市町村民税の課税対象です。
この条件をモデルケースとして、大阪市と堺市の保険料を比較します。
3.1 大阪市の場合
大阪市の第9期(令和6年度〜令和8年度)における基準額は月額9249円(年額11万988円)で、全国の市区町村の中でも最高水準です。
モデルケースのように本人が市町村民税の課税対象で、合計所得金額が125万円以下の場合、「第7段階」に区分されます。保険料率は基準額の1.10倍で、年額は12万2087円、月額では約1万174円となります。
3.2 堺市の場合
同じ大阪府内にある堺市はどうでしょうか。
堺市において、本人が市民税課税で合計所得金額が125万円以下の場合は「第6段階」に該当します。保険料率は基準額の1.18倍で、年額は10万5040円、月額では約8753円です。
3.3 大阪市と堺市の保険料を比較すると…
同じ大阪府内、同じ年金収入のシニアでも、住んでいる市が違うだけで月々の保険料に約1421円の差が生まれます。
年間ベースで見ると、その差は1万7047円にのぼります。
大阪市は全国でも屈指の高水準の基準額を設定している一方、同じ大阪府内の堺市はそれを大幅に下回ります。隣り合う自治体でも、これほどの差が生じているのです。
4. まとめ《年々上昇する「介護保険料」の推移表もチェック》
介護保険料は全国一律ではなく、市区町村の高齢化率や介護サービスの状況によって大きく異なります。今回のシミュレーションのように、同じ大阪府内の自治体間でも、年間1万7000円を超える差が生じることがあります。
40歳から生涯にわたって支払い続ける介護保険料は、老後の家計にとって決して小さくない出費です。年金収入から自動的に天引きされるため実感しにくいですが、手取りベースで老後の収支を見通しておくことが大切です。
銀行員時代に何度も感じたように、「年金が月◯万円だから大丈夫」という試算には、税金・保険料が含まれていないケースが少なくありません。年金の見込み額とあわせて、お住まいの自治体の介護保険料も確認しておくことで、より現実的な老後の資金計画が立てられるでしょう。
少子高齢化の進行により、今後も保険料は上昇傾向が続く可能性があります。

現役世代の方にとっても、将来の自分の負担を知っておくことは意味のないことではありません。ぜひ一度、お住まいの市区町村の保険料を調べてみてはいかがでしょうか。


参考資料
- 厚生労働省老健局「介護保険制度の概要 令和7年7月」
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
- 国税庁「No.1600 公的年金等の課税関係」
- 大阪市「介護保険料について」
- 堺市「介護保険料について」
- 厚生労働省 老健局「令和8年度 介護納付金の算定について(報告)」
和田 直子


