


6月になると、自治体や勤務先から住民税の通知書が届きます。住民税は所得金額によって税額が決まりますが、所得によっては住民税がかからない場合もあります。
年金世帯・現役世代ともに、住民税の負担の有無で手取り収入額が変わるため、その基準点は押さえておきたいものです。この記事では、住民税が非課税になる年金収入の基準額や、給与+年金の2つの収入がある場合の非課税となる基準額について解説します。
1. 「住民税が非課税」とはどういうこと?
住民税が非課税になるというのは、前年の所得に対して翌年課税される住民税の負担がなくなる(免除される)ことを意味します。住民税は、以下の2つで構成される税金です。
- 所得割:前年の所得に応じて負担額が決まる
- 均等割:課税対象者が均一に負担する
住民税は、前年の1月から12月までの所得をもとに税額が計算され、翌年の6月から1年かけて徴収されます。
なお、住民税の非課税判定には「所得割が非課税となる基準」と「均等割が非課税となる基準」があり、所得金額によっては所得割のみ非課税となるケースもあります。世帯全員が住民税非課税となった場合は「住民税非課税世帯」とみなされ、社会保険料や医療、介護、教育などでさまざまな支援や優遇措置の対象となることがあります。
住民税が非課税になる基準は、自治体によって異なります。たとえば、東京23区の場合の基準は以下のとおりです。
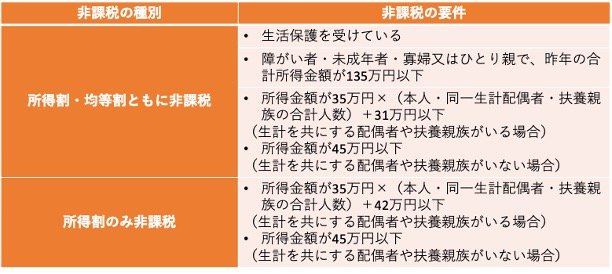
所得割・均等割ともに非課税
- 生活保護を受けている
- 障がい者・未成年者・寡婦又はひとり親で、昨年の合計所得金額が135万円以下
- 総所得金額等が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下(生計を共にする配偶者や扶養親族がいる場合)
- 総所得金額等が45万円以下(生計を共にする配偶者や扶養親族がいない場合)
所得割のみ非課税
- 総所得金額等が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+42万円以下(生計を共にする配偶者や扶養親族がいる場合)
- 総所得金額等が45万円以下(生計を共にする配偶者や扶養親族がいない場合)
実際に自分が住民税非課税かどうか確かめる際は、自治体から届く住民税決定通知書などの書類でチェックしましょう。判断が難しい際は、自治体の担当窓口に相談するのもひとつの手です。
次章では、65歳以上の住民税がかからない年金収入のボーダーラインを解説します。
2. 【65歳以上】住民税のかからない年金収入のボーダーライン
65歳以上で住民税が非課税になる年金収入の基準を、東京23区に住む人を例に見てみましょう。
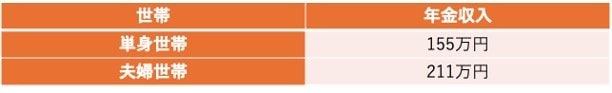
- 単身世帯:155万円
- 夫婦世帯:211万円(配偶者の収入を除く)
単身世帯では155万円、夫婦世帯では211万円が住民税非課税の基準になります。年金収入がこの金額を超えると、住民税が課税されます。
上記の金額に基準が設定される理由が「公的年金等控除」です。公的年金等控除は、年金収入に応じて一定額が控除される仕組みです。

65歳以上の場合、最低でも110万円が控除されます。東京23区の住民税が非課税になる基準額は単身世帯が45万円、夫婦世帯が101万円です。よって、65歳以上の住民税が非課税になる基準は、単身世帯で155万円、夫婦世帯で211万円となるのです。(いずれも東京23区在住の場合)実際のボーダーラインは、居住地の住民税が非課税になる基準によって変わります。
次章では、65歳未満の場合の住民税がかからない年金収入のボーダーラインを解説します。
3. 【65歳未満】住民税のかからない年金収入のボーダーライン
老齢年金は原則65歳から受け取れますが、受給タイミングを早める繰上げ受給を申請すれば、最短で60歳から受け取れるようになります。65歳未満の場合の住民税が非課税になる金額を、同じく東京23区在住の人を例に見ていきましょう。

- 単身世帯:105万円
- 夫婦世帯:161万円(配偶者の収入を除く)
65歳未満の場合、公的年金等控除の最低控除額が110万円から60万円に引き下げられます。そのため、住民税が非課税になる基準も、65歳以上に比べると低くなっています。なお、公的年金等控除の年齢判定については、前年の12月31日時点での年齢をもとに行います。
次章では、給与収入がある場合の住民税が非課税になる基準を解説します。
4. 住民税のかからない給与収入のボーダーラインは?
給与収入であっても、一定額までなら住民税はかかりません。東京23区在住の人を例に、給与収入がある場合の住民税非課税のボーダーラインを見てみましょう。
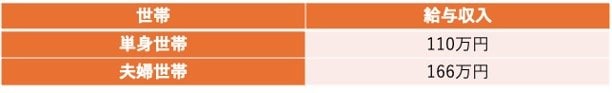
- 単身世帯:110万円
- 夫婦世帯:166万円(配偶者の収入を除く)
給与収入がある人には、給与所得控除が適用されます。給与所得控除は、給与収入に応じて控除額が変わりますが、最低でも65万円は控除されます。年金収入がある人より基準は低くなりますが、パートやアルバイトで生計を立てている人であれば、該当する可能性が考えられるでしょう。
人によっては、年金を受け取ってからも働き続け、給与と年金のそれぞれを受け取りながら生活しようと考えている人もいるでしょう。この場合は、給与所得と公的年金に係る雑所得それぞれを算出し、住民税の非課税基準に該当するかどうかチェックします。
たとえば、65歳以上の人に次の収入があるとしましょう。
- 年金収入:115万円
- 給与収入:70万円
この場合、年金所得は「115万円-110万円=5万円」、給与所得は「70万円-65万円=5万円」です。よって、合計所得金額は10万円となります。ほかに所得がなく、東京都23区などの単身者であれば、45万円以下の基準に収まる計算です。
ただし、実際の判定では、給与や年金以外の所得、扶養親族の人数、本人の属性なども影響します。複数の収入がある人は、自治体の窓口や税務担当部署に、自分の所得金額がいくらなのかを確認しておくと安心です。
5. まとめ
住民税が非課税になる年金収入・給与収入は、それぞれ基準が異なります。いくらまでなら住民税がかからないのか押さえておくと、ライフプランを立てやすくなるでしょう。
また、住民税が非課税になる基準は居住する自治体によっても変わります。住民税決定通知書や自治体のWebサイトを確かめ、正しい基準を把握するようにしましょう。


参考資料
石上 ユウキ


