
夏のボーナス支給時期を迎え、少しばかり懐が温かくなる一方で、「この先、公的年金だけで本当に暮らしていけるのだろうか」と、ふと老後の家計に不安を覚える現役世代・シニア予備軍は多いはずです。
電気代や食料品などの物価上昇が続く中、将来の生活水準を維持するためには、年金を正しく把握しておく必要があります。
厚生労働省の最新統計によると、厚生年金の受給額が「月15万円以上」である人は全体の49.8%。およそ半数の人は月15万円に届かないという厳しい現実があります。
「平均受給額」という言葉の罠に隠れたリアルな割合を知らずにいると、老後の資金計画は根本から崩れかねません。
本記事では、公的年金制度の仕組みと受給割合の実態をひも解きながら、iDeCo(個人型確定拠出年金)や高配当株投資を活用して自力で「上乗せ」を作る具体策を解説します。
あわせて、老後対策として安易に選ばれがちな「個人年金保険」を推奨しない理由についても触れていきます。
1. まずは基本をおさらい。国民年金と厚生年金からなる「2階建て構造」の仕組み
日本の公的年金は、20歳以上60歳未満の全員が加入する国民年金(基礎年金)が1階部分、会社員や公務員が加入する厚生年金が2階部分という構造です。
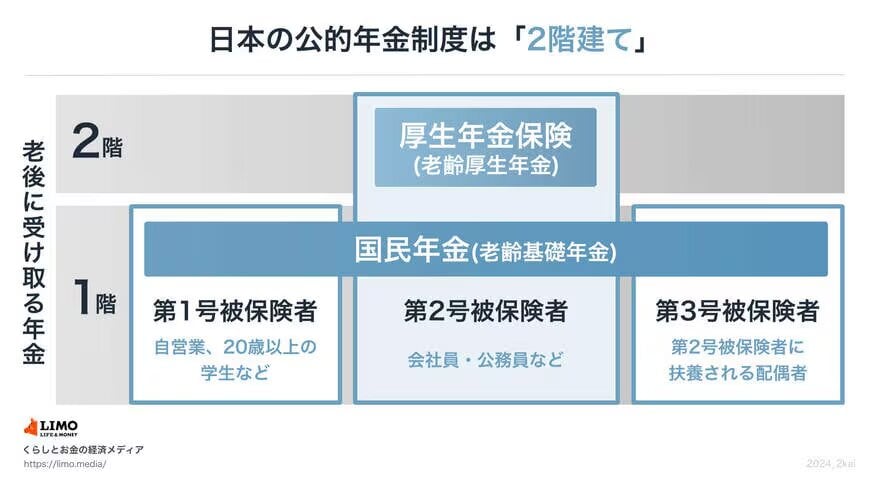
国民年金の受給額は満額でも月約7万600円(2026年度・昭和31年4月2日以後生まれの場合)のため、月15万円に届くかどうかは2階部分の積み上げで決まります。
2. 厚生年金「月15万円以上」もらえる人は49.8%。平均値の罠とリアルな受給割合
厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」によると、厚生年金保険(第1号)の老齢年金受給権者の平均年金月額は15万289円(基礎年金部分を含む)でした。月額15万円以上の受給権者の割合は49.8%です。

分布をみると、全体で最も人数が多い階級は月10万円以上11万円未満(111万2828人)です。15万円以上の層では、17万円以上18万円未満(103万1951人)が最多でした。厚生年金の加入期間が短い層と、フルタイムで長く働いた層に受給額が分かれており、男女の働き方の違いも影響していると考えられます。
なお、この49.8%は厚生年金の受給権者に占める割合です。国民年金のみを受給する人まで含めれば、月15万円以上の比率はさらに低くなります。
ちなみに総務省の家計調査(2025年平均)では、65歳以上の単身無職世帯の消費支出は月14万8445円でした。月15万円という金額は、ひとり暮らしの生活費とほぼ同水準といえます。
3. 「自分年金」を育てる!今日から始められる2つの私的上乗せアプローチ
月15万円に届かない場合でも、自助努力で「私的な上乗せ」はつくれます。代表的な方法を2つと、優先度が低いと考えられる商品を1つ紹介します。
3.1 iDeCo(個人型確定拠出年金)
iDeCoとは、自分で掛金を出して運用し、60歳以降に受け取る私的年金制度です。
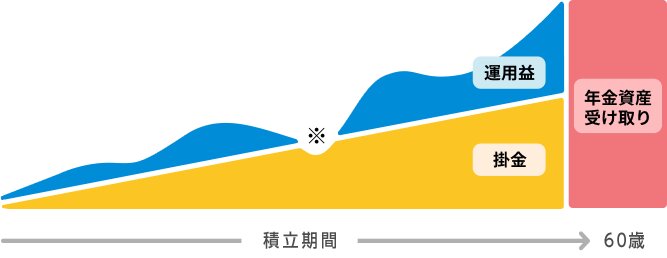
掛金は全額が所得控除の対象になり、運用益も非課税という強力な税制優遇があります。所得税や住民税を納めている人なら、拠出するだけで節税効果を得られる点が魅力です。
たとえば、年収500万円の会社員が月2万3000円(年間27.6万円)を拠出できる場合、所得税・住民税を合わせて年間約5〜6万円の節税効果が見込めます。運用で増やした利益にも税金がかからないため、長期間にわたって複利の恩恵を最大限に享受できる点も見逃せません。
老後資産の形成において、まず最初に活用を検討すべき制度といえるでしょう。
3.2 高配当株投資
高配当株投資とは、配当利回りの高い企業の株式を保有し、定期的に配当金を受け取る投資手法です。新NISAの成長投資枠を使えば配当金が非課税になり、年金に加わる「第2の定期収入」を育てられます。
魅力は、株式を売却しなくても、保有しているだけでキャッシュフローが生まれる点にあります。たとえば利回り3〜4%の銘柄を1000万円分保有していれば、税引前で年間30〜40万円、月換算で2〜3万円の配当収入が得られる計算です
ただし株価の下落や減配のリスクがあるため、特定の銘柄や業種への集中投資は避け、複数のセクターや国際分散を意識した銘柄選びが重要です。
4. 老後資金の準備に「個人年金保険」をおすすめしない理由
一方、保険会社の個人年金保険は優先度が低めです。というよりも、不要と考えて差し支えありません。
そもそも保険とは、「自分一人では備えられないリスク」に備えるための仕組みです。火災や死亡といった予測不能な損失に対して、多くの人が掛金を出し合って助け合うことが、保険本来の原理原則です。しかし老後の生活費の準備は、自分で計画的に積み立てれば対応できる問題であり、保険という器に乗せる必然性はほとんどありません。
加えて、個人年金保険には保険会社の運営コストや代理店手数料が上乗せされているため、同じ金額を投じても純粋な資産運用と比べて効率が大きく劣ります。予定利率も低水準でインフレへの対応力がなく、中途解約すれば元本割れするリスクもあります。
税制面でも見劣りします。個人年金保険料控除による所得控除は最大でも年4万円にとどまり、掛金が全額控除されるiDeCoとは比較になりません。老後の上乗せを目的とするなら、コストが透明で税制優遇の大きいiDeCoや新NISAを優先するほうが、合理的な選択といえるでしょう。
5. まとめにかえて
厳しい暑さとともにインフレへの警戒感が強まる今だからこそ、公的年金の「月15万円の壁」という現実から目を背けず、早めに対策を講じることが重要です。最後にもう一度、老後の資産形成における3つの鉄則をおさらいしましょう。
-
公的年金の限界を知る: 長年会社員として働いても、およそ半数は月15万円以上の受給額に届かない現実を前提に計画を立てる。
-
私的年金をハイブリッドで育てる: 所得控除のメリットが手厚い「iDeCo」と、自由に使える配当金が手に入る「高配当株投資」を目的別に使い分ける。
-
固定費化する低利回り商品に注意する: インフレに弱く、途中解約の元本割れリスクが伴う個人年金保険は安易に始めない。
老後不安の正体は、多くの場合「将来いくらもらえるのか」「いくら足りないのか」が見えていないことによる思考停止です。まずはご自身の『ねんきん定期便』を開き、現時点での見込み額を確認してみる。その上で、国の税制優遇制度であるiDeCoや新NISAを賢く使い倒すこと。
夏のボーナスが支給されたり、上半期の家計を見直したりしやすいこの時期に、ほんの少しの資金を「未来の自分への仕送り」として振り向ける決断が、10年後、20年後の豊かな暮らしを支えてくれるでしょう。
6. 監修者コメント
『ねんきん定期便』を確認すると、ご自身がぼんやりと思い描いていた厚生年金の金額と、実際の見込み額とのギャップに驚かれる方もいるのではないでしょうか。
特に「平均値」のイメージだけで老後の予算を組んでしまうと、実際の受給分布とのズレが生じ、想定外の赤字に苦しむことになりかねません。
また、将来への不安から「とりあえず個人年金保険に入れば安心」と考えてしまうケースもありえます。
しかし、現在のインフレ下においては、固定金利型の貯蓄ベースの商品はお金の価値そのものが目減りしてしまうリスクに注意が必要です。まずは終身で受け取れる公的年金をベース(1階・2階)としてしっかり把握し、足りない部分をiDeCoの節税効果や高配当株のキャッシュフロー(3階部分)で補強していく。この「全体像を把握してからのハイブリッド戦略」こそが、失敗しにくい老後準備の基本となります。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告2025年(令和7年)平均結果の概要」
- iDeCo公式サイト「iDeCo(イデコ)の特徴」
柴田 充輝